


راهنمای جامع مالیات حقوق ۱۴۰۵: جدول، معافیت و نحوه محاسبه
مالیات حقوق ۱۴۰۵ تا سقف ۴۰ میلیون تومان در ماه معاف است و مازاد آن پلکانی از ۱۰ تا ۳۰ درصد مالیات دارد؛ جدول ریالی، معافیتها، مثال محاسبه و تکالیف کارفرما را ساده اینجا ببینید.

خلاصه و تحلیل هوشمند این مقاله با راوینکس
خلاصهی کاربردی، توضیح ساده و نکات کلیدی این مقاله را از راوینکس بخواه.
برای استفاده وارد شو؛ با اعتبار رایگان روزانه میتوانی امتحان کنی.
ماشینحساب آنلاین
مرتبط با موضوع این مقاله؛ محاسبه کنید.
مالیات حقوق ۱۴۰۵ روی کل حقوق بسته نمیشود؛ فقط روی بخشی که از سقف معافیت بالاتر میرود. در سال ۱۴۰۵ درآمد ماهانه تا ۴۰ میلیون تومان معاف است و مازاد آن پلکانی از ۱۰ تا ۳۰ درصد مالیات میخورد. مبنای معافیت ماده ۸۴ و مبنای نرخها ماده ۸۵ قانون مالیاتهای مستقیم است.
پایان هر ماه که میرسد، تهیه لیست حقوق و کسر درست مالیات، حساسترین کاری است که روی میز حسابدار میآید. دلیلش هم روشن است: این عدد مستقیم از جیب کارمند کم میشود و اگر اشتباه باشد، یا کارمند معترض میشود یا شرکت گرفتار جریمه. برای همین طبیعی است که هر سال، درست همین موقع، این سؤال ذهنها را مشغول کند که امسال چه چیزی عوض شده و باید چطور حساب کنیم.
خبر خوب این است که مالیات حقوق، برخلاف ظاهر ترسناکش، قاعدهمند و قابلپیشبینی است. کل ماجرا به دو عدد وابسته است: سقف معافیتِ همان سال، و پلههای نرخ. وقتی این دو را درست بگذارید، بقیه کار چیزی جز جمع و ضرب ساده نیست. در این راهنما هر دو را برای سال ۱۴۰۵ باز میکنیم، با یک حقوق واقعی جلو میرویم تا ببینید محاسبه در عمل چطور است، و در پایان سراغ جاهایی میرویم که بیشترین اشتباهها همانجا رخ میدهد.
جدول مالیات حقوق ۱۴۰۵ چقدر است؟
قبل از اینکه به عددها برسیم، باید یک نکته پایهای را جا بیندازیم، چون سوءتفاهم درباره همین یک چیز باعث بیشترین نگرانیهای بیمورد میشود: مالیات حقوق پلکانی است. یعنی درآمد کارمند مثل یک نردبان تکهتکه میشود و هر تکه با نرخ خودش مالیات میخورد. اینطور نیست که اگر حقوق کسی کمی از یک مرز رد شد، ناگهان کل حقوقش با نرخ بالاتر حساب شود؛ فقط همان تکه اضافه، نرخ بالاتر میگیرد. پس اگر دیدید حقوق کارمندی وارد پله بعدی شده، لازم نیست نگران یک جهش بزرگ در مالیاتش باشید.
جدول زیر همین پلهها را برای سال ۱۴۰۵ به ریال و بهصورت ماهانه نشان میدهد. سقف معافیتِ ردیف اول از ماده ۸۴ میآید و نرخهای بقیه ردیفها از ماده ۸۵ قانون مالیاتهای مستقیم:
| ردیف | از (ریال) | تا (ریال) | نرخ مالیات |
|---|---|---|---|
| ۱ | ۰ | ۴۰۰٬۰۰۰٬۰۰۰ | معاف |
| ۲ | ۴۰۰٬۰۰۰٬۰۰۰ | ۸۰۰٬۰۰۰٬۰۰۰ | ۱۰٪ |
| ۳ | ۸۰۰٬۰۰۰٬۰۰۰ | ۱٬۰۰۰٬۰۰۰٬۰۰۰ | ۱۵٪ |
| ۴ | ۱٬۰۰۰٬۰۰۰٬۰۰۰ | ۱٬۲۰۰٬۰۰۰٬۰۰۰ | ۲۰٪ |
| ۵ | ۱٬۲۰۰٬۰۰۰٬۰۰۰ | ۱٬۴۰۰٬۰۰۰٬۰۰۰ | ۲۵٪ |
| ۶ | ۱٬۴۰۰٬۰۰۰٬۰۰۰ | بیشتر | ۳۰٪ |
اگر با ریال راحت نیستید، به زبان تومان یعنی تا ۴۰ میلیون تومان معاف، از ۴۰ تا ۸۰ میلیون ده درصد، و همینطور بالا میرود تا جایی که بخش بالای ۱۴۰ میلیون تومان به سی درصد میرسد. نکته عملی این است که بیشتر حقوقبگیران اصلاً وارد پلههای بالا نمیشوند و مالیاتشان در همان پله ده درصد میماند. برای اینکه لازم نباشد دستی با این ردیفها کلنجار بروید، همین جدول در ماشینحساب مالیات حقوق راوی حساب از پیش تنظیم شده است؛ کافی است حقوق را وارد کنید تا سهم هر پله را جدا نشان دهد.
نسبت به سال ۱۴۰۴ چه چیزی عوض شده است؟
هر سال چند رقم در این جدول جابهجا میشود، اما مهمترینشان یکی است: سقف معافیت. در سال ۱۴۰۴ ماهانه ۲۴ میلیون تومان از حقوق معاف بود و در سال ۱۴۰۵ این رقم به ۴۰ میلیون تومان رسیده، یعنی نزدیک به دو برابر. همین یک تغییر، مالیات خیلی از کارمندان را نسبت به پارسال کمتر میکند و بعضیها را که حقوقشان بین این دو عدد است، کاملاً از فهرست مالیاتدهندگان بیرون میبرد.
چرا اینقدر روی این عدد تأکید میکنم؟ چون رایجترین و پرهزینهترین اشتباه، کار با رقم سال قبل است. اگر از روی عادت با سقف ۲۴ میلیونی حساب کنید، از حقوق کارمند مالیات اضافی کسر میکنید؛ او که فیش را میبیند اعتراض میکند، شما مجبور میشوید لیست را اصلاح کنید و یک کار ساده تبدیل به رفتوبرگشت با سامانه میشود. پس اولین کاری که هر سال، پیش از تهیه اولین لیست، باید انجام دهید همین است: مطمئن شوید عددِ معافیت را بهروز کردهاید.
چه چیزی مشمول مالیات حقوق است و چه چیزی معاف؟
وقتی نرخها را دانستید، سؤال بعدی این است که اصلاً کدام پرداختها را باید در محاسبه بیاورید. قاعده کلی را میشود در یک جمله گفت: هر پولی که بهخاطر کارکردن به دست کارمند میرسد، بخشی از درآمد مشمول است، فرقی نمیکند اسمش حقوق باشد یا مزایا. با همین یک قاعده، بیشتر ابهامها حل میشود.
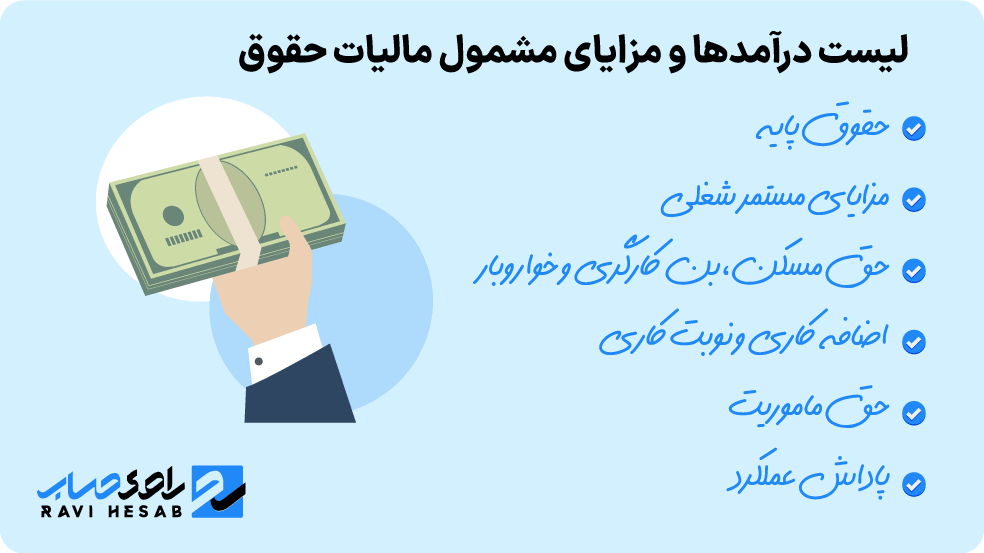
برای همین است که حقوق پایه، اضافهکاری و نوبتکاری، و مزایای مستمری مثل حق جذب و فوقالعاده شغل، همه مشمول مالیاتاند؛ چون در عمل بخشی از دستمزد کارمندند و فقط عنوانشان فرق دارد. حتی حق مسکن و بن کارگری هم که ظاهری رفاهی دارند، چون بهصورت نقدی و ثابت پرداخت میشوند، در محاسبه میآیند. تصور نکنید که چون اسم یک پرداخت «کمکهزینه» است، خودبهخود از مالیات معاف میشود؛ ملاک، ماهیت پرداخت است نه عنوانش.
در مقابل، قانونگذار چند پرداخت را عمداً کنار گذاشته، و منطقِ همهشان یک چیز است: اینها دستمزدِ کارِ ماهانه نیستند. روشنترین نمونه، سنوات و مزایای پایان خدمت است که طبق بند ۵ ماده ۹۱ قانون مالیاتهای مستقیم بهطور کامل معاف است؛ این پول در واقع حقِ سالها کارکردن است که یکجا پرداخت میشود، نه درآمد یک ماه. حق بیمه سهم کارمند هم معاف است، چون خودش یک کسر قانونی از حقوق است و منطقی نیست دو بار روی آن مالیات بسته شود. عیدی هم داستان خاص خودش را دارد که در بخش بعد جدا توضیح میدهم.
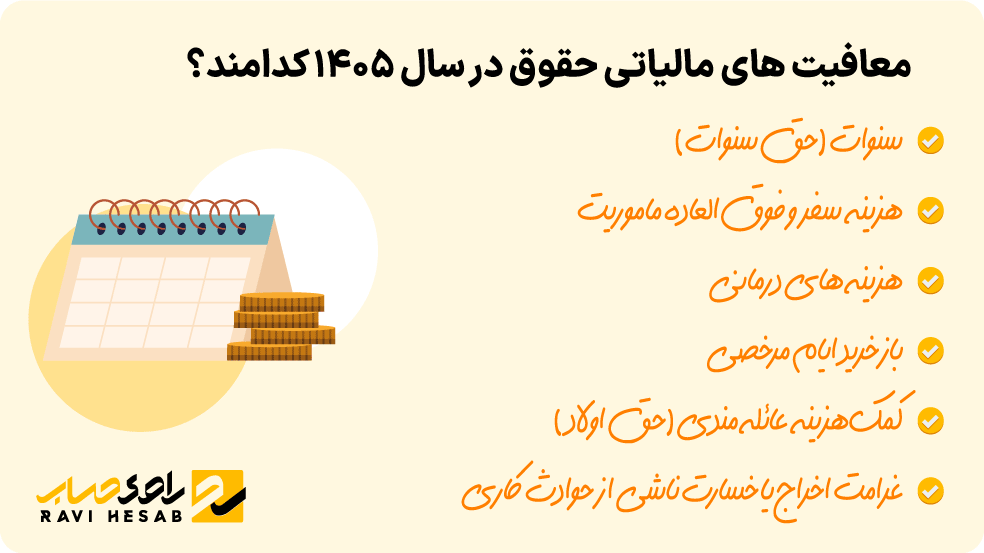
اگر میخواهید فهرست کامل معافیتها را با جزئیات و مثال ببینید، راهنمای معافیت مالیات حقوق همین موضوع را مفصل باز کرده است.
به عیدی و سنوات مالیات تعلق میگیرد؟
این پرسش هر سال، درست پیش از پرداخت عیدی، پرتکرارترین سؤالی است که از ما میپرسند، پس بگذارید جوابش را جدا و شفاف بدهم. سنوات، همانطور که گفتم، بهطور کامل معاف است و نیازی نیست نگرانش باشید. اما عیدی کمی متفاوت است: تا سقف یکدوازدهم معافیت سالانه معاف است و اگر مبلغی که پرداخت میکنید از این سقف بالاتر رفت، فقط همان مازاد، آنهم با نرخ ده درصد، مالیات میخورد.
به بیان ساده، برای بیشتر کارمندان که عیدیشان در محدوده متعارف است، عملاً مالیاتی روی عیدی بسته نمیشود و فقط مدیران و افرادی که عیدیهای چند برابری میگیرند ممکن است مشمول شوند. برای اینکه رقم دقیق را ببینید، ماشینحساب عیدی و سنوات این محاسبه را انجام میدهد و راهنمای مالیات عیدی و سنوات هم جزئیاتش را توضیح داده است.
مالیات حقوق ۱۴۰۵ را چطور حساب کنیم؟
حالا که هم نرخها را میدانید و هم میدانید چه چیزی مشمول است، رسیدن به عدد نهایی فقط سه گام ساده دارد. اول تمام درآمدهای مشمول را جمع میزنید و موارد معاف را از آن کم میکنید تا به «درآمد مشمول مالیات» برسید. بعد سقف معافیت را از آن کنار میگذارید و میبینید مازاد در کدام پلهها میافتد. در گام آخر، مالیات هر پله را جدا حساب و با هم جمع میکنید. همین.
بهترین راه برای جا افتادن این فرآیند، یک مثال است. تصور کنید کارمندی در سال ۱۴۰۵ درآمد مشمول ماهانه ۸۰ میلیون تومان دارد. چهل میلیون اولِ این حقوق کامل معاف است، پس اصلاً وارد محاسبه نمیشود. چهل میلیون باقیمانده در پله اول قرار میگیرد که نرخش ده درصد است، و مالیاتش میشود چهار میلیون تومان. همین و تمام؛ مالیات این کارمند برای این ماه چهار میلیون تومان است.
حالا فرض کنید همین حقوق ۱۰۰ میلیون تومان بود. باز هم چهل میلیون اول معاف است، چهل میلیون بعدی با ده درصد حساب میشود، و فقط بیست میلیون آخر وارد پله پانزده درصد میشود. میبینید که حتی وقتی حقوق بالا میرود، اینطور نیست که کل مبلغ نرخ بالا بگیرد؛ فقط آن تکه آخر است که کمی بیشتر مالیات میدهد. همین منطق پلکانی است که باعث میشود افزایش حقوق هیچوقت به ضرر کارمند تمام نشود.
تصور کنید کارفرمایی لیست حقوق را با رقم معافیت سال قبل ببندد؛ چون سقف معافیت هر سال بالا میرود، این کار یا باعث کسر مالیاتِ اضافه از کارمند میشود یا در بازبینی سازمان به اصلاحیه و جریمه میخورد. برای همین همیشه رقم معافیت را از قانون بودجه همان سال بردارید.
اگر نمیخواهید این مراحل را دستی برای دهها کارمند تکرار کنید، همین حقوق را در ماشینحساب مالیات حقوق راوی حساب وارد کنید تا در چند ثانیه سهم هر پله و مالیات نهایی را جدا به شما بدهد.
مالیات حقوق بر عهده کیست؟
یک سوءتفاهم رایج این است که فکر میکنند پرداخت مالیات حقوق مسئولیت خود کارمند است، در حالی که قانون این بار را روی دوش کارفرما گذاشته. طبق ماده ۸۶ قانون مالیاتهای مستقیم، کارفرما موظف است هنگام پرداخت حقوق، مالیات را کسر کند و تا پایان ماه بعد، همراه با فهرست حقوقبگیران، به سازمان امور مالیاتی بپردازد.
اهمیت این نکته آنجا روشن میشود که سازمان، در صورت بروز مشکل، سراغ کارفرما میرود نه کارمند. سازمان در عمل میگوید من با کسی که حقوق را پرداخت کرده طرف حسابم؛ اگر مالیاتی کسر نشده یا دیر پرداخت شده، جبرانش با اوست. برای همین است که دقت در این تکلیف، فقط یک کار اداری نیست، بلکه مستقیماً ریسک مالی شرکت را کم یا زیاد میکند.
جریمه دیرکرد یا اشتباه در لیست چقدر است؟
بیدقتی در این بخش دقیقاً همانجایی است که پول از دست میرود، پس ارزش دارد دو جریمه اصلی را بشناسید. اولی مربوط به دیر فرستادن فهرست است: طبق ماده ۱۹۷ قانون مالیاتهای مستقیم، اگر لیست را در موعد ارسال نکنید، جریمهای برابر دو درصدِ کل حقوق پرداختی آن دوره به شما تعلق میگیرد. توجه کنید که این دو درصد روی مبلغ حقوق حساب میشود، نه روی مالیات؛ برای همین حتی برای شرکتی که مالیاتش کم است هم میتواند رقم سنگینی شود.
جریمه دوم جدیتر است. اگر مالیات را اصلاً کسر نکنید یا کسر کنید ولی به سازمان نپردازید، طبق ماده ۱۹۹ قانون مالیاتهای مستقیم اصل آن مالیات بهعلاوه جریمه، مستقیم از خود کارفرما مطالبه میشود. یعنی نمیتوانید بگویید کارمند باید میپرداخت؛ مسئولیتش با شماست و سازمان هم همین را از شما میخواهد.
اگر لیست را اشتباه فرستادید، چطور اصلاح کنید؟
پیش میآید که لیست ارسال شود و بعد تازه متوجه یک اشتباه شوید؛ این اتفاق آنقدر رایج است که سامانه راهِ اصلاحش را از قبل دیده. کاری که میکنید این است که برای همان ماه، یک «لیست اصلاحی» با اطلاعات درست در سامانه مالیات حقوق بارگذاری میکنید و همان جایگزین نسخه قبلی میشود؛ لازم نیست چیزی را حذف کنید یا از اول شروع کنید.
تنها توصیه مهم این است که در اصلاح، تعلل نکنید. اگر اشتباه را پیش از سررسید پرداخت و پیش از رسیدگی اصلاح کنید، معمولاً بدون جریمه و دردسر میگذرد؛ اما هرچه بگذارید و پرونده کهنهتر شود، فرآیند اصلاح طولانیتر و پرمکاتبهتر میشود. پس بهمحض دیدن خطا، همان روز سراغ اصلاحش بروید.
پنج اشتباه رایج که گران تمام میشود
بیشتر جریمههایی که برای شرکتها پیش میآید، از چند اشتباه تکراری میآید که کاملاً قابل پیشگیریاند. مهمترینش را قبلاً گفتیم: حسابکردن با رقم معافیت سال قبل، که هم به کارمند ضرر میزند هم شما را وارد چرخه اصلاحیه میکند.
اشتباه رایج دیگر، جا انداختن کارمندانی است که حقوقشان زیر سقف معافیت است. خیلیها گمان میکنند وقتی مالیات کسی صفر میشود، دیگر نیازی به آوردن نامش در لیست نیست؛ در حالی که قانون میگوید اطلاعات همه کارکنان، حتی با مالیات صفر، باید در فهرست ماهانه ثبت شود. در کنار این دو، سه خطای دیگر هم زیاد دیده میشود: معاف گرفتنِ مزایای مستمر مثل حق جذب که در واقع مشمولاند، ثبت اشتباهِ کد ملی یا شماره بیمه که کل ردیف را در سامانه خراب میکند، و دیرکرد در ارسال که همانطور که گفتیم حتی با یک روز تأخیر جریمه ماده ۱۹۷ را فعال میکند. اگر همین چند نکته را کنترل کنید، عملاً جلوی بخش بزرگی از جریمههای احتمالی را گرفتهاید.
مالیات حقوق سالهای قبل
اگر در حال بستن پرونده یکی از سالهای گذشته هستید، به جدول و سقف معافیت همان سال نیاز دارید، نه ارقام امسال. راهنمای هر سال را از این جدول پیدا کنید:
| سال | راهنما |
|---|---|
| ۱۴۰۴ | جدول مالیات حقوق ۱۴۰۴ |
| ۱۴۰۳ | جدول محاسبه مالیات حقوق ۱۴۰۳ |
| ۱۴۰۲ | جدول معافیت مالیات حقوق ۱۴۰۲ |
| ۱۴۰۰ | جدول معافیت مالیات حقوق ۱۴۰۰ |
جمعبندی
اگر بخواهم کل این راهنما را در یک جمله خلاصه کنم، میشود این: مالیات حقوق ۱۴۰۵ روی سه چیز میچرخد، سقف معافیت چهل میلیون تومانی، پلههای ده تا سی درصد، و تکلیف کارفرما به کسر و ارسال بهموقع. هر مشکلی که در این حوزه پیش میآید، تقریباً همیشه ریشهاش در بیتوجهی به یکی از همین سه است.
عاقلانهترین کار این است که پیش از ارسال هر لیست، یک بار ارقام واقعی را در ماشینحساب مالیات حقوق راوی حساب وارد کنید و خروجی را با محاسبه خودتان بسنجید. این چند دقیقه وقت، شما را از یک جریمه چند میلیونی و یک عالمه رفتوبرگشت با سامانه بینیاز میکند.
مطالب مرتبط در حقوق و دستمزد
این مقاله را هوشمند تحلیل کن
پرامپتها و حالتهای تحلیل این بخش از پنل مدیریت راوینکس کنترل میشوند.
سوالات متداول کاربران (FAQ)
پاسخ سوالات پرتکرار کاربران را در این بخش ببینید.
خودت را بیازما
۱۲ سوال از آزمون موضوع «حقوق» — رایگان
پاسخنامهٔ کاملِ این ۱۲ سوال با پاسخ تشریحی
- ۱.وجوهی که کارفرمایان به اشخاص حقیقی غیر از کارکنان خود پرداخت میکنند، در کدام شرایط بدون رعایت معافیت موضوع ماده (۸۴) این قانون مشمول مالیات مقطوع به نرخ ۱۰٪ میباشند؟ (۱۳۹۵)
- الف)مشمول پرداخت کسورات بازنشستگی یا بیمه باشند.
- ب)از طرف غیر پرداخت کنندگان مقرری و مزد و حقوق اصلی پرداخت گردند.
- ج)مشمول پرداخت کسورات بازنشستگی باشند و به عنوان حق المشاوره، حق التدریس، حق التحقیق پرداخت گردند.
- د)مشمول پرداخت کسورات بازنشستگی یا بیمه نمیباشند و به عنوان حق المشاوره، حق حضور در جلسات، حق التدریس، حق التحقیق و حق پژوهش پرداخت گردند.پاسخ درست
پاسخ تشریحی:بر پایه تبصره ۱ ماده ۸۶ قانون مالیاتهای مستقیم، هرگاه پرداختی از سوی شخصی غیر از پرداختکننده اصلی حقوق به اشخاص حقیقی صورت گیرد، پرداختکننده مکلف است مالیات را با نرخ مقطوع ده درصد کسر کند، بدون آنکه معافیت ماده ۸۴ لحاظ شود. این حکم ناظر به وجوهی است که ماهیت مزد مستمر و مشمول کسور بازنشستگی یا بیمه ندارند و در قالب عناوینی چون حقالمشاوره، حق حضور در جلسات، حقالتدریس، حقالتحقیق و حق پژوهش پرداخت میشوند؛ به همین سبب گزینه چهارم دقیق است. گزینههایی که پرداخت را مشمول کسور بازنشستگی میدانند از دایره این تبصره خارجاند، زیرا آن پرداختها ذیل رابطه استخدامی اصلی و مشمول نرخ ماده ۸۵ قرار میگیرند. نکته کلیدی این است که وصف «پرداختکننده غیراصلی» و «نبودِ کسور بیمه» با هم شرط اعمال نرخ مقطوعاند. مستند: تبصره ۱ ماده ۸۶ ق.م.م. - الف)
- ۲.کدام مورد در خصوص مالیات حقوق سال ۱۳۹۵ کارکنان شرکتهای پژوهشی، مهندسی و فناوری مستقر در پارکهای علمی فناوری دارای مجوز از وزارت علوم، تحقیقات و فناوری صحیح است؟ (۱۳۹۵)
- الف)با رعایت مقررات مشمول مالیات است.
- ب)در دوره معافیت شرکت، از پرداخت مالیات معاف است.پاسخ درست
- ج)صرفا در صورتی که در مناطق کمتر توسعه یافته واقع شده باشند، از پرداخت مالیات معاف است.
- د)۵۰ درصد مالیات حقوق، در صورتی که در مناطق کمتر توسعه یافته واقع شده باشند، بخشوده میشود.
پاسخ تشریحی:کارکنان شاغل در واحدهای پژوهشی، مهندسی و فناوریِ مستقر در پارکهای علم و فناوریِ دارای مجوز از وزارت علوم، در همان بازهای که خودِ شرکت از معافیت مالیاتی برخوردار است، حقوقشان نیز معاف است؛ بنابراین گزینه «در دوره معافیت شرکت از پرداخت مالیات معاف است» درست است. این معافیت مشروط به استقرار در منطقه کمتر توسعهیافته نیست، پس گزینههای سوم و چهارم که آن را به منطقه کمتر توسعهیافته گره میزنند نادرستاند؛ آن احکام مربوط به بخشودگی پنجاهدرصدی ماده ۹۲ است و ربطی به پارکهای علم و فناوری ندارد. گزینه «با رعایت مقررات مشمول است» نیز حکم عام حقوق را بیان میکند و استثنای پارک را نادیده میگیرد. نکته آموزشی: معافیت کارکنان تابعِ دوره معافیت خودِ واحد فناور است و با پایان آن دوره، حقوق مشمول میشود. مستند: ماده ۹ قانون حمایت از شرکتها و مؤسسات دانشبنیان و مقررات پارکهای علم و فناوری. - الف)
- ۳.طبق مفاد موضوع ماده ۸۷ قانون مالیاتهای مستقیم، مشروط به کدام مورد اضافه پرداختی بابت مالیات بر درآمد حقوق طبق مقررات مسترد خواهد شد؟ (۱۳۹۵)
- الف)بعد از انقضای سال تا آخر سال بعد، با درخواست کتبی حقوق بگیر از اداره امور مالیاتی محل سکونت
- ب)بعد از احراز اضافی پرداختی با درخواست کتبی حقوق بگیر از اداره امور مالیاتی محل پرداخت مالیات حقوق
- ج)بعد از انقضای تیرماه سال بعد تا آخر آن سال، با درخواست کتبی حقوق بگیر از اداره امور مالیاتی محل سکونتپاسخ درست
- د)بعد از انقضای تیرماه سال بعد تا آخر آن سال، با درخواست کتبی حقوق بگیر از اداره امور مالیاتی محل پرداخت مالیات حقوق
پاسخ تشریحی:ماده ۸۷ قانون مالیاتهای مستقیم استرداد اضافهپرداختی مالیات حقوق را منوط به دو شرط میکند: نخست آنکه درخواست پس از انقضای تیرماه سال بعد تا پایان همان سال مطرح شود، و دوم آنکه بهصورت کتبی از سوی خودِ حقوقبگیر و به اداره امور مالیاتی محل سکونت او ارائه گردد؛ از این رو گزینه سوم منطبق است. گزینهای که اداره محل پرداخت مالیات را مرجع میداند خطا دارد، چون قانون صریحاً محل سکونت را تعیین کرده است. گزینهای هم که بازه «انقضای سال تا آخر سال بعد» را میآورد مبدأ زمانی را اشتباه بیان کرده است. نکته کاربردی: پیش از پایان تیرماه، تسویه سالانه هنوز محرز نیست و همین ماه مبنای شروع بازه درخواست است؛ اداره نیز ظرف سه ماه رسیدگی میکند. مستند: ماده ۸۷ ق.م.م. - الف)
- ۴.پرداخت کنندگان حقوق مکلف هستند مالیات متعلق به حقوق پرداختی را کسر و ظرف مهلت ........ به اداره امور مالیاتی پرداخت نمایند. (۱۳۹۶)
- الف)تا پایان ماه بعد از پرداخت حقوقپاسخ درست
- ب)تا بیستم ماه بعد از پرداخت حقوق
- ج)تا پایان ماه جاری
- د)۳۰ روز از پرداخت حقوق
پاسخ تشریحی:بر اساس ماده ۸۶ قانون مالیاتهای مستقیم، پرداختکنندگان حقوق مکلفاند مالیات متعلق را هنگام هر پرداخت یا تخصیص کسر کنند و تا پایان ماه بعد، همراه با فهرست دریافتکنندگان، به اداره امور مالیاتی بپردازند؛ بنابراین گزینه «تا پایان ماه بعد از پرداخت حقوق» درست است. گزینه «تا بیستم ماه بعد» موعدی است که برخی آن را با مالیات بر ارزش افزوده اشتباه میگیرند و در حقوق کاربرد ندارد. «تا پایان ماه جاری» نیز مهلت را کوتاهتر از حکم قانون فرض کرده و «سی روز از پرداخت» با متن قانون که مبنای آن پایان ماه تقویمی بعد است، تطابق ندارد. نکته کلیدی: ملاک، پایان ماهِ تقویمیِ بعد است، نه گذشتِ سی روز از تاریخ پرداخت. مستند: ماده ۸۶ ق.م.م. - الف)
- ۵.در خصوص وجوه پرداختی به افراد بازنشسته که از سازمانهای مختلف، حقوق بازنشستگی دریافت میکنند و مجددا به طور تمام وقت، به عنوان حقوق بگیر با مراکز دیگر همکاری میکنند، کدام مورد صحیح است؟ (۱۳۹۹)
- الف)معاف از پرداخت مالیات است .
- ب)بدون کسر معافیت ، مشمول مالیات است .
- ج)در صورت اشتغال در مناطق کمتر توسعه یافته ، معاف از پرداخت مالیات حقوق هستند.
- د)همانند سایر حقوق بگیران بدون توجه به وضعیت بازنشستگی پس از کسر معافیت مقرر در ماده ۸۴ ق.م.م، مشمول مالیات بر درآمد حقوق هستند.پاسخ درست
پاسخ تشریحی:حقوق بازنشستگی بهموجب بند ۵ ماده ۹۱ قانون مالیاتهای مستقیم از مالیات معاف است، اما این معافیت تنها به مستمری بازنشستگی تعلق میگیرد و به درآمد شغل جدید سرایت نمیکند. فردی که پس از بازنشستگی مجدداً بهصورت تماموقت بهعنوان حقوقبگیر مشغول میشود، نسبت به حقوق شغل تازهاش دقیقاً مانند سایر حقوقبگیران، پس از کسر معافیت ماده ۸۴ و با نرخ ماده ۸۵، مشمول مالیات است؛ از این رو گزینه چهارم درست است. گزینه «معاف است» معافیت مستمری را بهغلط به شغل جدید تعمیم میدهد و گزینه «بدون کسر معافیت» حق قانونی کسر معافیت ماده ۸۴ را از او دریغ میکند. نکته آموزشی: بازنشستگی وضعیت مستمری را معاف میکند، نه رابطه استخدامی جدید را. مستند: بند ۵ ماده ۹۱ و ماده ۸۵ ق.م.م. - الف)
- ۶.مالیات حقوق اردیبهشتماه آقای تولایی در سال ۱۴۰۵، در صورتی که حقوق فروردین و اردیبهشت وی در آن سال، هر ماه ۷۰۰.۰۰۰.۰۰۰ ریال و اضافهکار اردیبهشتماه ۲۰۰.۰۰۰.۰۰۰ ریال بوده باشد چند ریال است؟ (۱۳۹۹)
- الف)۵۰.۰۰۰.۰۰۰
- ب)۵۵.۰۰۰.۰۰۰پاسخ درست
- ج)۷۵.۰۰۰.۰۰۰
- د)۶۰.۰۰۰.۰۰۰
پاسخ تشریحی:در محاسبه مالیات حقوق، هر ماه بهصورت مستقل سنجیده میشود؛ بنابراین حقوق فروردین نقشی در مالیات اردیبهشت ندارد و تنها برای منحرفکردن ذهن آورده شده است. در اردیبهشتماه، حقوق ۷۰۰.۰۰۰.۰۰۰ ریال با اضافهکار ۲۰۰.۰۰۰.۰۰۰ ریال جمعاً ۹۰۰.۰۰۰.۰۰۰ ریال درآمد مشمول میسازد. نخست معافیت ماهانه ۴۰۰.۰۰۰.۰۰۰ ریال کسر میشود و ۵۰۰.۰۰۰.۰۰۰ ریال درآمد مشمول میماند. اکنون نرخ پلکانی اعمال میشود: تا سقف ۴۰۰.۰۰۰.۰۰۰ ریالِ نخست با نرخ ده درصد برابر ۴۰.۰۰۰.۰۰۰ ریال، و ۱۰۰.۰۰۰.۰۰۰ ریال باقیمانده با نرخ پانزده درصد برابر ۱۵.۰۰۰.۰۰۰ ریال. جمع مالیات ۵۵.۰۰۰.۰۰۰ ریال است. نکته: اضافهکار جزء درآمد مشمول است و معاف نیست. مستند: مواد ۸۴ و ۸۵ ق.م.م و جدول نرخ بودجه سال ۱۴۰۵. - الف)
- ۷.در کدام یک از موارد زیر، مزایای پرداختی مشمول مالیات حقوق نیست؟ (۱۳۹۹)
- الف)مزایای پرداختی نقدی مربوط به شغل
- ب)مزایای پرداختی نقدی و غیر نقدی مربوط به شغل
- ج)پرداختی به کارکنان دولت در صورتی که غیر نقدی پرداخت شود.
- د)پرداختی به کارکنان دولت فقط از محل تسهیلات رفاهی ماده ۴۰ قانون الحاق موادی به قانون تنظیم بخشی از مقررات مالی دولت .پاسخ درست
پاسخ تشریحی:اصل بر آن است که حقوق و مزایای مربوط به شغل، اعم از نقدی و غیرنقدی، مشمول مالیات حقوق است؛ بنابراین گزینههایی که مزایای نقدی یا غیرنقدی مرتبط با شغل را میآورند مشمولاند و پاسخ نیستند. آنچه از شمول خارج میشود، پرداختی به کارکنان دولت صرفاً از محل تسهیلات رفاهی موضوع ماده ۴۰ قانون الحاق موادی به قانون تنظیم بخشی از مقررات مالی دولت است؛ این وجوه ماهیت کمک رفاهی دارد نه مزد شغل، و به همین دلیل مشمول مالیات حقوق نیست. از این رو گزینه چهارم درست است. نکته آموزشی: تفکیک «مزایای مرتبط با شغل» از «تسهیلات رفاهیِ دارای مجوز قانونی» مرز اصلی شمول و عدمشمول است؛ صِرف غیرنقدیبودن، چیزی را معاف نمیکند. مستند: ماده ۸۳ ق.م.م و ماده ۴۰ قانون الحاق موادی به قانون تنظیم بخشی از مقررات مالی دولت. - الف)
- ۸.اضافه پرداختی مالیات بر درآمد حقوق، در کدام صورت، طبق مقررات مربوط مسترد خواهد شد؟ (۱۴۰۰)
- الف)بعد از انقضای تیر ماه سال بعد، تا آخر آن سال با درخواست کتبی حقوق بگیر از اداره امور مالیاتی محل سکونت، مورد مطالبه قرار گیرد .پاسخ درست
- ب)بعد از انقضای تیر ماه سال بعد، حداکثر تا سه ماه بعد با درخواست کتبی حقوق بگیر از اداره امور مالیاتی مورد مطالبه قرار گیرد .
- ج)تا آخر آن سال، با درخواست کتبی حقوق بگیر از اداره امور مالیاتی محل پرداخت حقوق مورد مطالبه قرار گیرد .
- د)تا آخر آن سال، با درخواست کتبی حقوق بگیر از اداره امور مالیاتی محل سکونت، مورد مطالبه قرار گیرد .
پاسخ تشریحی:مطابق ماده ۸۷ قانون مالیاتهای مستقیم، استرداد اضافهپرداختی مالیات حقوق مشروط به این است که پس از انقضای تیرماه سال بعد تا پایان همان سال، بهصورت کتبی از سوی حقوقبگیر و از اداره امور مالیاتی محل سکونت او مطالبه شود؛ از این رو گزینه نخست درست است. گزینهای که سقف را «سه ماه» گذاشته، مهلت رسیدگی اداره را با بازه درخواست خلط کرده است؛ آن سه ماه مهلت رسیدگی اداره است، نه مهلت ارائه درخواست. گزینههایی که مبدأ «انقضای تیرماه» را حذف کردهاند یا مرجع را محل پرداخت دانستهاند نیز با متن قانون ناسازگارند. نکته کاربردی: تا پایان تیرماه، تسویه نهایی سال محرز نیست و ملاک مرجع، همواره محل سکونت حقوقبگیر است. مستند: ماده ۸۷ ق.م.م. - الف)
- ۹.معافیت مالیات بر درآمد حقوق در مورد مزایای غیر نقدی پرداختی به حقوق بگیران، حداکثر تا چه میزانی است؟ (۱۴۰۰)
- الف)یک دوازدهم معافیت موضوع ماده ۸۴ قانون مالیاتهای مستقیم
- ب)دو دوازدهم معافیت موضوع ماده ۸۴ قانون مالیاتهای مستقیمپاسخ درست
- ج)۵۰ درصد معافیت موضوع ماده ۸۴ قانون مالیاتهای مستقیم
- د)دو دوازدهم حداقل حقوق تعیین شده به وسیله دولت
پاسخ تشریحی:بند ۱۳ ماده ۹۱ قانون مالیاتهای مستقیم، مزایای غیرنقدی پرداختی به کارکنان را حداکثر تا معادل دو دوازدهم معافیت موضوع ماده ۸۴ از مالیات معاف کرده است؛ بنابراین گزینه دوم درست است. گزینه «یک دوازدهم» مربوط به سقف معافیت عیدی و پاداش آخر سال موضوع بند ۱۰ همان ماده است و نباید با مزایای غیرنقدی اشتباه شود. «پنجاه درصد معافیت» و «دو دوازدهم حداقل حقوق» نیز مبنای قانونی ندارند، زیرا معیار قانونگذار همان معافیت سالانه ماده ۸۴ است نه حداقل حقوق. نکته آموزشی: سقف مزایای غیرنقدی معاف دو برابر سقف عیدی است؛ تفکیک این دو بند از خطاهای رایج آزمون است. مستند: بند ۱۳ ماده ۹۱ ق.م.م. - الف)
- ۱۰.چنانچه کارفرمایی وجوهی بابت حق التدریس یا حق التحق به اشخاص حقیقی غیر از کارکنان خود پرداخت کند، مکلف است چند درصد آن را کسر و تا چه مدت، ضمن اعلام مشخصات دریافت کننده، به اداره امور مالیاتی پرداخت کند؟ ۱۴۰۰
- الف)۱۰-پایان ماه بعدپاسخ درست
- ب)۵-پایان ماه بعد
- ج)۵-۱ ماه
- د)۱۰- پایان ماه
پاسخ تشریحی:وقتی کارفرمایی وجوهی مانند حقالتدریس یا حقالتحقیق به اشخاص حقیقیِ غیر از کارکنان خود بپردازد، این پرداخت مشمول تبصره ۱ ماده ۸۶ قانون مالیاتهای مستقیم است؛ یعنی باید ده درصد آن را بهعنوان مالیات مقطوع کسر کند و حداکثر تا پایان ماه بعد، همراه با اعلام مشخصات دریافتکننده، به اداره امور مالیاتی بپردازد. بنابراین گزینه «ده درصد - پایان ماه بعد» درست است. نرخ پنج درصد تنها به حقالتحقیق و قراردادهای پژوهشیِ دانشگاهها و مراکز آموزش عالی دارای مجوز اختصاص دارد و به کارفرمای معمولی تسری نمییابد. گزینه «پایان ماه» نیز موعد را ناقص بیان کرده، چون ملاک پایان ماهِ بعد است. نکته آموزشی: نرخ ده درصد و مهلت پایان ماه بعد، قاعده عمومی پرداختهای غیراصلی است. مستند: تبصره ۱ ماده ۸۶ ق.م.م. - الف)
- ۱۱.کدام مورد در خصوص وجوه پرداختی به افراد بازنشسته که از سازمانهای مختلف، حقوق بازنشستگی دریافت میکنند و مجددا به طور تمام وقت یا نیمه وقت به عنوان حقوق بگیر با مراکز دیگر همکاری میکنند صحیح است ؟ (۱۴۰۰)
- الف)معاف از پرداخت مالیات هستند
- ب)بدون کسر معافیت، مشمول مالیات هستند .
- ج)همانند سایر حقوق بگیران، مشمول مالیات بر درآمد حقوق هستند .پاسخ درست
- د)در صورت اشتغال در مناطق کمتر توسعه یافته، معاف از پرداخت مالیات حقوق هستند .
پاسخ تشریحی:حقوق بازنشستگی طبق بند ۵ ماده ۹۱ قانون مالیاتهای مستقیم معاف است، ولی این معافیت به درآمد شغل تازه فرد بازنشسته سرایت نمیکند. کسی که پس از بازنشستگی، تماموقت یا نیمهوقت بهعنوان حقوقبگیر با مرکز دیگری همکاری میکند، نسبت به آن حقوق جدید مانند سایر حقوقبگیران و پس از کسر معافیت ماده ۸۴ مشمول مالیات است؛ از این رو گزینه سوم درست است. گزینه «معاف است» معافیت مستمری را بهاشتباه به شغل دوم تعمیم میدهد و گزینه «بدون کسر معافیت» حق قانونی کسر معافیت پایه را نادیده میگیرد. اشتغال در منطقه کمتر توسعهیافته هم معافیت کامل نمیآورد، بلکه صرفاً پنجاه درصد بخشودگی ماده ۹۲ را در پی دارد. نکته آموزشی: بازنشستگی وضع مستمری را معاف میکند، نه رابطه کاری جدید را. مستند: بند ۵ ماده ۹۱ و ماده ۸۵ ق.م.م. - الف)
- ۱۲.شرکت فلاحت در سال ۱۴۰۰، در منطقه ویژه اقتصادی گرمسار به ثبت رسیده و دارای مجوز فعالیت از مرجع ذیربط است . محل فعالیت اصلی و اقامتگاه قانونی شرکت یاد شده، منطقه ویژه اقتصادی است. این شرکت، ۱۰ نفر پرسنل حقوق بگیر دارد که محل فعالیت ۷ نفر از آنان در منطقه ویژه و سه نفر در شهر تهران است. کدام مورد در خصوص مالیات حقوق پرسنل این شرکت، صحیح است؟ (۱۴۰۰)
- الف)درآمد حقوق پرسنل مستقر در منطقه ویژه اقتصادی گرمسار و تهران معاف از مالیات حقوق است .
- ب)درآمد حقوق پرسنل مستقر در منطقه ویژه اقتصادی گرمسار و تهران مشمول مالیات حقوق است .پاسخ درست
- ج)درآمد حقوق پرسنل مستقر در منطقه ویژه اقتصادی گرمسار، معاف و درآمد حقوق پرسنل مستقر در تهران، مشمول مالیات حقوق است .
- د)درآمد حقوق پرسنل مستقر در منطقه ویژه اقتصادی گرمسار، مشمول مالیات حقوق و درآمد حقوق پرسنل مستقر در تهران، معاف از مالیات حقوق است .
پاسخ تشریحی:حقوق کارکنان شاغل در مناطق ویژه اقتصادی از معافیت مالیات حقوق برخوردار نیست و همواره مشمول مالیات است؛ برخلاف تصور رایج، ثبت شرکت و استقرار اقامتگاه در منطقه ویژه، حقوق کارکنان را معاف نمیکند. بنابراین هم حقوق آن هفت نفر مستقر در منطقه ویژه گرمسار و هم حقوق سه نفر شاغل در تهران مشمول مالیات حقوق است و گزینه دوم درست است. گزینههایی که کارکنان منطقه ویژه را معاف میدانند، معافیتهای احتمالی درآمد بنگاه در مناطق آزاد را بهغلط به حقوق کارکنانِ منطقه ویژه تعمیم دادهاند. نکته آموزشی: معافیت مناطق ناظر بر فعالیت اقتصادی بنگاه است، نه لزوماً بر حقوق کارکنان؛ در منطقه ویژه، حقوق در هر حال مشمول است. مستند: قانون تشکیل و اداره مناطق ویژه اقتصادی و بخشنامههای سازمان امور مالیاتی. - الف)
مقالات مرتبط

آموزههای حسابداری
۲۰ شهریور ۱۴۰۵
راهنمای کامل آزمون کارشناس رسمی دادگستری ۱۴۰۵ (رشته حسابداری و حسابرسی)
4
دقیقه مطالعه

آموزه های مالیاتی
۲۰ شهریور ۱۴۰۵
آموزش حقوق و دستمزد ۱۴۰۵ رایگان: ۷ محاسبهای که هر حسابدار باید بلد باشد
5
دقیقه مطالعه

آموزههای حسابداری
۲۰ شهریور ۱۴۰۵
آموزش استانداردهای حسابداری
10
دقیقه مطالعه

آموزه های مالیاتی
۱۷ شهریور ۱۴۰۵
بازنشستگی کشوری: تفاوتها با تأمین اجتماعی و نحوه محاسبه
2
دقیقه مطالعه
آموزه های مالیاتی
۱۷ شهریور ۱۴۰۵
مرخصی در قانون کار: انواع، سقف ذخیره و بازخرید
2
دقیقه مطالعه
آموزه های مالیاتی
۱۷ شهریور ۱۴۰۵
حق مأموریت در قانون کار: شرایط و نحوه محاسبه
2
دقیقه مطالعه
بخشنامههای مرتبط
بخشنامه مرتبط
—
راجع به اموال جزء ماترک متوفی برای تشخیص مالیات - اموالی که به علل معاذیرقانونی اعمال حق مالکیت نسبت به آن اموال متعذر است
1
دقیقه مطالعه
بخشنامه مرتبط
—
معافیت حقوق و مزایا و وجوه موضوع بند ۱۳ ماده ۹۱ قانون مالیات های مستقیم که به حد نصاب معافیت مقرر در ماده ۸۴ نرسیده باشد
1
دقیقه مطالعه
بخشنامه مرتبط
—
نحوه اجرای حکم ماده ۸۵ قانون مالیات های مستقیم با توجه به دادنامه شماره ۱۱۸۱ مورخ ۱۳۸۶/۱۰/۰۹ هیأت عمومی دیوان عدالت اداری مبنی بر ابطال بخشنامه شماره ۲۱۱/۸۷۶/۳۱۲۰۹ مورخ ۱۳۸۱/۰۵/۳۰
1
دقیقه مطالعه
بخشنامه مرتبط
—
درآمد حقوق کارکنان دولتی و غیر دولتی شامل حق شغل حق شاغل، فوق العاده مستمر و غیر مستمر و سایر پرداختی ها و کارانه به استثنای عیدی پایان سال پس از کسر معافیتهای مقرر در قانون مالیات های مستقیم و سایر قوانین و همچنین موارد عدم شمول مواد ۸۲ و ۸۳ قانون مالیاتهای مستقیم شامل کمک هزینه مهد کودک یارانه غذا، ایاب و ذهاب و هزینه مسکن کمک هزینه ورزش و کمک هزینه تلفن همراه به نرخ های مقرر در قانون مذکور بودجه سال (۱۴۰۱) مشمول مالیات میباشد
1
دقیقه مطالعه
بخشنامه مرتبط
—
ابطال فراز ماده 199 قانون مالیاتهای مستقیم از قسمت اخیر بخشنامه شماره 2426/200/ص مورخ 26/12/1402 سازمان امور مالیاتی کشور)
1
دقیقه مطالعه
بخشنامه مرتبط
—
رای شماره ۱۴۰۲۳۱۳۹۰۰۰۳۴۱۳۴۱۹ مورخ ۱۴۰۲/۱۲/۲۷ هیات تخصصی مالیاتی ، بانکی دیوان عدالت اداری
1
دقیقه مطالعه
بخشنامه مرتبط
—
آیا حکم قانون استفاده از خدمت خارج از وقت اداری اعضای هیات علمی و اعضا غیر هیات علمی دانشگاه ها و موسسات آموزش عالی ناسخ حکم قانون معافیت از مالیات وجوهی که تحت هر عنوان به استثنای حقوق و فوق العاده شغل به پزشکان... پرداخت می شود می باشد یا خیر؟
1
دقیقه مطالعه
بخشنامه مرتبط
—
حقوق کارکنان شرکتهای دولتی واگذار شده در طول سال ۱۳۹۰
1
دقیقه مطالعه