راوی حساب
راوینکس
مقالات

جدول معافیت مالیات حقوق سال ۱۴۰۰

این مقاله برای سال ۱۴۰۰ است. برای جدول و ارقام به‌روزِ سال ۱۴۰۵، معافیت مالیات حقوق ۱۴۰۵ را ببینید. آگاهی از مالیات و موارد موارد معاف از مالیات برای همه افراد حقیقی و حقوقی در جامعه اهمیت دارد و این اهمین بیشتر از جهت این است که آگاهی از قوانین و مقررات مالیاتی به شما کمک می‌کند تا مالیات خود را به موقع و صحیح پرداخت کنید. این امر می‌تواند از جریمه‌های مالیاتی جلوگیری کند. همچنین آگاهی از قوانین و مقررات مالیاتی به شما کمک می‌کند تا از معافیت‌ها و تخفیف‌های مالیاتی که واجد شرایط دریافت آنها هستید، بهره‌مند شوید. این امر می‌تواند باعث کاهش هزینه‌های مالیاتی شما شود. معافیت مالیات حقوق ۱۴۰۰ هر ساله در قانون بودجه سنواتی مبلغی را به عنوان معافیت مالیات حقوق در نظر می گیرند یعنی تا یک مبلغ مشخص نرخ مالیات صفر است و بعد از آن نرخ مالیاتی متغیر می شود. در قوانین مالیاتی برای هر منبع درآمدی مالیاتی در نظر گرفته شده است که اخذ حقوق از این قضیه مستثی نیست. برای محاسبه مالیات حقوق باید به منبع قانونی آن یعنی ماده 84 قانون مالیات های مستقیم مراجعه کنیم: ماده 84- میزان معافیت مالیات بر درآمد سالانه مشمول مالیات حقوق از یک یا چند منبع، هرساله در قانون بودجه سنواتی مشخص می‌شود. نکته مهمی که در قانون مالیات برای آن پیش بینی شده این است که میزان معافیت را همانند ماده 132 یا دیگر مواد قانونی تعیین نکرده و این مورد را به عهده قانون بودجه کشور گذاشته است. این مهم به این دلیل است که هر ساله نرخ معافیت با توجه به تورم در کشور و البته میزان افزایش حقوق پایه وزارت کار افزایش می یابد و به نظر می رسد که این روش عادلانه تر باشد. خوب با توجه به این نکته به سراغ قانون بودجه سال 99 رجوع کنیم: تبصره ۱۲- الف- بند 4 قانون بودجه 1400: سقف معافیت مالیاتی موضوع ماده (۸۴) قانون مالیات‌های مستقیم در سال ۱۴۰۰ مبلغ چهارصد و هشتاد میلیون (۴۸۰.۰۰۰.۰۰۰) ریال تعیین می شود. نرخ مالیات بر کل درآمد کارکنان دولتی و غیردولتی اعم از حقوق و مزایای فوق‌العاده (به استثنای تبصره‌های (۱) و (۲) ماده (۸۶) قانون مالیات‌های مستقیم و با رعایت ماده (۵) قانون اصلاح پاره‌ای از مقررات مربوط به اعضای هیأت علمی مصوب ۱۶/۱۲/۱۳۶۸ با اصلاحات و الحاقات بعدی) و کارانه مازاد بر مبلغ مذکور تا یک و نیم برابر آن مشمول مالیات سالانه ده‌درصد (۱۰%) و نسبت به مازاد یک و نیم برابر تا دو و نیم برابر آن مشمول مالیات سالانه پانزده‌درصد (۱۵%) و نسبت به مازاد دو و نیم برابر تا چهار برابر آن مشمول مالیات سالانه بیست‌درصد (۲۰%) و نسبت به مازاد چهار برابر مشمول مالیات بیست و پنج‌درصد (۲۵%) می‌باشد. میزان معافیت مالیاتی اشخاص موضوع مواد (۵۷) و (۱۰۱) قانون مالیات‌ها سالانه مبلغ دویست و هشتاد و هشت میلیون (۲۸۸٫۰۰۰٫۰۰۰) ریال تعیین می‌شود. جدول معافیت مالیات حقوق سال ۱۴۰۰ برای مشاهده آخرین جدول مالیات حقوق روی لینک رو به رو کلیک کنید: راهنمای جامع مالیات حقوق ۱۴۰۵ نحوه محاسبه مالیات حقوق ۱۴۰۰ قبل از اینکه به سراغ محاسبه مالیات حقوق به صورت آنلاین برویم بهتر است روند کار و نحوه محاسبات را بصورت دقیق تر بیان کنیم سپس از قسمت محاسبه آنلاین استفاده کنیم. در این حالت نحوه محاسبه را نیز فرا میگیریم. همانطور که در جدول مالیات حقوق 1400 موضوع ماده 84 مشاهده می کنید نرخ های مربوط به مالیات حقوق ذکر شده است. در این جا می خواهیم با چند مثال کاربردی جدول را شفاف تر کنیم. فرض کنید فردی 320.000.000 ریال حقوق می گیرد. نحوه محاسبه مالیات حقوق به شرح زیر است: نحوه محاسبات در جدول زیر و تعاریف آنها: مبلع حقوق از: مبلغ پایه ای است که در قانون بودجه تعریف شده است. مبلغ حقوق تا: مبلغ سقف هر مرحله از محاسبات می باشد. نرخ مالیات: نرخ مالیات بر حقوق می باشد که باید * ستون “مشمول مالیات” شود. مشمول مالیات: این عدد از حاصل (مبلغ حقوق از – مبلغ حقوق تا) بدست آمده است. مبلغ مالیات: عدد بدست آمده از حاصل (نرخ مالیات * مشمول مالیات) بدست آمده است. محاسبه مالیات حقوق برای مبلغ 320.000.000 ریال ردیف مبلغ حقوق از مبلغ حقوق تا نرخ مالیات مشمول مالیات مبلغ مالیات 1 1 40.000.000 0 % 0 0 1 40/000/001 80.000.000 10 % 40.000.000 4.000.000 2 80.000.001 120.000.000 15 % 40.000.000 6.000.000 3 120.000.001 180.000.000 20 % 60.000.000 12.000.000 4 180.000.001 240.000.000 25 % 60.000.000 15.000.000 240.000.001 320.000.000 30 % 80.000.000 24.000.000 جمع مالیات قابل پرداخت 61.000.000 برای محاسبه مالیات حقوق در اکسل می توانید فایل مالیات حقوق اکسل 99 را دانلود کنید. در نظر داشته باشید که این فایل بدون هیچگونه رمزنگاری می باشد و فرمول ها کاملا در اختیار شما می باشند. برای اطمینان از صحت محاسبات می توانید از قسمت پایین و بخش محاسبه آنلاین مالیات حقوق مبلغ 320.000.000 ریال را وارد کنید. معافیت ماده ۱۰۱ و ۵۷ قانون مالیات در بند پایانی تبصره 12 قانون بودجه ذکر شده است که معافیت موضوع مواد 57 و 101 قانون مالیات 360.000.000 ریال می باشد. این معافیت را اصطلاحا معافیت معیشتی می گویند و برای اشخاص زیر استفاده می شود: ماده 57: در مورد شخص حقیقی که هیچ گونه درآمدی ندارد تا میزان معافیت مالیاتی درآمد حقوق موضوع ماده (84) این قانون از درآمد مشمول مالیات سالانه مستغلات از مالیات معاف و مازاد طبق مقررات این فصل مشمول مالیات می‌باشد. اشخاصی که ملک خود را اجاره می دهند و هیچ درآمد دیگری ندارند می توانند از این معافیت استفاده کنند. برای توضیحات بیشتر می توانید کتاب قانون مالیات را قورت بده را تهیه کنید. ماده 101: درآمد سالانه مشمول مالیات مودیان موضوع این فصل که اظهارنامه مالیاتی خود را طبق مقررات این فصل در موعد مقرر تسلیم کرده‌اند تا ‌میزان معافیت موضوع ماده (84) این قانون از پرداخت مالیات معاف و مازاد آن به نرخ­های مذکور در ماده (131) این قانون مشمول مالیات خواهد بود. ‌شرط تسلیم اظهارنامه برای استفاده از معافیت فوق نسبت به عملکرد سال 1382 به بعد جاری است. این معافیت برای مشاغل است که از مبلغ مشمول مالیات آنها 360.000.000 ریال کسر می شود. در نظر داشته باشید که مشاغل معافیت معیشتی دارند و شرکت ها یا اشخاص حقوقی از این معافیت بی بهره هستند. مالیات حقوق بر عهده کیست؟ پرداخت مالیات حقوق بر عهده کارفرماست، نه کارمند. طبق ماده ۸۶ قانون مالیات‌های مستقیم ، کارفرما موظف است هنگام پرداخت حقوق، مالیات را کسر و تا پایان ماه بعد همراه فهرست حقوق‌بگیران به سازمان امور مالیاتی بپردازد. اگر مالیاتی کسر یا پرداخت نشود، سازمان سراغ کارفرما می‌رود. جریمه دیرکرد یا اشتباه در لیست حقوق دو جریمه اصلی در این حوزه وجود دارد: دیر فرستادن فهرست حقوق: طبق ماده ۱۹۷ ، جریمه‌ای برابر دو درصد کل حقوق پرداختی همان دوره (این دو درصد روی مبلغ حقوق است، نه مالیات). کسر نکردن یا نپرداختن مالیات: طبق ماده ۱۹۹ ، اصل مالیات به‌علاوه جریمه مستقیم از کارفرما مطالبه می‌شود. اگر لیست حقوق را اشتباه فرستادید، چطور اصلاح کنید؟ برای همان ماه یک «لیست اصلاحی» با اطلاعات درست در سامانه بارگذاری می‌کنید و جایگزین نسخه قبلی می‌شود؛ لازم نیست چیزی حذف کنید یا از اول شروع کنید. اگر پیش از سررسید پرداخت و پیش از رسیدگی اصلاح کنید، معمولاً بدون جریمه می‌گذرد. پنج اشتباه رایج که گران تمام می‌شود بیشتر جریمه‌های حقوق و دستمزد از چند اشتباه تکراری و قابل‌پیشگیری می‌آید: حساب‌کردن با رقم معافیت سال قبل به‌جای رقم به‌روزِ همان سال. جا انداختن کارمندانی که حقوقشان زیر سقف معافیت است (اطلاعات همه کارکنان، حتی با مالیات صفر، باید در فهرست ماهانه ثبت شود). معاف گرفتنِ مزایای مستمر مثل حق جذب که در واقع مشمول مالیات‌اند. ثبت اشتباهِ کد ملی یا شماره بیمه که کل ردیف را در سامانه خراب می‌کند. دیرکرد در ارسال که حتی با یک روز تأخیر جریمه ماده ۱۹۷ را فعال می‌کند. ابلاغ بخشنامه حقوق ۱۴۰۰ در قانون بودجه هر ساله مبلغ مالیات حقوق مشخص می شود و مجلس آن را تصویب می کند اما زمانی قابلیت اجرا دارد که سازمان امور مالیاتی آن را در قالب یک بخشنامه ابلاغ کند. برای مالیات حقوق سال 99 سازمان امور مالیاتی در قالب ابلاغ بخشنامه معافیت سالانه حقوق چند روز پیش ابلاغ کرد. پس در نظر داشته باشید که مالیات حقوق سال 99 از تاریخ 1399/01/27 از طرف سازمان امور مالیاتی رسما ابلاغ و لازم الاجراست. شما می توانید برای مطالعه مطالب بیشتر در خصوص معاف از مالیات و مطالب روز در این خصوص به سایت راوی حساب مراجعه کنید و یا جهت استفاده از آموزش مالیات و مشاهده دوره مالیات به صفحه مربوطه مراجعه نموده و اطلاعات لازم در خصوص مالیات را به دست بیاورید. محاسبه مالیات حقوق بر اساس جدول معافیت های سال ۱۴۰۰ محاسبه دقیق مالیات حقوق یکی از دغدغه‌های مهم برای کارکنان و کارفرمایان در سال ۱۴۰۰ بود. با توجه به تغییرات سالانه در سقف معافیت مالیاتی و نرخ‌های محاسبه مالیات، دانستن اینکه چه مبلغی باید پرداخت کنید یا کسر شود، گاهی پیچیده و زمان‌بر به نظر می‌رسد. اما نیازی نیست وقت خود را برای محاسبات دستی و جداول پیچیده تلف کنید. با ابزارهای آنلاین و هوشمند، می‌توانید به‌راحتی و در چند ثانیه محاسبه مالیات حقوق خود را انجام دهید. این ابزارها به‌طور خودکار تغییرات قوانین مالیاتی سال ۱۴۰۰ را در نظر می‌گیرند و به شما این امکان را می‌دهند تا تنها با وارد کردن اطلاعات حقوق و مزایای خود، مالیات پرداختی‌تان را به‌دقت مشاهده کنید. از آنجا که قوانین مالیاتی این سال شامل تغییراتی در سقف معافیت‌ها و نرخ‌های پلکانی بود، استفاده از این ابزارها می‌تواند از بروز خطاهای رایج جلوگیری کند. اگر به دنبال روشی سریع و مطمئن برای مدیریت مالیات حقوق خود هستید، پیشنهاد می‌کنیم همین حالا به محاسبه آنلاین مالیات حقوق اقدام کنید و از نتایج دقیق آن بهره‌مند شوید. با دانش مالیاتی، کنترل حقوق و مالیات خود را به دست بگیرید! درک و مدیریت صحیح مالیات حقوق نه‌تنها از پرداخت‌های غیرضروری جلوگیری می‌کند، بلکه به شما این امکان را می‌دهد که از حقوق قانونی خود بهره‌مند شوید. بررسی جدول معافیت مالیاتی حقوق سال ۱۴۰۰ نشان می‌دهد که تغییرات سالانه در قوانین مالیاتی می‌تواند تأثیر مستقیم بر محاسبات مالی شما داشته باشد. بنابراین، آگاهی از این تغییرات برای هر فرد شاغل یا کارفرما ضروری است. برای اینکه به یک فرد حرفه‌ای در محاسبه مالیات تبدیل شوید و اشتباهات رایج را به حداقل برسانید، شرکت در دوره آموزش مالیات حقوق بهترین انتخاب برای شماست. این دوره، شما را با تمام قوانین، تغییرات و نکات کلیدی آشنا می‌کند و به شما کمک می‌کند تا با اعتمادبه‌نفس بیشتری امور مالیاتی خود را مدیریت کنید. وقت آن است که تصمیم بگیرید و گامی بزرگ برای بهبود مهارت‌های خود بردارید. همین حالا یادگیری را شروع کنید و به یک متخصص مالیاتی تبدیل شوید! بیشتر بخوانید: راهنمای جامع مالیات حقوق ۱۴۰۵ · محاسبه آنلاین مالیات حقوق

دسته‌بندی:آموزه های مالیاتی
انتشار:۱۴۰۲/۰۲/۲۴
بروزرسانی:۱۴۰۵/۰۶/۲۲
جدول معافیت مالیات حقوق سال ۱۴۰۰
راوینکس

خلاصه و تحلیل هوشمند این مقاله با راوینکس

خلاصه‌ی کاربردی، توضیح ساده و نکات کلیدی این مقاله را از راوینکس بخواه.

برای استفاده وارد شو؛ با اعتبار رایگان روزانه می‌توانی امتحان کنی.

ماشین‌حساب آنلاین

مرتبط با موضوع این مقاله؛ محاسبه کنید.

این مقاله برای سال ۱۴۰۰ است. برای جدول و ارقام به‌روزِ سال ۱۴۰۵، معافیت مالیات حقوق ۱۴۰۵ را ببینید.

آگاهی از مالیات و موارد موارد معاف از مالیات برای همه افراد حقیقی و حقوقی در جامعه اهمیت دارد و این اهمین بیشتر از جهت این است که آگاهی از قوانین و مقررات مالیاتی به شما کمک می‌کند تا مالیات خود را به موقع و صحیح پرداخت کنید. این امر می‌تواند از جریمه‌های مالیاتی جلوگیری کند. همچنین آگاهی از قوانین و مقررات مالیاتی به شما کمک می‌کند تا از معافیت‌ها و تخفیف‌های مالیاتی که واجد شرایط دریافت آنها هستید، بهره‌مند شوید. این امر می‌تواند باعث کاهش هزینه‌های مالیاتی شما شود.

معافیت مالیات حقوق ۱۴۰۰

هر ساله در قانون بودجه سنواتی مبلغی را به عنوان معافیت مالیات حقوق در نظر می گیرند یعنی تا یک مبلغ مشخص نرخ مالیات صفر است و بعد از آن نرخ مالیاتی متغیر می شود. در قوانین مالیاتی برای هر منبع درآمدی مالیاتی در نظر گرفته شده است که اخذ حقوق از این قضیه مستثی نیست. برای محاسبه مالیات حقوق باید به منبع قانونی آن یعنی ماده 84 قانون مالیات های مستقیم مراجعه کنیم:

ماده 84- میزان معافیت مالیات بر درآمد سالانه مشمول مالیات حقوق از یک یا چند منبع، هرساله در قانون بودجه سنواتی مشخص می‌شود.

نکته مهمی که در قانون مالیات برای آن پیش بینی شده این است که میزان معافیت را همانند ماده 132 یا دیگر مواد قانونی تعیین نکرده و این مورد را به عهده قانون بودجه کشور گذاشته است. این مهم به این دلیل است که هر ساله نرخ معافیت با توجه به تورم در کشور و البته میزان افزایش حقوق پایه وزارت کار افزایش می یابد و به نظر می رسد که این روش عادلانه تر باشد. خوب با توجه به این نکته به سراغ قانون بودجه سال 99 رجوع کنیم:

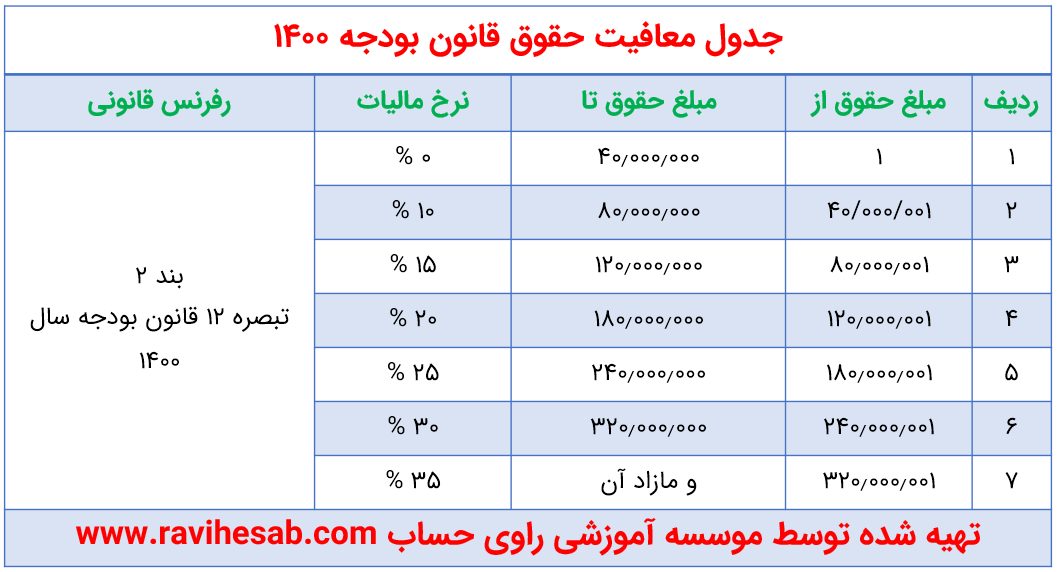
تبصره ۱۲- الف- بند 4 قانون بودجه 1400: سقف معافیت مالیاتی موضوع ماده (۸۴) قانون مالیات‌های مستقیم در سال ۱۴۰۰ مبلغ چهارصد و هشتاد میلیون (۴۸۰.۰۰۰.۰۰۰) ریال تعیین می شود.

نرخ مالیات بر کل درآمد کارکنان دولتی و غیردولتی اعم از حقوق و مزایای فوق‌العاده (به استثنای تبصره‌های (۱) و (۲) ماده (۸۶) قانون مالیات‌های مستقیم و با رعایت ماده (۵) قانون اصلاح پاره‌ای از مقررات مربوط به اعضای هیأت علمی مصوب ۱۶/۱۲/۱۳۶۸ با اصلاحات و الحاقات بعدی) و کارانه مازاد بر مبلغ مذکور تا یک و نیم برابر آن مشمول مالیات سالانه ده‌درصد (۱۰%) و نسبت به مازاد یک و نیم برابر تا دو و نیم برابر آن مشمول مالیات سالانه پانزده‌درصد (۱۵%) و نسبت به مازاد دو و نیم برابر تا چهار برابر آن مشمول مالیات سالانه بیست‌درصد (۲۰%) و نسبت به مازاد چهار برابر مشمول مالیات بیست و پنج‌درصد (۲۵%) می‌باشد.

میزان معافیت مالیاتی اشخاص موضوع مواد (۵۷) و (۱۰۱) قانون مالیات‌ها سالانه مبلغ دویست و هشتاد و هشت میلیون (۲۸۸٫۰۰۰٫۰۰۰) ریال تعیین می‌شود.

جدول معافیت مالیات حقوق سال ۱۴۰۰

معافیت حقوق قانون بودجه سال 1400

برای مشاهده آخرین جدول مالیات حقوق روی لینک رو به رو کلیک کنید: راهنمای جامع مالیات حقوق ۱۴۰۵

نحوه محاسبه مالیات حقوق ۱۴۰۰

قبل از اینکه به سراغ محاسبه مالیات حقوق به صورت آنلاین برویم بهتر است روند کار و نحوه محاسبات را بصورت دقیق تر بیان کنیم سپس از قسمت محاسبه آنلاین استفاده کنیم. در این حالت نحوه محاسبه را نیز فرا میگیریم.

همانطور که در جدول مالیات حقوق 1400 موضوع ماده 84 مشاهده می کنید نرخ های مربوط به مالیات حقوق ذکر شده است. در این جا می خواهیم با چند مثال کاربردی جدول را شفاف تر کنیم.

فرض کنید فردی 320.000.000 ریال حقوق می گیرد. نحوه محاسبه مالیات حقوق به شرح زیر است:

نحوه محاسبات در جدول زیر و تعاریف آنها:

مبلع حقوق از: مبلغ پایه ای است که در قانون بودجه تعریف شده است.

مبلغ حقوق تا: مبلغ سقف هر مرحله از محاسبات می باشد.

نرخ مالیات: نرخ مالیات بر حقوق می باشد که باید * ستون “مشمول مالیات” شود.

مشمول مالیات: این عدد از حاصل (مبلغ حقوق از – مبلغ حقوق تا) بدست آمده است.

مبلغ مالیات: عدد بدست آمده از حاصل (نرخ مالیات * مشمول مالیات) بدست آمده است.

محاسبه مالیات حقوق برای مبلغ 320.000.000 ریال

ردیف

مبلغ حقوق از

مبلغ حقوق تا

نرخ مالیات

مشمول مالیات

مبلغ مالیات

1

1

40.000.000

0 %

0

0

1

40/000/001

80.000.000

10 %

40.000.000

4.000.000

2

80.000.001

120.000.000

15 %

40.000.000

6.000.000

3

120.000.001

180.000.000

20 %

60.000.000

12.000.000

4

180.000.001

240.000.000

25 %

60.000.000

15.000.000

240.000.001

320.000.000

30 %

80.000.000

24.000.000

جمع مالیات قابل پرداخت

61.000.000

برای محاسبه مالیات حقوق در اکسل می توانید فایل مالیات حقوق اکسل 99 را دانلود کنید. در نظر داشته باشید که این فایل بدون هیچگونه رمزنگاری می باشد و فرمول ها کاملا در اختیار شما می باشند.

برای اطمینان از صحت محاسبات می توانید از قسمت پایین و بخش محاسبه آنلاین مالیات حقوق مبلغ 320.000.000 ریال را وارد کنید.

معافیت ماده ۱۰۱ و ۵۷ قانون مالیات

در بند پایانی تبصره 12 قانون بودجه ذکر شده است که معافیت موضوع مواد 57 و 101 قانون مالیات 360.000.000 ریال می باشد. این معافیت را اصطلاحا معافیت معیشتی می گویند و برای اشخاص زیر استفاده می شود:

ماده 57: در مورد شخص حقیقی که هیچ گونه درآمدی ندارد تا میزان معافیت مالیاتی درآمد حقوق موضوع ماده (84) این قانون از درآمد مشمول مالیات سالانه مستغلات از مالیات معاف و مازاد طبق مقررات این فصل مشمول مالیات می‌باشد.

اشخاصی که ملک خود را اجاره می دهند و هیچ درآمد دیگری ندارند می توانند از این معافیت استفاده کنند. برای توضیحات بیشتر می توانید کتاب قانون مالیات را قورت بده را تهیه کنید.

ماده 101: درآمد سالانه مشمول مالیات مودیان موضوع این فصل که اظهارنامه مالیاتی خود را طبق مقررات این فصل در موعد مقرر تسلیم کرده‌اند تا ‌میزان معافیت موضوع ماده (84) این قانون از پرداخت مالیات معاف و مازاد آن به نرخ­های مذکور در ماده (131) این قانون مشمول مالیات خواهد بود. ‌شرط تسلیم اظهارنامه برای استفاده از معافیت فوق نسبت به عملکرد سال 1382 به بعد جاری است.

این معافیت برای مشاغل است که از مبلغ مشمول مالیات آنها 360.000.000 ریال کسر می شود. در نظر داشته باشید که مشاغل معافیت معیشتی دارند و شرکت ها یا اشخاص حقوقی از این معافیت بی بهره هستند.

مالیات حقوق بر عهده کیست؟

پرداخت مالیات حقوق بر عهده کارفرماست، نه کارمند. طبق ماده ۸۶ قانون مالیات‌های مستقیم، کارفرما موظف است هنگام پرداخت حقوق، مالیات را کسر و تا پایان ماه بعد همراه فهرست حقوق‌بگیران به سازمان امور مالیاتی بپردازد. اگر مالیاتی کسر یا پرداخت نشود، سازمان سراغ کارفرما می‌رود.

جریمه دیرکرد یا اشتباه در لیست حقوق

دو جریمه اصلی در این حوزه وجود دارد:

  • دیر فرستادن فهرست حقوق: طبق ماده ۱۹۷، جریمه‌ای برابر دو درصد کل حقوق پرداختی همان دوره (این دو درصد روی مبلغ حقوق است، نه مالیات).
  • کسر نکردن یا نپرداختن مالیات: طبق ماده ۱۹۹، اصل مالیات به‌علاوه جریمه مستقیم از کارفرما مطالبه می‌شود.

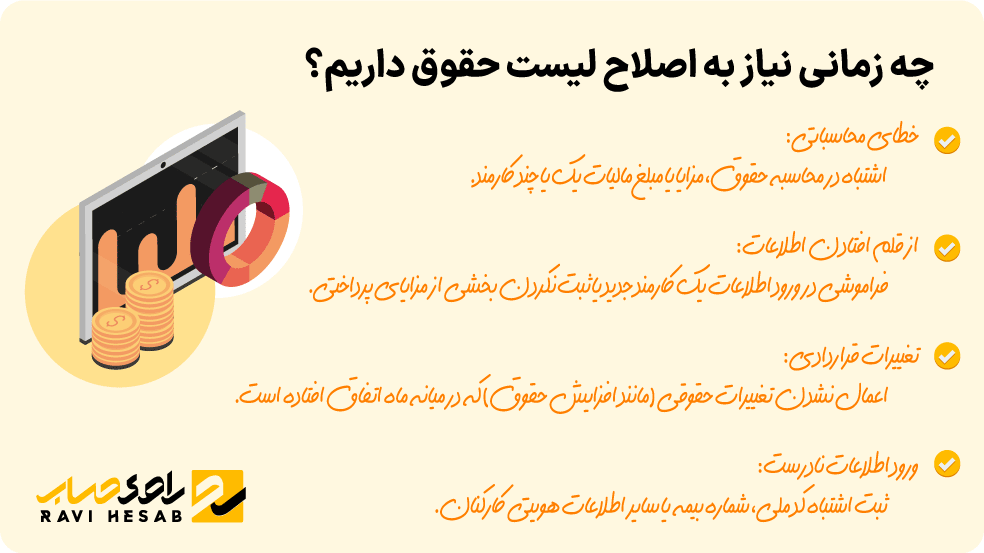
اگر لیست حقوق را اشتباه فرستادید، چطور اصلاح کنید؟

برای همان ماه یک «لیست اصلاحی» با اطلاعات درست در سامانه بارگذاری می‌کنید و جایگزین نسخه قبلی می‌شود؛ لازم نیست چیزی حذف کنید یا از اول شروع کنید. اگر پیش از سررسید پرداخت و پیش از رسیدگی اصلاح کنید، معمولاً بدون جریمه می‌گذرد.

اصلاح لیست حقوق در سامانه مالیات حقوق

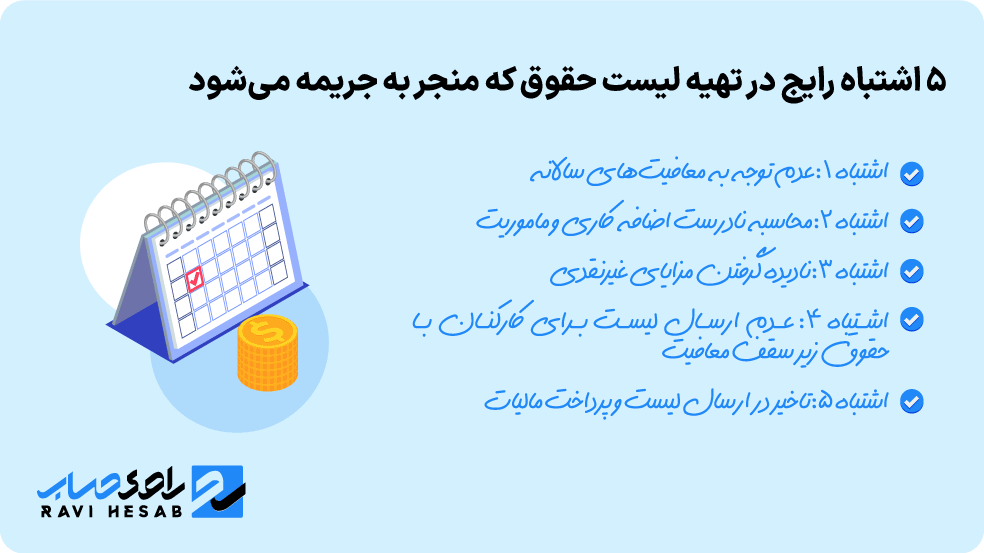
پنج اشتباه رایج که گران تمام می‌شود

بیشتر جریمه‌های حقوق و دستمزد از چند اشتباه تکراری و قابل‌پیشگیری می‌آید:

  • حساب‌کردن با رقم معافیت سال قبل به‌جای رقم به‌روزِ همان سال.
  • جا انداختن کارمندانی که حقوقشان زیر سقف معافیت است (اطلاعات همه کارکنان، حتی با مالیات صفر، باید در فهرست ماهانه ثبت شود).
  • معاف گرفتنِ مزایای مستمر مثل حق جذب که در واقع مشمول مالیات‌اند.
  • ثبت اشتباهِ کد ملی یا شماره بیمه که کل ردیف را در سامانه خراب می‌کند.
  • دیرکرد در ارسال که حتی با یک روز تأخیر جریمه ماده ۱۹۷ را فعال می‌کند.

پنج اشتباه رایج در تهیه لیست حقوق

ابلاغ بخشنامه حقوق ۱۴۰۰

در قانون بودجه هر ساله مبلغ مالیات حقوق مشخص می شود و مجلس آن را تصویب می کند اما زمانی قابلیت اجرا دارد که سازمان امور مالیاتی آن را در قالب یک بخشنامه ابلاغ کند. برای مالیات حقوق سال 99 سازمان امور مالیاتی در قالب ابلاغ بخشنامه معافیت سالانه حقوق چند روز پیش ابلاغ کرد. پس در نظر داشته باشید که مالیات حقوق سال 99 از تاریخ 1399/01/27 از طرف سازمان امور مالیاتی رسما ابلاغ و لازم الاجراست.

شما می توانید برای مطالعه مطالب بیشتر در خصوص معاف از مالیات و مطالب روز در این خصوص به سایت راوی حساب مراجعه کنید و یا جهت استفاده از آموزش مالیات و مشاهده دوره مالیات به صفحه مربوطه مراجعه نموده و اطلاعات لازم در خصوص مالیات را به دست بیاورید.

محاسبه مالیات حقوق بر اساس جدول معافیت های سال ۱۴۰۰

محاسبه دقیق مالیات حقوق یکی از دغدغه‌های مهم برای کارکنان و کارفرمایان در سال ۱۴۰۰ بود. با توجه به تغییرات سالانه در سقف معافیت مالیاتی و نرخ‌های محاسبه مالیات، دانستن اینکه چه مبلغی باید پرداخت کنید یا کسر شود، گاهی پیچیده و زمان‌بر به نظر می‌رسد. اما نیازی نیست وقت خود را برای محاسبات دستی و جداول پیچیده تلف کنید. با ابزارهای آنلاین و هوشمند، می‌توانید به‌راحتی و در چند ثانیه محاسبه مالیات حقوق خود را انجام دهید.

این ابزارها به‌طور خودکار تغییرات قوانین مالیاتی سال ۱۴۰۰ را در نظر می‌گیرند و به شما این امکان را می‌دهند تا تنها با وارد کردن اطلاعات حقوق و مزایای خود، مالیات پرداختی‌تان را به‌دقت مشاهده کنید. از آنجا که قوانین مالیاتی این سال شامل تغییراتی در سقف معافیت‌ها و نرخ‌های پلکانی بود، استفاده از این ابزارها می‌تواند از بروز خطاهای رایج جلوگیری کند. اگر به دنبال روشی سریع و مطمئن برای مدیریت مالیات حقوق خود هستید، پیشنهاد می‌کنیم همین حالا به محاسبه آنلاین مالیات حقوق اقدام کنید و از نتایج دقیق آن بهره‌مند شوید.

با دانش مالیاتی، کنترل حقوق و مالیات خود را به دست بگیرید!

درک و مدیریت صحیح مالیات حقوق نه‌تنها از پرداخت‌های غیرضروری جلوگیری می‌کند، بلکه به شما این امکان را می‌دهد که از حقوق قانونی خود بهره‌مند شوید. بررسی جدول معافیت مالیاتی حقوق سال ۱۴۰۰ نشان می‌دهد که تغییرات سالانه در قوانین مالیاتی می‌تواند تأثیر مستقیم بر محاسبات مالی شما داشته باشد. بنابراین، آگاهی از این تغییرات برای هر فرد شاغل یا کارفرما ضروری است.

برای اینکه به یک فرد حرفه‌ای در محاسبه مالیات تبدیل شوید و اشتباهات رایج را به حداقل برسانید، شرکت در دوره آموزش مالیات حقوق بهترین انتخاب برای شماست. این دوره، شما را با تمام قوانین، تغییرات و نکات کلیدی آشنا می‌کند و به شما کمک می‌کند تا با اعتمادبه‌نفس بیشتری امور مالیاتی خود را مدیریت کنید. وقت آن است که تصمیم بگیرید و گامی بزرگ برای بهبود مهارت‌های خود بردارید. همین حالا یادگیری را شروع کنید و به یک متخصص مالیاتی تبدیل شوید!

بیشتر بخوانید: راهنمای جامع مالیات حقوق ۱۴۰۵ · محاسبه آنلاین مالیات حقوق

تحلیل مقاله با راوینکس

این مقاله را هوشمند تحلیل کن

پرامپت‌ها و حالت‌های تحلیل این بخش از پنل مدیریت راوینکس کنترل می‌شوند.

سوالات متداول کاربران (FAQ)

پاسخ سوالات پرتکرار کاربران را در این بخش ببینید.

خودت را بیازما

۱۲ سوال از آزمون موضوع «حقوق» — رایگان

سوال ۱ از ۱۲پاسخ درست: ۰
وجوهی که کارفرمایان به اشخاص حقیقی غیر از کارکنان خود پرداخت می‌کنند، در کدام شرایط بدون رعایت معافیت موضوع ماده (۸۴) این قانون مشمول مالیات مقطوع به نرخ ۱۰٪ می‌باشند؟ (۱۳۹۵)
یک گزینه را انتخاب کن
پاسخنامهٔ کاملِ این ۱۲ سوال با پاسخ تشریحی
  1. ۱.
    وجوهی که کارفرمایان به اشخاص حقیقی غیر از کارکنان خود پرداخت می‌کنند، در کدام شرایط بدون رعایت معافیت موضوع ماده (۸۴) این قانون مشمول مالیات مقطوع به نرخ ۱۰٪ می‌باشند؟ (۱۳۹۵)
    • الف)
      مشمول پرداخت کسورات بازنشستگی یا بیمه باشند.
    • ب)
      از طرف غیر پرداخت کنندگان مقرری و مزد و حقوق اصلی پرداخت گردند.
    • ج)
      مشمول پرداخت کسورات بازنشستگی باشند و به عنوان حق المشاوره، حق التدریس، حق التحقیق پرداخت گردند.
    • د)
      مشمول پرداخت کسورات بازنشستگی یا بیمه نمی‌باشند و به عنوان حق المشاوره، حق حضور در جلسات، حق التدریس، حق التحقیق و حق پژوهش پرداخت گردند.
      پاسخ درست
    پاسخ تشریحی:
    بر پایه تبصره ۱ ماده ۸۶ قانون مالیات‌های مستقیم، هرگاه پرداختی از سوی شخصی غیر از پرداخت‌کننده اصلی حقوق به اشخاص حقیقی صورت گیرد، پرداخت‌کننده مکلف است مالیات را با نرخ مقطوع ده درصد کسر کند، بدون آنکه معافیت ماده ۸۴ لحاظ شود. این حکم ناظر به وجوهی است که ماهیت مزد مستمر و مشمول کسور بازنشستگی یا بیمه ندارند و در قالب عناوینی چون حق‌المشاوره، حق حضور در جلسات، حق‌التدریس، حق‌التحقیق و حق پژوهش پرداخت می‌شوند؛ به همین سبب گزینه چهارم دقیق است. گزینه‌هایی که پرداخت را مشمول کسور بازنشستگی می‌دانند از دایره این تبصره خارج‌اند، زیرا آن پرداخت‌ها ذیل رابطه استخدامی اصلی و مشمول نرخ ماده ۸۵ قرار می‌گیرند. نکته کلیدی این است که وصف «پرداخت‌کننده غیراصلی» و «نبودِ کسور بیمه» با هم شرط اعمال نرخ مقطوع‌اند. مستند: تبصره ۱ ماده ۸۶ ق.م.م.
  2. ۲.
    کدام مورد در خصوص مالیات حقوق سال ۱۳۹۵ کارکنان شرکت‌های پژوهشی، مهندسی و فناوری مستقر در پارک‌های علمی فناوری دارای مجوز از وزارت علوم، تحقیقات و فناوری صحیح است؟ (۱۳۹۵)
    • الف)
      با رعایت مقررات مشمول مالیات است.
    • ب)
      در دوره معافیت شرکت، از پرداخت مالیات معاف است.
      پاسخ درست
    • ج)
      صرفا در صورتی که در مناطق کمتر توسعه یافته واقع شده باشند، از پرداخت مالیات معاف است.
    • د)
      ۵۰ درصد مالیات حقوق، در صورتی که در مناطق کمتر توسعه یافته واقع شده باشند، بخشوده می‌شود.
    پاسخ تشریحی:
    کارکنان شاغل در واحدهای پژوهشی، مهندسی و فناوریِ مستقر در پارک‌های علم و فناوریِ دارای مجوز از وزارت علوم، در همان بازه‌ای که خودِ شرکت از معافیت مالیاتی برخوردار است، حقوقشان نیز معاف است؛ بنابراین گزینه «در دوره معافیت شرکت از پرداخت مالیات معاف است» درست است. این معافیت مشروط به استقرار در منطقه کمتر توسعه‌یافته نیست، پس گزینه‌های سوم و چهارم که آن را به منطقه کمتر توسعه‌یافته گره می‌زنند نادرست‌اند؛ آن احکام مربوط به بخشودگی پنجاه‌درصدی ماده ۹۲ است و ربطی به پارک‌های علم و فناوری ندارد. گزینه «با رعایت مقررات مشمول است» نیز حکم عام حقوق را بیان می‌کند و استثنای پارک را نادیده می‌گیرد. نکته آموزشی: معافیت کارکنان تابعِ دوره معافیت خودِ واحد فناور است و با پایان آن دوره، حقوق مشمول می‌شود. مستند: ماده ۹ قانون حمایت از شرکت‌ها و مؤسسات دانش‌بنیان و مقررات پارک‌های علم و فناوری.
  3. ۳.
    طبق مفاد موضوع ماده ۸۷ قانون مالیات‌های مستقیم، مشروط به کدام مورد اضافه پرداختی بابت مالیات بر درآمد حقوق طبق مقررات مسترد خواهد شد؟ (۱۳۹۵)
    • الف)
      بعد از انقضای سال تا آخر سال بعد، با درخواست کتبی حقوق بگیر از اداره امور مالیاتی محل سکونت
    • ب)
      بعد از احراز اضافی پرداختی با درخواست کتبی حقوق بگیر از اداره امور مالیاتی محل پرداخت مالیات حقوق
    • ج)
      بعد از انقضای تیرماه سال بعد تا آخر آن سال، با درخواست کتبی حقوق بگیر از اداره امور مالیاتی محل سکونت
      پاسخ درست
    • د)
      بعد از انقضای تیرماه سال بعد تا آخر آن سال، با درخواست کتبی حقوق بگیر از اداره امور مالیاتی محل پرداخت مالیات حقوق
    پاسخ تشریحی:
    ماده ۸۷ قانون مالیات‌های مستقیم استرداد اضافه‌پرداختی مالیات حقوق را منوط به دو شرط می‌کند: نخست آنکه درخواست پس از انقضای تیرماه سال بعد تا پایان همان سال مطرح شود، و دوم آنکه به‌صورت کتبی از سوی خودِ حقوق‌بگیر و به اداره امور مالیاتی محل سکونت او ارائه گردد؛ از این رو گزینه سوم منطبق است. گزینه‌ای که اداره محل پرداخت مالیات را مرجع می‌داند خطا دارد، چون قانون صریحاً محل سکونت را تعیین کرده است. گزینه‌ای هم که بازه «انقضای سال تا آخر سال بعد» را می‌آورد مبدأ زمانی را اشتباه بیان کرده است. نکته کاربردی: پیش از پایان تیرماه، تسویه سالانه هنوز محرز نیست و همین ماه مبنای شروع بازه درخواست است؛ اداره نیز ظرف سه ماه رسیدگی می‌کند. مستند: ماده ۸۷ ق.م.م.
  4. ۴.
    پرداخت کنندگان حقوق مکلف هستند مالیات متعلق به حقوق پرداختی را کسر و ظرف مهلت ........ به اداره امور مالیاتی پرداخت نمایند. (۱۳۹۶)
    • الف)
      تا پایان ماه بعد از پرداخت حقوق
      پاسخ درست
    • ب)
      تا بیستم ماه بعد از پرداخت حقوق
    • ج)
      تا پایان ماه جاری
    • د)
      ۳۰ روز از پرداخت حقوق
    پاسخ تشریحی:
    بر اساس ماده ۸۶ قانون مالیات‌های مستقیم، پرداخت‌کنندگان حقوق مکلف‌اند مالیات متعلق را هنگام هر پرداخت یا تخصیص کسر کنند و تا پایان ماه بعد، همراه با فهرست دریافت‌کنندگان، به اداره امور مالیاتی بپردازند؛ بنابراین گزینه «تا پایان ماه بعد از پرداخت حقوق» درست است. گزینه «تا بیستم ماه بعد» موعدی است که برخی آن را با مالیات بر ارزش افزوده اشتباه می‌گیرند و در حقوق کاربرد ندارد. «تا پایان ماه جاری» نیز مهلت را کوتاه‌تر از حکم قانون فرض کرده و «سی روز از پرداخت» با متن قانون که مبنای آن پایان ماه تقویمی بعد است، تطابق ندارد. نکته کلیدی: ملاک، پایان ماهِ تقویمیِ بعد است، نه گذشتِ سی روز از تاریخ پرداخت. مستند: ماده ۸۶ ق.م.م.
  5. ۵.
    در خصوص وجوه پرداختی به افراد بازنشسته که از سازمان‌های مختلف، حقوق بازنشستگی دریافت می‌کنند و مجددا به طور تمام وقت، به عنوان حقوق بگیر با مراکز دیگر همکاری می‌کنند، کدام مورد صحیح است؟ (۱۳۹۹)
    • الف)
      معاف از پرداخت مالیات است .
    • ب)
      بدون کسر معافیت ، مشمول مالیات است .
    • ج)
      در صورت اشتغال در مناطق کمتر توسعه یافته ، معاف از پرداخت مالیات حقوق هستند.
    • د)
      همانند سایر حقوق بگیران بدون توجه به وضعیت بازنشستگی پس از کسر معافیت مقرر در ماده ۸۴ ق.م.م، مشمول مالیات بر درآمد حقوق هستند.
      پاسخ درست
    پاسخ تشریحی:
    حقوق بازنشستگی به‌موجب بند ۵ ماده ۹۱ قانون مالیات‌های مستقیم از مالیات معاف است، اما این معافیت تنها به مستمری بازنشستگی تعلق می‌گیرد و به درآمد شغل جدید سرایت نمی‌کند. فردی که پس از بازنشستگی مجدداً به‌صورت تمام‌وقت به‌عنوان حقوق‌بگیر مشغول می‌شود، نسبت به حقوق شغل تازه‌اش دقیقاً مانند سایر حقوق‌بگیران، پس از کسر معافیت ماده ۸۴ و با نرخ ماده ۸۵، مشمول مالیات است؛ از این رو گزینه چهارم درست است. گزینه «معاف است» معافیت مستمری را به‌غلط به شغل جدید تعمیم می‌دهد و گزینه «بدون کسر معافیت» حق قانونی کسر معافیت ماده ۸۴ را از او دریغ می‌کند. نکته آموزشی: بازنشستگی وضعیت مستمری را معاف می‌کند، نه رابطه استخدامی جدید را. مستند: بند ۵ ماده ۹۱ و ماده ۸۵ ق.م.م.
  6. ۶.
    مالیات حقوق اردیبهشت‌ماه آقای تولایی در سال ۱۴۰۵، در صورتی که حقوق فروردین و اردیبهشت وی در آن سال، هر ماه ۷۰۰.۰۰۰.۰۰۰ ریال و اضافه‌کار اردیبهشت‌ماه ۲۰۰.۰۰۰.۰۰۰ ریال بوده باشد چند ریال است؟ (۱۳۹۹)
    • الف)
      ۵۰.۰۰۰.۰۰۰
    • ب)
      ۵۵.۰۰۰.۰۰۰
      پاسخ درست
    • ج)
      ۷۵.۰۰۰.۰۰۰
    • د)
      ۶۰.۰۰۰.۰۰۰
    پاسخ تشریحی:
    در محاسبه مالیات حقوق، هر ماه به‌صورت مستقل سنجیده می‌شود؛ بنابراین حقوق فروردین نقشی در مالیات اردیبهشت ندارد و تنها برای منحرف‌کردن ذهن آورده شده است. در اردیبهشت‌ماه، حقوق ۷۰۰.۰۰۰.۰۰۰ ریال با اضافه‌کار ۲۰۰.۰۰۰.۰۰۰ ریال جمعاً ۹۰۰.۰۰۰.۰۰۰ ریال درآمد مشمول می‌سازد. نخست معافیت ماهانه ۴۰۰.۰۰۰.۰۰۰ ریال کسر می‌شود و ۵۰۰.۰۰۰.۰۰۰ ریال درآمد مشمول می‌ماند. اکنون نرخ پلکانی اعمال می‌شود: تا سقف ۴۰۰.۰۰۰.۰۰۰ ریالِ نخست با نرخ ده درصد برابر ۴۰.۰۰۰.۰۰۰ ریال، و ۱۰۰.۰۰۰.۰۰۰ ریال باقی‌مانده با نرخ پانزده درصد برابر ۱۵.۰۰۰.۰۰۰ ریال. جمع مالیات ۵۵.۰۰۰.۰۰۰ ریال است. نکته: اضافه‌کار جزء درآمد مشمول است و معاف نیست. مستند: مواد ۸۴ و ۸۵ ق.م.م و جدول نرخ بودجه سال ۱۴۰۵.
  7. ۷.
    در کدام یک از موارد زیر، مزایای پرداختی مشمول مالیات حقوق نیست؟ (۱۳۹۹)
    • الف)
      مزایای پرداختی نقدی مربوط به شغل
    • ب)
      مزایای پرداختی نقدی و غیر نقدی مربوط به شغل
    • ج)
      پرداختی به کارکنان دولت در صورتی که غیر نقدی پرداخت شود.
    • د)
      پرداختی به کارکنان دولت فقط از محل تسهیلات رفاهی ماده ۴۰ قانون الحاق موادی به قانون تنظیم بخشی از مقررات مالی دولت .
      پاسخ درست
    پاسخ تشریحی:
    اصل بر آن است که حقوق و مزایای مربوط به شغل، اعم از نقدی و غیرنقدی، مشمول مالیات حقوق است؛ بنابراین گزینه‌هایی که مزایای نقدی یا غیرنقدی مرتبط با شغل را می‌آورند مشمول‌اند و پاسخ نیستند. آنچه از شمول خارج می‌شود، پرداختی به کارکنان دولت صرفاً از محل تسهیلات رفاهی موضوع ماده ۴۰ قانون الحاق موادی به قانون تنظیم بخشی از مقررات مالی دولت است؛ این وجوه ماهیت کمک رفاهی دارد نه مزد شغل، و به همین دلیل مشمول مالیات حقوق نیست. از این رو گزینه چهارم درست است. نکته آموزشی: تفکیک «مزایای مرتبط با شغل» از «تسهیلات رفاهیِ دارای مجوز قانونی» مرز اصلی شمول و عدم‌شمول است؛ صِرف غیرنقدی‌بودن، چیزی را معاف نمی‌کند. مستند: ماده ۸۳ ق.م.م و ماده ۴۰ قانون الحاق موادی به قانون تنظیم بخشی از مقررات مالی دولت.
  8. ۸.
    اضافه پرداختی مالیات بر درآمد حقوق، در کدام صورت، طبق مقررات مربوط مسترد خواهد شد؟ (۱۴۰۰)
    • الف)
      بعد از انقضای تیر ماه سال بعد، تا آخر آن سال با درخواست کتبی حقوق بگیر از اداره امور مالیاتی محل سکونت، مورد مطالبه قرار گیرد .
      پاسخ درست
    • ب)
      بعد از انقضای تیر ماه سال بعد، حداکثر تا سه ماه بعد با درخواست کتبی حقوق بگیر از اداره امور مالیاتی مورد مطالبه قرار گیرد .
    • ج)
      تا آخر آن سال، با درخواست کتبی حقوق بگیر از اداره امور مالیاتی محل پرداخت حقوق مورد مطالبه قرار گیرد .
    • د)
      تا آخر آن سال، با درخواست کتبی حقوق بگیر از اداره امور مالیاتی محل سکونت، مورد مطالبه قرار گیرد .
    پاسخ تشریحی:
    مطابق ماده ۸۷ قانون مالیات‌های مستقیم، استرداد اضافه‌پرداختی مالیات حقوق مشروط به این است که پس از انقضای تیرماه سال بعد تا پایان همان سال، به‌صورت کتبی از سوی حقوق‌بگیر و از اداره امور مالیاتی محل سکونت او مطالبه شود؛ از این رو گزینه نخست درست است. گزینه‌ای که سقف را «سه ماه» گذاشته، مهلت رسیدگی اداره را با بازه درخواست خلط کرده است؛ آن سه ماه مهلت رسیدگی اداره است، نه مهلت ارائه درخواست. گزینه‌هایی که مبدأ «انقضای تیرماه» را حذف کرده‌اند یا مرجع را محل پرداخت دانسته‌اند نیز با متن قانون ناسازگارند. نکته کاربردی: تا پایان تیرماه، تسویه نهایی سال محرز نیست و ملاک مرجع، همواره محل سکونت حقوق‌بگیر است. مستند: ماده ۸۷ ق.م.م.
  9. ۹.
    معافیت مالیات بر درآمد حقوق در مورد مزایای غیر نقدی پرداختی به حقوق بگیران، حداکثر تا چه میزانی است؟ (۱۴۰۰)
    • الف)
      یک دوازدهم معافیت موضوع ماده ۸۴ قانون مالیات‌های مستقیم
    • ب)
      دو دوازدهم معافیت موضوع ماده ۸۴ قانون مالیات‌های مستقیم
      پاسخ درست
    • ج)
      ۵۰ درصد معافیت موضوع ماده ۸۴ قانون مالیات‌های مستقیم
    • د)
      دو دوازدهم حداقل حقوق تعیین شده به وسیله دولت
    پاسخ تشریحی:
    بند ۱۳ ماده ۹۱ قانون مالیات‌های مستقیم، مزایای غیرنقدی پرداختی به کارکنان را حداکثر تا معادل دو دوازدهم معافیت موضوع ماده ۸۴ از مالیات معاف کرده است؛ بنابراین گزینه دوم درست است. گزینه «یک دوازدهم» مربوط به سقف معافیت عیدی و پاداش آخر سال موضوع بند ۱۰ همان ماده است و نباید با مزایای غیرنقدی اشتباه شود. «پنجاه درصد معافیت» و «دو دوازدهم حداقل حقوق» نیز مبنای قانونی ندارند، زیرا معیار قانون‌گذار همان معافیت سالانه ماده ۸۴ است نه حداقل حقوق. نکته آموزشی: سقف مزایای غیرنقدی معاف دو برابر سقف عیدی است؛ تفکیک این دو بند از خطاهای رایج آزمون است. مستند: بند ۱۳ ماده ۹۱ ق.م.م.
  10. ۱۰.
    چنانچه کارفرمایی وجوهی بابت حق التدریس یا حق التحق به اشخاص حقیقی غیر از کارکنان خود پرداخت کند، مکلف است چند درصد آن را کسر و تا چه مدت، ضمن اعلام مشخصات دریافت کننده، به اداره امور مالیاتی پرداخت کند؟ ۱۴۰۰
    • الف)
      ۱۰-پایان ماه بعد
      پاسخ درست
    • ب)
      ۵-پایان ماه بعد
    • ج)
      ۵-۱ ماه
    • د)
      ۱۰- پایان ماه
    پاسخ تشریحی:
    وقتی کارفرمایی وجوهی مانند حق‌التدریس یا حق‌التحقیق به اشخاص حقیقیِ غیر از کارکنان خود بپردازد، این پرداخت مشمول تبصره ۱ ماده ۸۶ قانون مالیات‌های مستقیم است؛ یعنی باید ده درصد آن را به‌عنوان مالیات مقطوع کسر کند و حداکثر تا پایان ماه بعد، همراه با اعلام مشخصات دریافت‌کننده، به اداره امور مالیاتی بپردازد. بنابراین گزینه «ده درصد - پایان ماه بعد» درست است. نرخ پنج درصد تنها به حق‌التحقیق و قراردادهای پژوهشیِ دانشگاه‌ها و مراکز آموزش عالی دارای مجوز اختصاص دارد و به کارفرمای معمولی تسری نمی‌یابد. گزینه «پایان ماه» نیز موعد را ناقص بیان کرده، چون ملاک پایان ماهِ بعد است. نکته آموزشی: نرخ ده درصد و مهلت پایان ماه بعد، قاعده عمومی پرداخت‌های غیراصلی است. مستند: تبصره ۱ ماده ۸۶ ق.م.م.
  11. ۱۱.
    کدام مورد در خصوص وجوه پرداختی به افراد بازنشسته که از سازمان‌های مختلف، حقوق بازنشستگی دریافت می‌کنند و مجددا به طور تمام وقت یا نیمه وقت به عنوان حقوق بگیر با مراکز دیگر همکاری می‌کنند صحیح است ؟ (۱۴۰۰)
    • الف)
      معاف از پرداخت مالیات هستند
    • ب)
      بدون کسر معافیت، مشمول مالیات هستند .
    • ج)
      همانند سایر حقوق بگیران، مشمول مالیات بر درآمد حقوق هستند .
      پاسخ درست
    • د)
      در صورت اشتغال در مناطق کمتر توسعه یافته، معاف از پرداخت مالیات حقوق هستند .
    پاسخ تشریحی:
    حقوق بازنشستگی طبق بند ۵ ماده ۹۱ قانون مالیات‌های مستقیم معاف است، ولی این معافیت به درآمد شغل تازه فرد بازنشسته سرایت نمی‌کند. کسی که پس از بازنشستگی، تمام‌وقت یا نیمه‌وقت به‌عنوان حقوق‌بگیر با مرکز دیگری همکاری می‌کند، نسبت به آن حقوق جدید مانند سایر حقوق‌بگیران و پس از کسر معافیت ماده ۸۴ مشمول مالیات است؛ از این رو گزینه سوم درست است. گزینه «معاف است» معافیت مستمری را به‌اشتباه به شغل دوم تعمیم می‌دهد و گزینه «بدون کسر معافیت» حق قانونی کسر معافیت پایه را نادیده می‌گیرد. اشتغال در منطقه کمتر توسعه‌یافته هم معافیت کامل نمی‌آورد، بلکه صرفاً پنجاه درصد بخشودگی ماده ۹۲ را در پی دارد. نکته آموزشی: بازنشستگی وضع مستمری را معاف می‌کند، نه رابطه کاری جدید را. مستند: بند ۵ ماده ۹۱ و ماده ۸۵ ق.م.م.
  12. ۱۲.
    شرکت فلاحت در سال ۱۴۰۰، در منطقه ویژه اقتصادی گرمسار به ثبت رسیده و دارای مجوز فعالیت از مرجع ذی‌ربط است . محل فعالیت اصلی و اقامتگاه قانونی شرکت یاد شده، منطقه ویژه اقتصادی است. این شرکت، ۱۰ نفر پرسنل حقوق بگیر دارد که محل فعالیت ۷ نفر از آنان در منطقه ویژه و سه نفر در شهر تهران است. کدام مورد در خصوص مالیات حقوق پرسنل این شرکت، صحیح است؟ (۱۴۰۰)
    • الف)
      درآمد حقوق پرسنل مستقر در منطقه ویژه اقتصادی گرمسار و تهران معاف از مالیات حقوق است .
    • ب)
      درآمد حقوق پرسنل مستقر در منطقه ویژه اقتصادی گرمسار و تهران مشمول مالیات حقوق است .
      پاسخ درست
    • ج)
      درآمد حقوق پرسنل مستقر در منطقه ویژه اقتصادی گرمسار، معاف و درآمد حقوق پرسنل مستقر در تهران، مشمول مالیات حقوق است .
    • د)
      درآمد حقوق پرسنل مستقر در منطقه ویژه اقتصادی گرمسار، مشمول مالیات حقوق و درآمد حقوق پرسنل مستقر در تهران، معاف از مالیات حقوق است .
    پاسخ تشریحی:
    حقوق کارکنان شاغل در مناطق ویژه اقتصادی از معافیت مالیات حقوق برخوردار نیست و همواره مشمول مالیات است؛ برخلاف تصور رایج، ثبت شرکت و استقرار اقامتگاه در منطقه ویژه، حقوق کارکنان را معاف نمی‌کند. بنابراین هم حقوق آن هفت نفر مستقر در منطقه ویژه گرمسار و هم حقوق سه نفر شاغل در تهران مشمول مالیات حقوق است و گزینه دوم درست است. گزینه‌هایی که کارکنان منطقه ویژه را معاف می‌دانند، معافیت‌های احتمالی درآمد بنگاه در مناطق آزاد را به‌غلط به حقوق کارکنانِ منطقه ویژه تعمیم داده‌اند. نکته آموزشی: معافیت مناطق ناظر بر فعالیت اقتصادی بنگاه است، نه لزوماً بر حقوق کارکنان؛ در منطقه ویژه، حقوق در هر حال مشمول است. مستند: قانون تشکیل و اداره مناطق ویژه اقتصادی و بخشنامه‌های سازمان امور مالیاتی.

مقالات مرتبط

دوره‌های مرتبط

بخشنامه‌های مرتبط

عدم تعلق معافیت موضوع ماده ۸۴ قانون مالیاتهای مستقیم در صورت عدم تسلیم اظهار نامه مالیاتی از سوی مودیان مالیاتی نسبت به دوره عمل ۱۳۸۳ و سنوات بعد از آن
بخشنامه‌های مالیاتی

بخشنامه مرتبط

عدم تعلق معافیت موضوع ماده ۸۴ قانون مالیاتهای مستقیم در صورت عدم تسلیم اظهار نامه مالیاتی از سوی مودیان مالیاتی نسبت به دوره عمل ۱۳۸۳ و سنوات بعد از آن

1

دقیقه مطالعه

درآمد حقوق کارکنان دولتی و غیر دولتی شامل حق شغل حق شاغل، فوق العاده مستمر و غیر مستمر و سایر پرداختی ها و کارانه به استثنای عیدی پایان سال پس از کسر معافیتهای مقرر در قانون مالیات های مستقیم و سایر قوانین و همچنین موارد عدم شمول مواد ۸۲ و ۸۳ قانون مالیاتهای مستقیم شامل کمک هزینه مهد کودک یارانه غذا، ایاب و ذهاب و هزینه مسکن کمک هزینه ورزش و کمک هزینه تلفن همراه به نرخ های مقرر در قانون مذکور بودجه سال (۱۴۰۱) مشمول مالیات میباشد
بخشنامه‌های مالیاتی

بخشنامه مرتبط

درآمد حقوق کارکنان دولتی و غیر دولتی شامل حق شغل حق شاغل، فوق العاده مستمر و غیر مستمر و سایر پرداختی ها و کارانه به استثنای عیدی پایان سال پس از کسر معافیتهای مقرر در قانون مالیات های مستقیم و سایر قوانین و همچنین موارد عدم شمول مواد ۸۲ و ۸۳ قانون مالیاتهای مستقیم شامل کمک هزینه مهد کودک یارانه غذا، ایاب و ذهاب و هزینه مسکن کمک هزینه ورزش و کمک هزینه تلفن همراه به نرخ های مقرر در قانون مذکور بودجه سال (۱۴۰۱) مشمول مالیات میباشد

1

دقیقه مطالعه

میزان معافیت سالانه حقوق برای سال 1379
بخشنامه‌های مالیاتی

بخشنامه مرتبط

میزان معافیت سالانه حقوق برای سال 1379

1

دقیقه مطالعه

میزان معافیت مالیات بر درآمد حقوق سال 1394
بخشنامه‌های مالیاتی

بخشنامه مرتبط

میزان معافیت مالیات بر درآمد حقوق سال 1394

1

دقیقه مطالعه

ابطال فراز پایانی سطر3 پاراگراف پایانی بند 3-1 صفحه 4 سند شماره 71011 سامانه مودیان مورخ مرداد 1403 مرکز تنظیم مقررات نظام پایانه های فروشگاهی و سامانه مودیان از تاریخ تصویب - سازمان امور مالیاتی کشور)
بخشنامه‌های مالیاتی

بخشنامه مرتبط

ابطال فراز پایانی سطر3 پاراگراف پایانی بند 3-1 صفحه 4 سند شماره 71011 سامانه مودیان مورخ مرداد 1403 مرکز تنظیم مقررات نظام پایانه های فروشگاهی و سامانه مودیان از تاریخ تصویب - سازمان امور مالیاتی کشور)

1

دقیقه مطالعه

ابطال عبارت «خرداد ماه 1404» در سطر سوم بخشنامه شماره 43797 مورخ 1404/4/1 سازمان امور مالیاتی کشور )
بخشنامه‌های مالیاتی

بخشنامه مرتبط

ابطال عبارت «خرداد ماه 1404» در سطر سوم بخشنامه شماره 43797 مورخ 1404/4/1 سازمان امور مالیاتی کشور )

1

دقیقه مطالعه

بازگشت به تاکید بر اجرای صحیح و رعایت قوانین و مقررات در خصوص اعطای معافیت موضوع ماده 101 ق.م.م
بخشنامه‌های مالیاتی

بخشنامه مرتبط

بازگشت به تاکید بر اجرای صحیح و رعایت قوانین و مقررات در خصوص اعطای معافیت موضوع ماده 101 ق.م.م

1

دقیقه مطالعه

ابطال عبارت «خرداد سال 1404» از سطر سوم بخشنامه شماره 200/23059/د مورخ 1404/3/27 سازمان امور مالیاتی کشور )
بخشنامه‌های مالیاتی

بخشنامه مرتبط

ابطال عبارت «خرداد سال 1404» از سطر سوم بخشنامه شماره 200/23059/د مورخ 1404/3/27 سازمان امور مالیاتی کشور )

1

دقیقه مطالعه

نظرات

0
هنوز دیدگاهی ثبت نشده است. اولین نفر باشید!