








ماده ۷۷ قانون مالیات های مستقیم
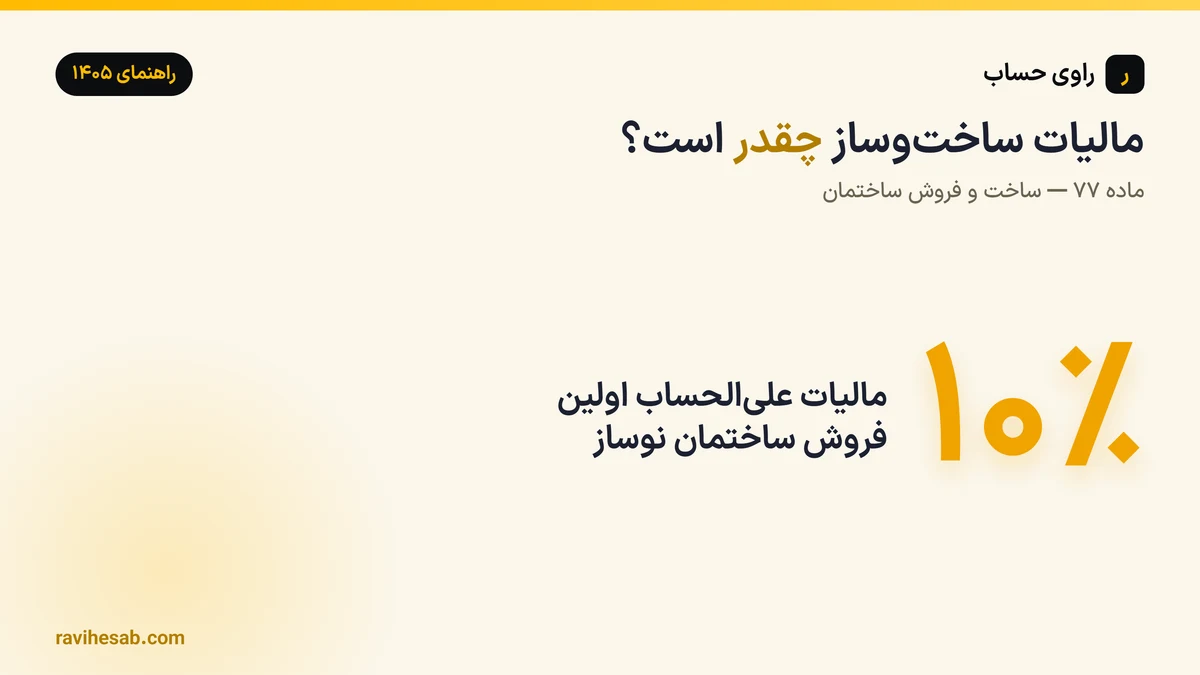
اولین فروش ساختمانهای نوساز، علاوه بر مالیات نقلوانتقال، مشمول ۱۰ درصد مالیات علیالحساب بر مبنای ارزش معاملاتی اعیانی است. سود ساختوساز هم طبق مقررات مالیات بر درآمد رسیدگی میشود.
ماده 77- درآمد اشخاص حقیقی و حقوقی ناشی از ساخت و فروش هر نوع ساختمان حسب مورد مشمول مقررات مالیات بر درآمد موضوع فصول چهارم و پنجم باب سوم این قانون خواهد بود.
تبصره: 1- اولین نقل و انتقال ساختمانهای مذکور علاوه بر مالیات نقل و انتقال قطعی موضوع ماده (59) این قانون مشمول مالیات علیالحساب به نرخ ده درصد (10 %) به مأخذ ارزش معاملاتی ملک مورد انتقال است. مالیات قطعی مؤدیان موضوع این ماده پس از رسیدگی طبق مقررات مربوط تعیین میشود.
تبصره: 2- شمول مقررات این ماده در خصوص ساخت و فروش ساختمان توسط اشخاص حقیقی منوط به آن است که بیش از سه سال از تاریخ صدور گواهی پایان کار آن نگذشته باشد.
تبصره: 3- شهرداریها موظفند همزمان با صدور پروانه ساخت و همچنین در هنگام صدور پایان کار مراتب را به منظور تشکیل پرونده مالیاتی به اداره امور مالیاتی ذیربط به ترتیبی که توسط سازمان امور مالیاتی کشور تعیین میگردد، گزارش کنند.
تبصره: 4- شهرهای زیر یکصد هزار نفر جمعیت از حکم مفاد این ماده مستثنی است.
تبصره: 5- آییننامه اجرائی این ماده در مورد نحوه تعیین درآمد مشمول مالیات و چگونگی تسویه علیالحساب مالیاتی با پیشنهاد وزارت امور اقتصادی و دارایی ظرف مدت سه ماه پس از تصویب این قانون به تصویب هیأت وزیران میرسد.
پرسشهای متداول
مالیات ساخت و ساز چقدر است؟+
اولین نقلوانتقال ساختمان نوساز ۱۰ درصد مالیات علیالحساب بر مبنای ارزش معاملاتی اعیانی دارد، علاوه بر مالیات نقلوانتقال.
مالیات علیالحساب یعنی چه؟+
مبلغی که علیالحساب گرفته میشود و بعداً با مالیات قطعی درآمد ساختوساز تسویه میگردد.
سازندگان مسکن مشمول چه مالیاتیاند؟+
درآمد ساخت و فروش ساختمان طبق فصل مالیات بر درآمد (مشاغل یا اشخاص حقوقی) رسیدگی میشود.