







قانون مالیات بر عایدی سرمایه؛ هر آنچه باید بدانید!
آیا تا حالا به این فکر کردهاید که چطور میتوان جلوی پرداخت مالیات اضافی بر داراییهایی مثل ملک یا خودرو را گرفت؟ با تصویب و اجرای تدریجی قانون مالیات بر عایدی سرمایه، بیشتر از همیشه اهمیت دارد بدانیم دقیقا با چه چیزی طرف هستیم و این قانون چه تاثیری بر داراییهای ما دارد. محاسبه آنلاین: برای برآورد مالیات سود خرید و فروش ملک، خودرو، طلا، ارز و رمزارز بر اساس همین قانون، از ماشینحسابهای مالیات بر عایدی سرمایه راوی حساب استفاده کنید. این قانون قرار است سود حاصل از خرید و فروش داراییهایی مثل مسکن، خودرو، طلا و ارز را مشمول مالیات کند. هدف آن هم ساده است: مقابله با سفتهبازی و کنترل بازارهایی که سالها بهراحتی از زیر بار مالیات فرار کردهاند. اما سوال اصلی اینجاست که قانون مالیات بر عایدی سرمایه به کجا رسید؟ در چه مرحلهای است؟ و آیا اجرای آن برای همه الزامی است یا فقط گروه خاصی را شامل میشود؟ در این مطلب قدمبهقدم و کاملا شفاف، درباره این قانون، داراییهای مشمول، نحوه محاسبه مالیات و راههای مدیریت آن صحبت میکنیم. اگر حتی یک معامله سرمایهای در برنامهتان دارید، این مطلب برای شماست. مالیات بر عایدی سرمایه چیست و چرا اهمیت دارد؟ تصور کنید ملکی را در سال ۱۳۹۵ به قیمت ۱ میلیارد تومان خریدهاید و حالا در سال ۱۴۰۳ قصد فروش آن را دارید. قیمت ملک شما به ۵ میلیارد تومان رسیده است. سوال اینجاست: آیا تمام این سود ۴ میلیاردی برای شماست؟ پاسخ ساده است: خیر. بخشی از این سود باید تحت عنوان مالیات بر عایدی سرمایه به دولت پرداخت شود. قانون مالیات بر عایدی سرمایه یکی از انواع مالیاتهای مستقیم است که بر سود حاصل از افزایش ارزش داراییها (مثل ملک، خودرو، طلا یا ارز) اعمال میشود. یعنی اگر شما داراییای را بخرید و بعد از مدتی با قیمت بالاتر بفروشید، دولت از این «عایدی» یا سود، مالیات میگیرد. هدف اجرای این قانون، مقابله با سوداگری و هدایت سرمایهها به سمت فعالیتهای مولد است. بازارهایی مانند مسکن و خودرو در سالهای گذشته بارها به دلیل دلالیهای گسترده دچار نوسان شدهاند. با اجرای این قانون تا حد زیادی از این نوسانات کاسته میشود و تعادل به بازار برمیگردد. بر اساس اعلام رسمی، قانون مالیات بر سوداگری و سفتهبازی در تیرماه ۱۴۰۴ به تصویب نهایی رسید و ابلاغ شد؛ اجرای عملی و اخذ این مالیات پس از استقرار بستر اجرایی سامانه مؤدیان آغاز میشود. (H2)کدام داراییها مشمول مالیات بر عایدی سرمایه هستند؟ در طرح جدید مالیاتی، همه داراییها مشمول پرداخت مالیات نمیشوند؛ تنها برخی از آنها که در دسته داراییهای غیرمولد قرار دارند، مشمول قانون مالیات بر عایدی سرمایه خواهند بود. این داراییها عمدتا آنهایی هستند که در بازه زمانی کوتاه، صرفا برای کسب سود خرید و فروش میشوند. فهرست داراییهای مشمول این قانون: ۱. املاک و مستغلات: شامل خانه، زمین، آپارتمان و سایر انواع ملک ۲. خودرو: خودروهای سواری داخلی و خارجی (بر اساس قانون مالیات بر عایدی سرمایه خودرو) ۳. طلا و سکه: با در نظر گرفتن سقف معافیت (مثلا تا ۱۵۰ گرم طلای مصرفی شخصی) ۴. ارزهای خارجی: خرید و فروش ارز بهمنظور سودگیری، نه مصرف سفر یا تجارت واقعی برخی داراییها مانند سهام بورسی، سپردههای بانکی، اوراق مالی اسلامی و نیز داراییهای شخصی مصرفی، فعلا از این قانون مستثنی هستند. اگر میخواهید بدانید برای هرکدام از این داراییها دقیقا چقدر باید مالیات بپردازید به بخش بعدی یعنی نحوه محاسبه مالیات بر عایدی سرمایه مراجعه کنید. نحوه محاسبه مالیات بر عایدی سرمایه + جدول نرخها محاسبه مالیات بر عایدی سرمایه فرمول مشخصی دارد که بر اساس مدت زمان نگهداری دارایی و میزان سود حاصل از فروش تعیین میشود. بهبیان ساده، هرچه مدت بیشتری داراییتان را نگه داشته باشید، مالیات کمتری میپردازید. فرمول کلی به این صورت است: در ادامه، جدول نرخهای مالیاتی برای انواع داراییها را مشاهده میکنید: نرخ مالیات عایدی سرمایه در قانون نهایی برای همه داراییها یکسان است و فقط معافیتها فرق میکند. جدول زیر خلاصه شرط معافیت و نرخ هر دارایی را نشان میدهد: دارایی شرط معافیت اصلی نرخ در صورت شمول ملک مسکونی تنها ملک مسکونی، با تملک بیش از ۲ سال پلکانی ماده ۱۳۱: ۱۵٪، ۲۰٪ و ۲۵٪ (کمتر از یک سال تا ۳۵٪) خودروی سواری با پلاک شخصی تنها خودرو، با تملک بیش از ۱ سال پلکانی ماده ۱۳۱: ۱۵٪، ۲۰٪ و ۲۵٪ (کمتر از یک سال تا ۳۵٪) طلا، ارز و رمزارز فروش به مرجع دارای مجوز، تا سقف پنجساله ماده ۸۴ پلکانی ماده ۱۳۱ روی مازادِ سقف معافیت این نرخها و معافیتها بر اساس متن نهایی و ابلاغشده قانون مالیات بر سوداگری و سفتهبازی (مصوب تیرماه ۱۴۰۴) است. در ادامه مقاله مثالهای عددی را بررسی میکنیم تا درک بهتری از نحوه اجرای این قانون داشته باشید. مالیات بر عایدی سرمایه ملک چگونه محاسبه میشود؟ فرض کنید در سال ۱۳۹۸ یک آپارتمان را به قیمت ۲ میلیارد تومان خریدهاید. حالا در سال ۱۴۰۳ قصد فروش آن را با قیمت ۶ میلیارد تومان دارید. اختلاف قیمت یعنی ۴ میلیارد تومان، عایدی یا همان سود شما محسوب میشود. حالا باید ببینیم چقدر از این مبلغ، مشمول مالیات میشود. بر اساس متن نهایی قانون، نرخ مالیات عایدی سرمایه ملک همان نرخ پلکانی ماده ۱۳۱ قانون مالیاتهای مستقیم است: ۱۵ درصد برای پله اول، ۲۰ درصد برای پله دوم و ۲۵ درصد برای مازاد. اگر ملک را کمتر از یک سال نگه داشته باشید، ۱۰ واحد درصد به این نرخ اضافه میشود (تا ۳۵ درصد). اما مهمتر از نرخ، معافیتهاست: تنها ملک مسکونیِ محل سکونت شما، اگر بیش از دو سال آن را نگه داشته باشید و ملک مسکونی دیگری نداشته باشید، بهکلی معاف است. در مثال بالا، اگر این ملک تنها ملک مسکونی شما باشد و بیش از دو سال نگهش داشته باشید، مشمول مالیات نمیشوید. اگر مشمول باشید، ابتدا بخش ناشی از تورم و معافیتهای قانونی از سود کسر و بعد نرخ پلکانی روی باقیمانده اعمال میشود. برای دیدن رقم دقیق، از ابزار محاسبه مالیات سوداگری ملک استفاده کنید. قانون مالیات بر سوداگری و سفتهبازی در تیرماه ۱۴۰۴ به تصویب نهایی رسید؛ نرخها و معافیتهای بالا بر اساس متن نهایی و ابلاغشده قانون است. اخذ این مالیات پس از استقرار بستر اجرایی سامانه مؤدیان آغاز میشود. مالیات بر عایدی سرمایه طلا و ارز چگونه محاسبه میشود؟ طبق قانون نهایی، مالیات عایدی سرمایه طلا و ارز هم با نرخ پلکانی ماده ۱۳۱ محاسبه میشود، اما یک نکته کلیدی دارد: اگر طلا یا ارز را به مرجع دارای مجوز (طلافروشی، صرافی یا بانک) بفروشید، سود شما تا سقف پنجساله معافیت ماده ۸۴ معاف است و فقط مازاد آن مالیات میخورد. اما اگر به شخص عادی بفروشید، کل مبلغ فروش مشمول مالیات درآمد اتفاقی میشود. برای مثال اگر طلایی را ۱۰۰ میلیون تومان خریده و ۱۵۰ میلیون تومان به طلافروشی مجاز فروختهاید، ۵۰ میلیون تومان عایدی داشتهاید که تا وقتی از سقف پنجساله کمتر باشد، معاف است. برای برآورد دقیق مالیات سود طلا، ارز یا رمزارز، از ابزار محاسبه مالیات سوداگری طلا استفاده کنید. قانون مالیات بر عایدی سرمایه در سایر کشورها (مقایسه با ایران) در بیشتر کشورهای توسعهیافته، قانون مالیات بر عایدی سرمایه سالهاست که اجرا میشود و یکی از ابزارهای اصلی دولتها برای کنترل بازار و ایجاد عدالت مالیاتی به شمار میرود. اما تفاوتهایی در نرخها و نحوه اجرا وجود دارد که مقایسه آنها میتواند دید بهتری نسبت به وضعیت ایران به ما بدهد. در جدول زیر نگاهی کوتاه و مقایسهای داریم به برخی از این کشورها: نکته قابل توجه اینجاست که در نسخه پیشنهادی قانون مالیات بر عایدی سرمایه در ایران، نرخها بهصورت پلکانی طراحی شدهاند؛ یعنی هرچه داراییتان را بیشتر نگه دارید، مالیات کمتری میپردازید. این ویژگی میتواند سرمایهگذاران را به سمت نگهداری بلندمدت سوق دهد. اما نباید فراموش کنیم که اجرای موفق این قانون، فقط به نرخها وابسته نیست. زیرساختهای اطلاعاتی، شفافیت اجرایی و فرهنگسازی نیز نقش مهمی در موفقیت آن دارند. برای همین، ایران در مسیر اجرای این قانون نیاز دارد از تجربه دیگر کشورها درس بگیرد و آن را با شرایط بومی هماهنگ کند. تفاوت سوداگری و سفتهبازی و الزام ثبت معاملات در گفتوگوی روزمره، سوداگری و سفتهبازی هممعنا به کار میروند، اما تفاوت ظریفی دارند: سفتهبازی بیشتر به خرید و فروش کوتاهمدت برای سود فوری اشاره دارد، در حالی که سوداگری میتواند شامل نگهداری دارایی و ایجاد کمبود مصنوعی هم باشد. قانون هر دو را پوشش میدهد. نکته عملی مهم این است که محاسبه و اخذ این مالیات به ثبت شفاف معاملات وابسته است؛ هر شخص یا کسبوکار باید معاملات مشمول را در سامانه ثبت کند تا مبنای محاسبه روشن باشد. به همین دلیل اجرای کامل این قانون پس از استقرار سامانه مؤدیان انجام میشود. مدیریت بهینه مالیات بر عایدی سرمایه با مشاوران مالیاتی اجرای قانون مالیات بر عایدی سرمایه اگرچه ممکن است در ابتدا پیچیده به نظر برسد؛ اما با راهنمایی افراد متخصص میتواند بهراحتی مدیریت شود. انتخاب یک مشاور مالیات حرفهای به شما کمک میکند تا هم از معافیتها استفاده کنید و هم از پرداخت مالیاتهای بیدلیل جلوگیری شود. راوی حساب با تیمی از مشاوران مالیاتی با تجربه، آماده است تا در مسیر تحلیل، محاسبه و پرداخت مالیات بر عایدی سرمایه کنار شما باشد. کافیست مشاوره بگیرید تا با اطمینان پیش بروید.

خلاصه و تحلیل هوشمند این مقاله با راوینکس
خلاصهی کاربردی، توضیح ساده و نکات کلیدی این مقاله را از راوینکس بخواه.
برای استفاده وارد شو؛ با اعتبار رایگان روزانه میتوانی امتحان کنی.
ماشینحساب آنلاین
مرتبط با موضوع این مقاله؛ محاسبه کنید.
آیا تا حالا به این فکر کردهاید که چطور میتوان جلوی پرداخت مالیات اضافی بر داراییهایی مثل ملک یا خودرو را گرفت؟
با تصویب و اجرای تدریجی قانون مالیات بر عایدی سرمایه، بیشتر از همیشه اهمیت دارد بدانیم دقیقا با چه چیزی طرف هستیم و این قانون چه تاثیری بر داراییهای ما دارد.
محاسبه آنلاین: برای برآورد مالیات سود خرید و فروش ملک، خودرو، طلا، ارز و رمزارز بر اساس همین قانون، از ماشینحسابهای مالیات بر عایدی سرمایه راوی حساب استفاده کنید.
این قانون قرار است سود حاصل از خرید و فروش داراییهایی مثل مسکن، خودرو، طلا و ارز را مشمول مالیات کند. هدف آن هم ساده است: مقابله با سفتهبازی و کنترل بازارهایی که سالها بهراحتی از زیر بار مالیات فرار کردهاند. اما سوال اصلی اینجاست که قانون مالیات بر عایدی سرمایه به کجا رسید؟ در چه مرحلهای است؟ و آیا اجرای آن برای همه الزامی است یا فقط گروه خاصی را شامل میشود؟
در این مطلب قدمبهقدم و کاملا شفاف، درباره این قانون، داراییهای مشمول، نحوه محاسبه مالیات و راههای مدیریت آن صحبت میکنیم. اگر حتی یک معامله سرمایهای در برنامهتان دارید، این مطلب برای شماست.
مالیات بر عایدی سرمایه چیست و چرا اهمیت دارد؟
تصور کنید ملکی را در سال ۱۳۹۵ به قیمت ۱ میلیارد تومان خریدهاید و حالا در سال ۱۴۰۳ قصد فروش آن را دارید. قیمت ملک شما به ۵ میلیارد تومان رسیده است. سوال اینجاست: آیا تمام این سود ۴ میلیاردی برای شماست؟ پاسخ ساده است: خیر. بخشی از این سود باید تحت عنوان مالیات بر عایدی سرمایه به دولت پرداخت شود.
قانون مالیات بر عایدی سرمایه یکی از انواع مالیاتهای مستقیم است که بر سود حاصل از افزایش ارزش داراییها (مثل ملک، خودرو، طلا یا ارز) اعمال میشود. یعنی اگر شما داراییای را بخرید و بعد از مدتی با قیمت بالاتر بفروشید، دولت از این «عایدی» یا سود، مالیات میگیرد.
هدف اجرای این قانون، مقابله با سوداگری و هدایت سرمایهها به سمت فعالیتهای مولد است. بازارهایی مانند مسکن و خودرو در سالهای گذشته بارها به دلیل دلالیهای گسترده دچار نوسان شدهاند. با اجرای این قانون تا حد زیادی از این نوسانات کاسته میشود و تعادل به بازار برمیگردد. بر اساس اعلام رسمی، قانون مالیات بر سوداگری و سفتهبازی در تیرماه ۱۴۰۴ به تصویب نهایی رسید و ابلاغ شد؛ اجرای عملی و اخذ این مالیات پس از استقرار بستر اجرایی سامانه مؤدیان آغاز میشود.
(H2)کدام داراییها مشمول مالیات بر عایدی سرمایه هستند؟
در طرح جدید مالیاتی، همه داراییها مشمول پرداخت مالیات نمیشوند؛ تنها برخی از آنها که در دسته داراییهای غیرمولد قرار دارند، مشمول قانون مالیات بر عایدی سرمایه خواهند بود. این داراییها عمدتا آنهایی هستند که در بازه زمانی کوتاه، صرفا برای کسب سود خرید و فروش میشوند.
فهرست داراییهای مشمول این قانون:
۱. املاک و مستغلات: شامل خانه، زمین، آپارتمان و سایر انواع ملک
۲. خودرو: خودروهای سواری داخلی و خارجی (بر اساس قانون مالیات بر عایدی سرمایه خودرو)
۳. طلا و سکه: با در نظر گرفتن سقف معافیت (مثلا تا ۱۵۰ گرم طلای مصرفی شخصی)
۴. ارزهای خارجی: خرید و فروش ارز بهمنظور سودگیری، نه مصرف سفر یا تجارت واقعی
برخی داراییها مانند سهام بورسی، سپردههای بانکی، اوراق مالی اسلامی و نیز داراییهای شخصی مصرفی، فعلا از این قانون مستثنی هستند. اگر میخواهید بدانید برای هرکدام از این داراییها دقیقا چقدر باید مالیات بپردازید به بخش بعدی یعنی نحوه محاسبه مالیات بر عایدی سرمایه مراجعه کنید.
نحوه محاسبه مالیات بر عایدی سرمایه + جدول نرخها
محاسبه مالیات بر عایدی سرمایه فرمول مشخصی دارد که بر اساس مدت زمان نگهداری دارایی و میزان سود حاصل از فروش تعیین میشود. بهبیان ساده، هرچه مدت بیشتری داراییتان را نگه داشته باشید، مالیات کمتری میپردازید.
فرمول کلی به این صورت است:
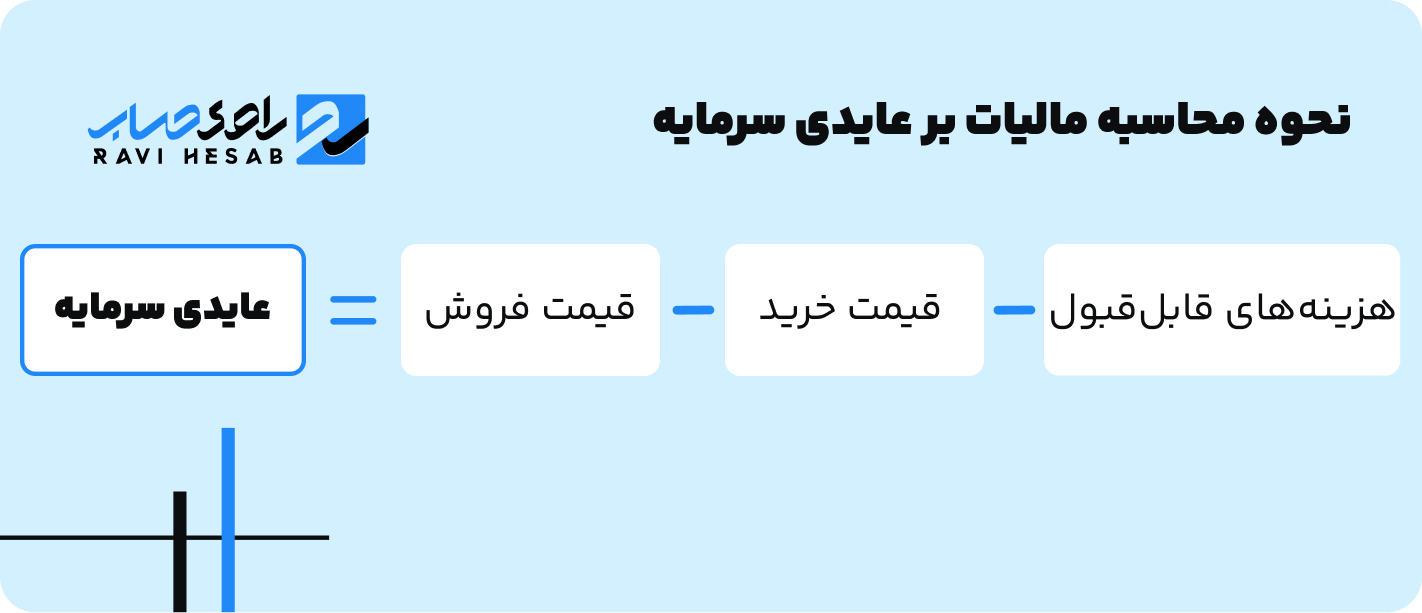
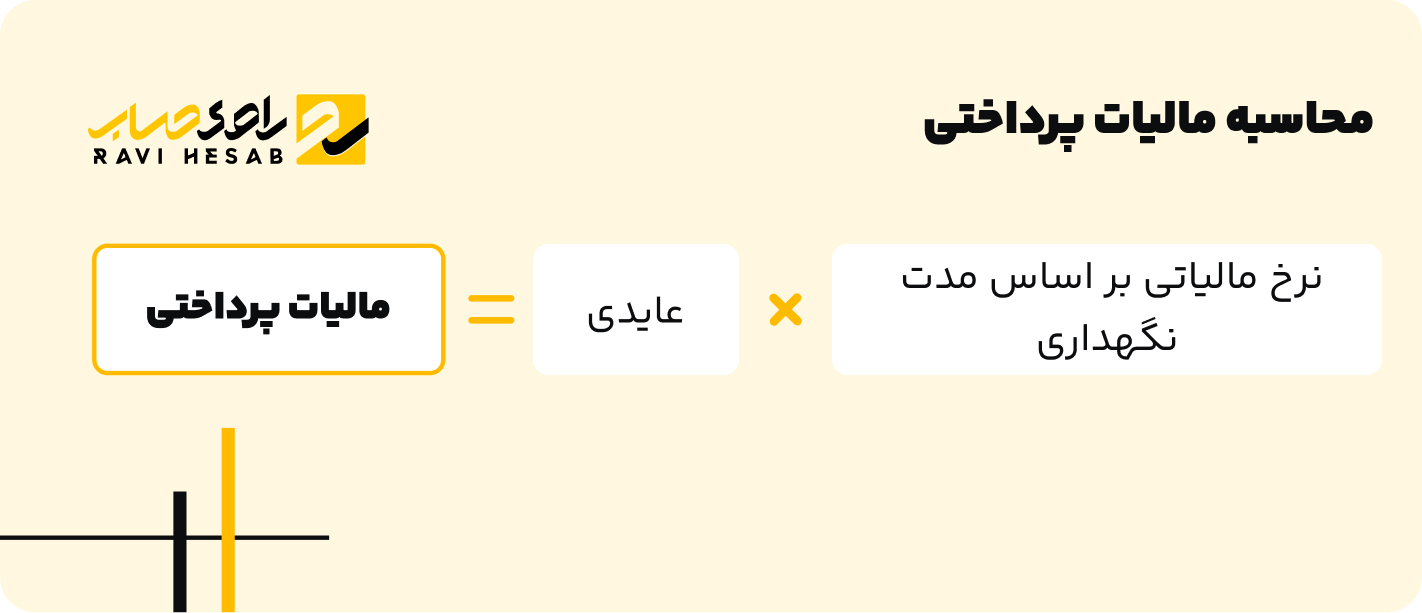
در ادامه، جدول نرخهای مالیاتی برای انواع داراییها را مشاهده میکنید:
نرخ مالیات عایدی سرمایه در قانون نهایی برای همه داراییها یکسان است و فقط معافیتها فرق میکند. جدول زیر خلاصه شرط معافیت و نرخ هر دارایی را نشان میدهد:
| دارایی | شرط معافیت اصلی | نرخ در صورت شمول |
|---|---|---|
| ملک مسکونی | تنها ملک مسکونی، با تملک بیش از ۲ سال | پلکانی ماده ۱۳۱: ۱۵٪، ۲۰٪ و ۲۵٪ (کمتر از یک سال تا ۳۵٪) |
| خودروی سواری با پلاک شخصی | تنها خودرو، با تملک بیش از ۱ سال | پلکانی ماده ۱۳۱: ۱۵٪، ۲۰٪ و ۲۵٪ (کمتر از یک سال تا ۳۵٪) |
| طلا، ارز و رمزارز | فروش به مرجع دارای مجوز، تا سقف پنجساله ماده ۸۴ | پلکانی ماده ۱۳۱ روی مازادِ سقف معافیت |
این نرخها و معافیتها بر اساس متن نهایی و ابلاغشده قانون مالیات بر سوداگری و سفتهبازی (مصوب تیرماه ۱۴۰۴) است. در ادامه مقاله مثالهای عددی را بررسی میکنیم تا درک بهتری از نحوه اجرای این قانون داشته باشید.
مالیات بر عایدی سرمایه ملک چگونه محاسبه میشود؟
فرض کنید در سال ۱۳۹۸ یک آپارتمان را به قیمت ۲ میلیارد تومان خریدهاید. حالا در سال ۱۴۰۳ قصد فروش آن را با قیمت ۶ میلیارد تومان دارید. اختلاف قیمت یعنی ۴ میلیارد تومان، عایدی یا همان سود شما محسوب میشود. حالا باید ببینیم چقدر از این مبلغ، مشمول مالیات میشود.
بر اساس متن نهایی قانون، نرخ مالیات عایدی سرمایه ملک همان نرخ پلکانی ماده ۱۳۱ قانون مالیاتهای مستقیم است: ۱۵ درصد برای پله اول، ۲۰ درصد برای پله دوم و ۲۵ درصد برای مازاد. اگر ملک را کمتر از یک سال نگه داشته باشید، ۱۰ واحد درصد به این نرخ اضافه میشود (تا ۳۵ درصد). اما مهمتر از نرخ، معافیتهاست: تنها ملک مسکونیِ محل سکونت شما، اگر بیش از دو سال آن را نگه داشته باشید و ملک مسکونی دیگری نداشته باشید، بهکلی معاف است.
در مثال بالا، اگر این ملک تنها ملک مسکونی شما باشد و بیش از دو سال نگهش داشته باشید، مشمول مالیات نمیشوید. اگر مشمول باشید، ابتدا بخش ناشی از تورم و معافیتهای قانونی از سود کسر و بعد نرخ پلکانی روی باقیمانده اعمال میشود. برای دیدن رقم دقیق، از ابزار محاسبه مالیات سوداگری ملک استفاده کنید.
قانون مالیات بر سوداگری و سفتهبازی در تیرماه ۱۴۰۴ به تصویب نهایی رسید؛ نرخها و معافیتهای بالا بر اساس متن نهایی و ابلاغشده قانون است. اخذ این مالیات پس از استقرار بستر اجرایی سامانه مؤدیان آغاز میشود.
مالیات بر عایدی سرمایه طلا و ارز چگونه محاسبه میشود؟
طبق قانون نهایی، مالیات عایدی سرمایه طلا و ارز هم با نرخ پلکانی ماده ۱۳۱ محاسبه میشود، اما یک نکته کلیدی دارد: اگر طلا یا ارز را به مرجع دارای مجوز (طلافروشی، صرافی یا بانک) بفروشید، سود شما تا سقف پنجساله معافیت ماده ۸۴ معاف است و فقط مازاد آن مالیات میخورد. اما اگر به شخص عادی بفروشید، کل مبلغ فروش مشمول مالیات درآمد اتفاقی میشود.
برای مثال اگر طلایی را ۱۰۰ میلیون تومان خریده و ۱۵۰ میلیون تومان به طلافروشی مجاز فروختهاید، ۵۰ میلیون تومان عایدی داشتهاید که تا وقتی از سقف پنجساله کمتر باشد، معاف است. برای برآورد دقیق مالیات سود طلا، ارز یا رمزارز، از ابزار محاسبه مالیات سوداگری طلا استفاده کنید.
قانون مالیات بر عایدی سرمایه در سایر کشورها (مقایسه با ایران)
در بیشتر کشورهای توسعهیافته، قانون مالیات بر عایدی سرمایه سالهاست که اجرا میشود و یکی از ابزارهای اصلی دولتها برای کنترل بازار و ایجاد عدالت مالیاتی به شمار میرود. اما تفاوتهایی در نرخها و نحوه اجرا وجود دارد که مقایسه آنها میتواند دید بهتری نسبت به وضعیت ایران به ما بدهد.
در جدول زیر نگاهی کوتاه و مقایسهای داریم به برخی از این کشورها:
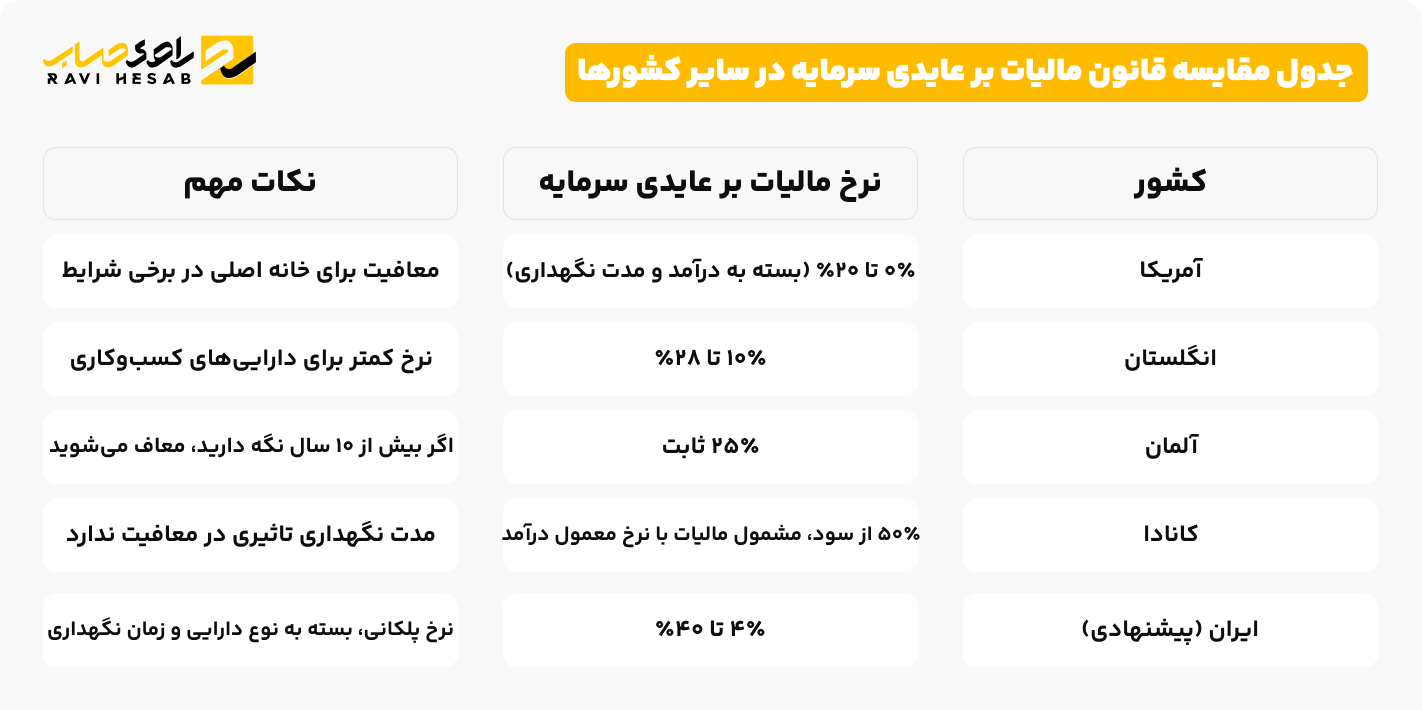
نکته قابل توجه اینجاست که در نسخه پیشنهادی قانون مالیات بر عایدی سرمایه در ایران، نرخها بهصورت پلکانی طراحی شدهاند؛ یعنی هرچه داراییتان را بیشتر نگه دارید، مالیات کمتری میپردازید. این ویژگی میتواند سرمایهگذاران را به سمت نگهداری بلندمدت سوق دهد.
اما نباید فراموش کنیم که اجرای موفق این قانون، فقط به نرخها وابسته نیست. زیرساختهای اطلاعاتی، شفافیت اجرایی و فرهنگسازی نیز نقش مهمی در موفقیت آن دارند. برای همین، ایران در مسیر اجرای این قانون نیاز دارد از تجربه دیگر کشورها درس بگیرد و آن را با شرایط بومی هماهنگ کند.
تفاوت سوداگری و سفتهبازی و الزام ثبت معاملات
در گفتوگوی روزمره، سوداگری و سفتهبازی هممعنا به کار میروند، اما تفاوت ظریفی دارند: سفتهبازی بیشتر به خرید و فروش کوتاهمدت برای سود فوری اشاره دارد، در حالی که سوداگری میتواند شامل نگهداری دارایی و ایجاد کمبود مصنوعی هم باشد. قانون هر دو را پوشش میدهد.
نکته عملی مهم این است که محاسبه و اخذ این مالیات به ثبت شفاف معاملات وابسته است؛ هر شخص یا کسبوکار باید معاملات مشمول را در سامانه ثبت کند تا مبنای محاسبه روشن باشد. به همین دلیل اجرای کامل این قانون پس از استقرار سامانه مؤدیان انجام میشود.
مدیریت بهینه مالیات بر عایدی سرمایه با مشاوران مالیاتی
اجرای قانون مالیات بر عایدی سرمایه اگرچه ممکن است در ابتدا پیچیده به نظر برسد؛ اما با راهنمایی افراد متخصص میتواند بهراحتی مدیریت شود. انتخاب یک مشاور مالیات حرفهای به شما کمک میکند تا هم از معافیتها استفاده کنید و هم از پرداخت مالیاتهای بیدلیل جلوگیری شود.
راوی حساب با تیمی از مشاوران مالیاتی با تجربه، آماده است تا در مسیر تحلیل، محاسبه و پرداخت مالیات بر عایدی سرمایه کنار شما باشد. کافیست مشاوره بگیرید تا با اطمینان پیش بروید.
این مقاله را هوشمند تحلیل کن
پرامپتها و حالتهای تحلیل این بخش از پنل مدیریت راوینکس کنترل میشوند.
سوالات متداول کاربران (FAQ)
پاسخ سوالات پرتکرار کاربران را در این بخش ببینید.
خودت را بیازما
۱۲ سوال از آزمون موضوع «قانون سفته بازی» — رایگان
پاسخنامهٔ کاملِ این ۱۲ سوال با پاسخ تشریحی
- ۱.کدامیک از عبارات زیر درباره آییننامه اجرایی تبصره ۱ ماده ۴۶ ق.م.م (وکالت بلاعزل) صحیح است؟الف- حداکثر یک سال پس از لازمالاجرا شدن این ماده تهیه میشود.ب- توسط سازمان امور مالیاتی با همکاری سازمان ثبت اسناد و املاک کشور تهیه میشود.ج- به تصویب رئیس قوه قضائیه میرسد.
- الف)فقط الف
- ب)فقط ب و ج
- ج)الف، ب و ج
- د)فقط الف و بپاسخ درست
پاسخ تشریحی:فراز پایانی تبصره ۱ ماده ۴۶ مقرر میدارد: «آییننامه اجرائی این تبصره حداکثر یک سال پس از لازمالاجرا شدن این ماده توسط سازمان با همکاری سازمان ثبت اسناد و املاک کشور تهیه میشود و به تصویب هیأت وزیران میرسد.» بنابراین عبارات «الف» و «ب» صحیحاند اما «ج» نادرست است؛ مرجع تصویب، هیأت وزیران است نه رئیس قوه قضائیه. - الف)
- ۲.آقای نادری (شخص غیرتجاری) در سال ۱۴۰۵ مقداری طلا را که قبلاً از یک همکار خود (شخص غیرتجاری فاقد مجوز) خریده بود، به مبلغ ۶ میلیارد ریال به شخص غیرتجاری دیگری میفروشد؛ شرایط سازوکار تبصره ۶ ماده ۴۶ (خرید مستقیم از طلافروش مجاز) درباره او برقرار نیست. با فرض اعمال نرخهای پلکانی ماده ۱۳۱ ق.م.م، مالیات متعلق چقدر است؟
- الف)صفر؛ معامله میان دو شخص غیرتجاری همیشه معاف است
- ب)۹۰۰ میلیون ریال (۱۵٪ کل وجوه)
- ج)۱٬۵۰۰ میلیون ریال (۲۵٪ کل وجوه)
- د)۱ میلیارد ریال؛ کل ۶ میلیارد ریال وجوه دریافتی مشمول مالیات فصل ششم استپاسخ درست
پاسخ تشریحی:چون طلا مستقیماً از فروشنده مجاز (جزء ۳ بند ث ماده ۱۶ مکرر) خریداری نشده، سازوکار تبصره ۶ در دسترس نیست و فروش به شخصی غیر از فروشندگان مجاز، طبق تبصره ۵ ماده ۴۶ موجب میشود «کل درآمد یا وجوه دریافتی» مشمول مالیات فصل ششم باب سوم شود. محاسبه با پلکان ماده ۱۳۱ روی ۶ میلیارد ریال: تا ۴ میلیارد × ۱۵٪ = ۶۰۰ میلیون؛ مازاد ۲ میلیارد × ۲۰٪ = ۴۰۰ میلیون؛ جمعاً ۱ میلیارد ریال. گزینههای ۲ و ۳ حاصل اعمال نرخ ثابت به جای پلکاناند. - الف)
- ۳.کدام گزینه درباره دامنه شمول ماده ۴۶ ق.م.م (الحاقی به موجب ماده ۱۲ قانون سوداگری) «صحیح نیست»؟
- الف)املاک با هر نوع کاربری و نیز حق واگذاری محل مشمولاند
- ب)رمز ریال جمهوری اسلامی ایران نیز مانند سایر رمزپولها مشمول مالیات بر عایدی سرمایه استپاسخ درست
- ج)انواع طلا، نقره، پلاتین و مسکوکات آنها و جواهرآلات مشمولاند
- د)رمزارز به عنوان یکی از مصادیق بند (۵) مشمول است
پاسخ تشریحی:بند (۵) ماده ۴۶ «انواع رمزدارایی، رمزپول (به استثنای رمز ریال جمهوری اسلامی ایران) و رمزارز» را مشمول میداند؛ یعنی رمز ریال صریحاً استثنا شده و گزینه ۲ نادرست است. سایر گزینهها منطبق با بندهای (۱)، (۳) و (۵) مادهاند: املاک با انواع کاربری و حق واگذاری محل، فلزات گرانبها و مسکوکات و جواهرآلات، و رمزارز همگی در فهرست پنجگانه قرار دارند. - الف)
- ۴.خانم مرادی (شخص غیرتجاری) خودروی سواری پلاک شخصی خود را که با صورتحساب الکترونیکی ۸ میلیارد ریال خریده بود، هفت ماه بعد با صدور صورتحساب الکترونیکی تعویض پلاک به مبلغ ۱۲ میلیارد ریال واگذار میکند. با فرض اعمال نرخ تبصره ۱ ماده ۴۹ برای دوره تملک زیر یک سال (۳۵٪) و بدون هیچ معافیتی، مالیات متعلق چقدر است؟
- الف)۱٬۴۰۰ میلیون ریالپاسخ درست
- ب)۶۰۰ میلیون ریال
- ج)۱٬۰۰۰ میلیون ریال
- د)۴٬۲۰۰ میلیون ریال
پاسخ تشریحی:طبق تبصره ۲ ماده ۴۶، صدور صورتحساب الکترونیکی تعویض پلاک در حکم انتقال دارایی است؛ پس این واگذاری مشمول مالیات بر عایدی سرمایه است. عایدی = ۱۲ − ۸ = ۴ میلیارد ریال. چون دوره تملک هفت ماه (زیر یک سال) است، نرخ ۳۵٪ (۱۰ واحد درصد بیش از بالاترین نرخ ماده ۱۳۱) اعمال میشود: ۴ میلیارد × ۳۵٪ = ۱٬۴۰۰ میلیون ریال. گزینه ۲ تله اعمال پلکان عادی ۱۵٪، گزینه ۳ تله نرخ ۲۵٪ و گزینه ۴ تله اعمال ۳۵٪ بر کل قیمت فروش به جای عایدی است. - الف)
- ۵.جاهای خالی را به ترتیب کامل کنید: «در صورت فروش داراییهای موضوع بندهای (۳)، (۴) و (۵) ماده ۴۶ توسط اشخاص غیرتجاری به اشخاص مجاز موضوع اجزای (۳) و (۴) بند «ث» ماده ۱۶ مکرر، ........... از مالیات این فصل معاف است و در صورت فروش به سایر اشخاص، ........... مشمول مالیات فصل ششم باب سوم میشود.»
- الف)کل وجوه دریافتی — عایدی حاصل از انتقال
- ب)نیمی از عایدی — نیم دیگر عایدی
- ج)عایدی حاصل از انتقال — کل درآمد یا وجوه دریافتیپاسخ درست
- د)عایدی حاصل از انتقال — صرفاً مازاد عایدی بر معافیت سالانه
پاسخ تشریحی:تبصره ۵ ماده ۴۶ دو حکم متمایز دارد: فروش طلا/ارز/رمزدارایی به فروشندگان مجاز (اجزای ۳ و ۴ بند ث ماده ۱۶ مکرر) → «عایدی حاصل از انتقال» معاف؛ فروش به سایر اشخاص (غیرمجاز) → «کل درآمد یا وجوه دریافتی» (نه فقط عایدی) مشمول مالیات فصل ششم باب سوم (درآمد اتفاقی). گزینه ۱ جای دو عبارت را وارونه کرده که تله اصلی سؤال است. - الف)
- ۶.متن زیر را کامل کنید: «پس از استقرار بستر اجرائی موضوع ماده (۱۶ مکرر) قانون پایانههای فروشگاهی و سامانه مؤدیان، صدور صورتحساب الکترونیکی تنظیم ........... با موضوع انتقال داراییهای موضوع بندهای (۱) و (۲) این ماده، در این قانون انتقال محسوب میشود.»
- الف)قرارداد اجاره به شرط تملیک
- ب)وکالت بلاعزلپاسخ درست
- ج)مبایعهنامه عادی
- د)قولنامه مشروط
پاسخ تشریحی:نص تبصره ۱ ماده ۴۶ ناظر بر «وکالت بلاعزل» است: صدور صورتحساب الکترونیکی تنظیم وکالت بلاعزل با موضوع انتقال املاک/حق واگذاری محل و خودروی سواری پلاک شخصی، انتقال محسوب و مشمول مالیات این فصل میشود. فلسفه حکم، بستن راه فرار مالیاتی از طریق واگذاری عملی دارایی با وکالت به جای سند قطعی است. - الف)
- ۷.بر اساس تبصره ۸ ماده ۴۶ ق.م.م، سازمان امور مالیاتی موظف است مجموع درآمدهای موضوع این فصل متعلق به هر شخص غیرتجاری را برای کدام مرجع ارسال نماید؟
- الف)وزارت تعاون، کار و رفاه اجتماعیپاسخ درست
- ب)بانک مرکزی جمهوری اسلامی ایران
- ج)کمیسیون اقتصادی مجلس شورای اسلامی
- د)وزارت امور اقتصادی و دارایی
پاسخ تشریحی:تبصره ۸ ماده ۴۶ مقرر میدارد: «سازمان موظف است مجموع درآمدهای موضوع این فصل متعلق به هر شخص غیرتجاری را برای وزارت تعاون، کار و رفاه اجتماعی ارسال نماید.» گزینههای دیگر تلهاند: گزارش ششماهه پیشرفت اجرا به کمیسیون اقتصادی مجلس مربوط به مواد دیگر (مانند ماده ۱۶ مکرر) است و ارسال به بانک مرکزی یا وزارت اقتصاد در این تبصره نیامده است. - الف)
- ۸.کدامیک از عایدیهای زیر از شمول معافیت تبصره ۷ ماده ۴۶ ق.م.م (معافیت بورسی) «خارج» است؟
- الف)عایدی واحدهای صندوق املاک و مستغلات مورد معامله در بورس
- ب)عایدی کالای مورد معامله در بازارهای خارج از بهابازار (بورس)
- ج)عایدی فروش شمش طلای فیزیکی توسط شخص غیرتجاری به شخص غیرتجاری دیگر خارج از بورسپاسخ درست
- د)عایدی واحدهای صندوق کالایی بورسی
پاسخ تشریحی:معافیت تبصره ۷ ناظر بر «اوراق بهادار یا کالای مورد معامله در بهابازار (بورس)ها و بازارهای خارج از بهابازار (بورس)» است و صندوق کالایی، صندوق املاک و مستغلات و گواهی سپرده سکه طلا را صریحاً نام میبرد؛ حتی بازارهای خارج از بورس (فرابورسی) نیز در متن معافیت آمدهاند. اما فروش فیزیکی شمش طلا میان دو شخص غیرتجاری، خارج از این بازارهاست و دارایی بند (۳) ماده ۴۶ محسوب و مشمول مالیات این فصل (و حسب مورد احکام تبصرههای ۵ و ۶) است. - الف)
- ۹.در سازوکار تبصره ۶ ماده ۴۶ ق.م.م، خریدارِ طلا از یک شخص غیرتجاری دیگر، از چه تاریخی و ظرف چه مهلتی باید پذیرش یا عدم پذیرش صورتحساب الکترونیکی را اعلام کند؟
- الف)ظرف سی روز از تاریخ درج صورتحساب الکترونیکی در کارپوشه غیرتجاری ویپاسخ درست
- ب)ظرف ده روز از تاریخ انجام معامله
- ج)ظرف یک ماه از پایان سال مالیاتی
- د)حداکثر تا پایان اردیبهشتماه سال بعد
پاسخ تشریحی:تبصره ۶ ماده ۴۶ تصریح میکند: «خریدار مکلف است ظرف سی روز از تاریخ درج صورتحساب الکترونیکی در کارپوشه غیرتجاری، نسبت به اعلام پذیرش یا عدم پذیرش این صورتحساب الکترونیکی اقدام کند.» مبدأ مهلت، تاریخ درج در کارپوشه است نه تاریخ معامله؛ و مهلت پایان اردیبهشت سال بعد مربوط به تکلیف کلی صدور صورتحسابهاست (تبصره ۱ ماده ۱۶ مکرر)، نه این پذیرش. - الف)
- ۱۰.کدام گزینه درباره سازوکار تبصره ۶ ماده ۴۶ ق.م.م (انتقال طلای خریداریشده از طلافروش مجاز میان اشخاص غیرتجاری) «صحیح نیست»؟
- الف)ثبت انتقال با درج شماره منحصربهفرد مالیاتی صورتحساب الکترونیکی خرید اولیه، در حکم صورتحساب الکترونیکی است
- ب)عدم اظهارنظر خریدار ظرف مهلت مقرر، به منزله تأیید صورتحساب الکترونیکی مربوط استپاسخ درست
- ج)صورتحساب مذکور با درج بلاعوض بودن یا مبلغ معامله، به صورت خودکار به کارپوشه غیرتجاری خریدار منتقل میشود
- د)انتقالدهنده باید دارایی را مستقیماً از اشخاص موضوع جزء (۳) بند «ث» ماده ۱۶ مکرر خریداری کرده باشد
پاسخ تشریحی:طبق تبصره ۶ ماده ۴۶، عدم اظهارنظر خریدار ظرف سی روز «به منزله عدم تأیید صورتحساب الکترونیکی مربوط میباشد» — نه تأیید آن؛ بنابراین گزینه ۲ نادرست است و پاسخ سؤال منفی است. سه گزینه دیگر عیناً منطبق با نص تبصرهاند: ثبت با شماره منحصربهفرد صورتحساب خرید اولیه در حکم صورتحساب است، صورتحساب خودکار به کارپوشه غیرتجاری خریدار میرود و شرط استفاده، خرید مستقیم از طلافروش مجاز (جزء ۳ بند ث) است. - الف)
- ۱۱.آقای رستمی (شخص غیرتجاری) ملکی را که با صورتحساب الکترونیکی ۱۸ میلیارد ریال خریده بود، پس از استقرار بستر اجرایی از طریق تنظیم وکالت بلاعزل با صورتحساب الکترونیکی ۳۰ میلیارد ریال واگذار میکند. با فرض اعمال نرخهای پلکانی ماده ۱۳۱ ق.م.م بر عایدی و بدون هیچ معافیت یا تخفیفی، مالیات متعلق چقدر است؟
- الف)۳ میلیارد ریال (۲۵٪ کل عایدی)
- ب)۱٬۸۰۰ میلیون ریال (۱۵٪ کل عایدی)
- ج)صفر؛ وکالت بلاعزل انتقال محسوب نمیشود
- د)۲٬۴۰۰ میلیون ریالپاسخ درست
پاسخ تشریحی:طبق تبصره ۱ ماده ۴۶، صدور صورتحساب الکترونیکی وکالت بلاعزل برای داراییهای بند (۱) انتقال محسوب میشود و مبلغ صورتحساب مبنای محاسبه عایدی است. عایدی سرمایه = ۳۰ − ۱۸ = ۱۲ میلیارد ریال. با نرخ پلکانی ماده ۱۳۱: تا ۴ میلیارد × ۱۵٪ = ۶۰۰ میلیون؛ ۴ تا ۸ میلیارد × ۲۰٪ = ۸۰۰ میلیون؛ مازاد بر ۸ میلیارد (۴ میلیارد) × ۲۵٪ = ۱٬۰۰۰ میلیون؛ جمعاً ۲٬۴۰۰ میلیون ریال. گزینه ۳ برخلاف نص تبصره ۱ است و گزینههای ۱ و ۲ حاصل اعمال نرخ ثابت به جای پلکاناند. - الف)
- ۱۲.خانم توکلی (شخص غیرتجاری) در سال ۱۴۰۵ ارز خود را به جای صرافی مجاز، به یک شخص فاقد مجوز خرید و فروش ارز به مبلغ ۱۰ میلیارد ریال میفروشد (قیمت خرید او ۷ میلیارد ریال بوده است). با فرض اعمال نرخهای پلکانی ماده ۱۳۱ ق.م.م، مالیات متعلق چقدر است؟
- الف)۱٬۹۰۰ میلیون ریال؛ زیرا کل ۱۰ میلیارد ریال وجوه دریافتی مشمول مالیات فصل ششم باب سوم میشودپاسخ درست
- ب)۴۵۰ میلیون ریال؛ زیرا فقط عایدی ۳ میلیارد ریالی با نرخ ۱۵٪ مشمول است
- ج)۲٬۵۰۰ میلیون ریال؛ کل وجوه با نرخ ثابت ۲۵٪
- د)صفر؛ فروش ارز توسط اشخاص غیرتجاری در هر حال معاف است
پاسخ تشریحی:طبق تبصره ۵ ماده ۴۶، در صورت فروش داراییهای بندهای (۳)، (۴) و (۵) به اشخاصی غیر از مجازهای موضوع اجزای (۳) و (۴) بند «ث» ماده ۱۶ مکرر، «کل درآمد یا وجوه دریافتی» (نه فقط عایدی) مشمول مالیات فصل ششم باب سوم (درآمد اتفاقی) میشود. محاسبه با نرخ پلکانی ماده ۱۳۱ روی ۱۰ میلیارد ریال: تا ۴ میلیارد × ۱۵٪ = ۶۰۰ میلیون؛ مازاد ۴ تا ۸ میلیارد (۴ میلیارد) × ۲۰٪ = ۸۰۰ میلیون؛ مازاد بر ۸ میلیارد (۲ میلیارد) × ۲۵٪ = ۵۰۰ میلیون؛ جمعاً ۱٬۹۰۰ میلیون ریال. گزینه ۲ تله محاسبه فقط عایدی است که مخصوص فروش به اشخاص مجاز نیست. - الف)
مقالات مرتبط

آموزه های مالیاتی
۲۴ شهریور ۱۴۰۵
ماده ۱۴۳ قانون مالیاتهای مستقیم؛ مالیات بورس و نقلوانتقال سهام
5
دقیقه مطالعه

آموزه های مالیاتی
۲۳ شهریور ۱۴۰۵
ماده ۹۷ قانون مالیاتهای مستقیم؛ از علیالرأس تا خوداظهاری
5
دقیقه مطالعه

آموزه های مالیاتی
۲۳ شهریور ۱۴۰۵
ماده ۹۵ قانون مالیاتهای مستقیم؛ تکالیف دفتری و گروهبندی صاحبان مشاغل
6
دقیقه مطالعه

آموزه های مالیاتی
۲۳ شهریور ۱۴۰۵
تمدید مهلت اظهارنامه مالیاتی ۱۴۰۵: هر آنچه باید بدانید
5
دقیقه مطالعه

آموزههای حسابداری
۲۰ شهریور ۱۴۰۵
راهنمای کامل آزمون کارشناس رسمی دادگستری ۱۴۰۵ (رشته حسابداری و حسابرسی)
4
دقیقه مطالعه

آموزه های مالیاتی
۲۰ شهریور ۱۴۰۵
آموزش حقوق و دستمزد ۱۴۰۵ رایگان: ۷ محاسبهای که هر حسابدار باید بلد باشد
5
دقیقه مطالعه
بخشنامههای مرتبط

بخشنامه مرتبط
—
صورتجلسه تفاهم خوداظهاری بین کانون سر دفتران و دفتر یاران و سازمان امور مالیاتی کشور در اجرای ماده ۱۵۸ قانون مالیاتهای مستقیم برای عملکرد سال ۱۳۸۸
1
دقیقه مطالعه

بخشنامه مرتبط
—
دستورالعمل خوداظهاری درآمد مشمول مالیات و مالیات عملکرد سال ۱۳۹۱ اعضای کانون سردفتران و دفتر یاران در اجرای ماده ۱۵۸ اصلاحی قانون مالیات های مستقیم مصوب ۱۳۸۰/۱۱/۲۷
1
دقیقه مطالعه
بخشنامه مرتبط
—
حقوق کارکنان شرکتهای دولتی واگذار شده در طول سال ۱۳۹۰
1
دقیقه مطالعه

بخشنامه مرتبط
—
رای شماره ۱۴۰۱۰۹۹۷۰۹۰۶۰۰۰۵۰۵ مورخ ۱۴۰۱/۰۸/۰۳ هیات تخصصی مالیاتی ، بانکی دیوان عدالت اداری (موضوع شکایت و خواسته : ابطال بند ۲ بخش مقررات عمومی بخشنامه شماره ۲۰۰؍۹۶؍۱۵۸ مورخه ۷؍۱۲؍۱۳۹۶ سازمان امور مالیاتی و نظریه ۵۳۹۱۴؍۲۳۵؍د مورخ ۲؍۹؍۱۴۰۰ دفتر حسابرسی مالیاتی - سازمان امور مالیاتی کشور (اداره کل امور مالیاتی مودیان بزرگ) )
1
دقیقه مطالعه
بخشنامه مرتبط
—
ابطال جزء 3 از بند (ج) مقررات عمومی بخشنامه شماره 158؍96؍200- 7؍12؍1396 رییس کل سازمان امور مالیاتی کشور
1
دقیقه مطالعه
بخشنامه مرتبط
—
دستور العمل نحوه اجرای مقررات بخشنامه شماره ۲۵۱۷۲۶٫۷۶۶٫۲۹۱٫۷۳٫۳۸۳ مورخ 1386/09/18 دفتر واردات گمرک جمهوری اسلامی ایران در خصوص ارائه گواهی مالیات
1
دقیقه مطالعه
بخشنامه مرتبط
—
ابلاغ نظر اکثریت شورای عالی مالیاتی موضوع صورتجلسه شماره ۳۶-۲۰۱ مورخ ۱۳۹۶/۱۰/۰۳ در خصوص مقررات تبصره ۷ ماده ۱۰۵ و تبصره ماده ۱۳۱ قانون مالیات های مستقیم مصوب ۱۳۹۴/۰۴/۳۱
1
دقیقه مطالعه
بخشنامه مرتبط
—
رای شماره ۱۳۰۸ مورخ ۱۳۹۹/۱۰/۱۳ هیأت عمومی دیوان عدالت اداری(موضوع شکایت و خواسته : ابطال جزء ۳ بند (ب) بخشنامه شماره ۱۵۸/۹۶/۲۰۰- ۱۳۹۶/۱۲/۰۷ سازمان امور مالیاتی کشور)
1
دقیقه مطالعه