







جدول حقوق کارگران در سال 1401
جدول حقوق کارگران در سال 1401
این مطلب مربوط به سالِ گذشته است. نسخهٔ بهروزِ سال ۱۴۰۵ را بخوانید.
جدول حقوق و دستمزد ۱۴۰۵
خلاصه و تحلیل هوشمند این مقاله با راوینکس
خلاصهی کاربردی، توضیح ساده و نکات کلیدی این مقاله را از راوینکس بخواه.
برای استفاده وارد شو؛ با اعتبار رایگان روزانه میتوانی امتحان کنی.
ماشینحساب آنلاین
مرتبط با موضوع این مقاله؛ محاسبه کنید.
این مقاله برای سال ۱۴۰۱ است. برای جدول و ارقام بهروزِ سال ۱۴۰۵، جدول حقوق و دستمزد ۱۴۰۵ را ببینید.
برابر با ماده ۴۱ قانون کار شواری عالی کار موظف است جدول حقوق 1401 کارگران قانون کار را بر مبنای نرخ تورم و هزینه سبد معیشت تعیین کند. همه ساله قبل از جلسات تعیین مزد جلساتی در وزارت تعاون، کار و رفاه اجتماعی برای توافق بر سر نرخ تورم مبنا و هزینه سبد معیشت تشکیل شده و پس از قطعی شدن این موارد جلسات شورای عالی کار برای تعیین حقوق و دستمزد کارگران قانون کار تشکیل می شود.
جزئیات افزایش حداقل دستمزد ۱۴۰۱
دستمزد کارگران بدون سابقه و اولاد به ۵ میلیون و ۶۷۹ هزار تومان رسید/ بن ۸۵۰ و حق مسکن ۶۵۰ هزار تومان
با افزایش ۵۷.۴ درصدی حداقل دستمزد، دریافتی کارگران بیش از یک میلیون و پانصد هزار تومان افزایش یافت.
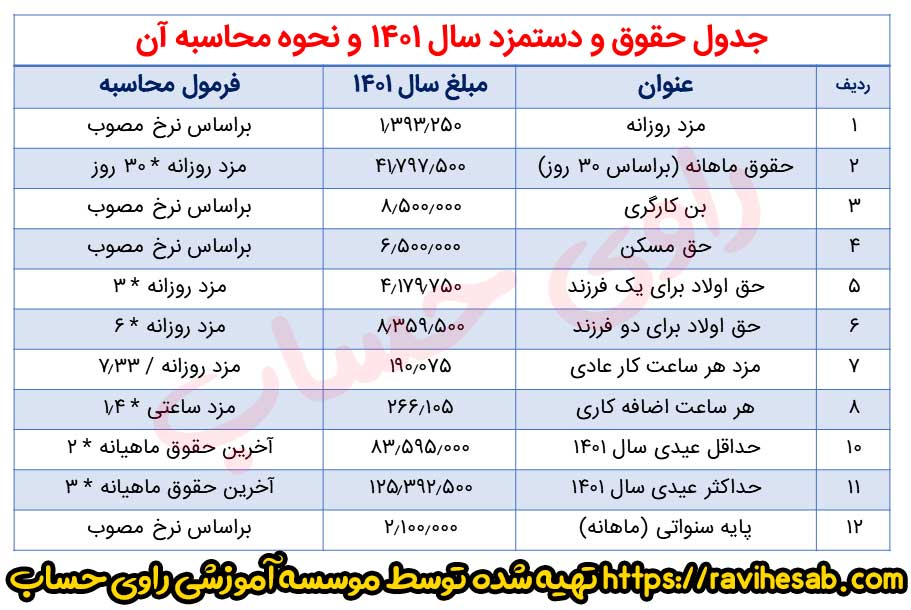
نتایج شورایعالی کار برای تعیین دستمزد ۱۴۰۱ مشخص شد، به گفته اعضای کارگری شورا، با افزایش ۵۷.۴ درصدی حداقل مزد، حداقل دستمزد روزانه، ۱.۳۹۳.۲۵۰ و پایه مزد ماهانه کارگران به ۴۱.۷۹۷.۵۰۰ ریال رسید.
در عین حال، بن کارگری به ۸۵۰ هزار تومان و حق مسکن به ۶۵۰ هزار تومان افزایش یافت. پایه سنوات روزانه نیز به ۷۰.۰۰۰ ریال رسید.
با این حساب، دریافتی کارگر حداقل بگیر بدون سابقه و بدون اولاد، با مجموع پایه مزد ماهانهی ۴۱.۷۹۷.۵۰۰ ریال و بن ۸.۵۰۰.۰۰۰ ریال و حق مسکن ۶.۵۰۰.۰۰۰ ریال، برابر با ۵۶.۷۹۷.۵۰۰ ریال میشود.
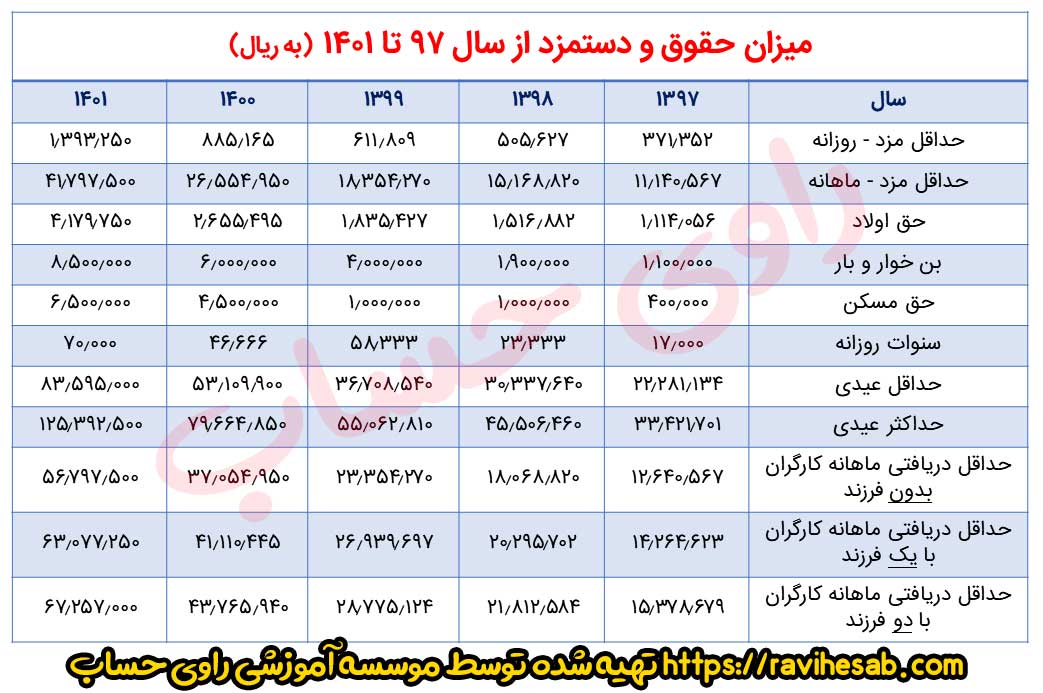
حداقل دستمزد برای کارگر با یک فرزند، ۶۳.۰۷۷.۲۵۰ ریال و برای کارگر با دو فرزند، ۶۷.۲۵۷.۰۰۰ ریال شده است.
برای کارگران سایر سطوح، افزایش به این ترتیب است: ۳۸ درصد به اضافهی مبلغ ثابت ۱۷۱.۷۲۲ روزانه که برابر است با ۳۸ درصد افزایش مزد پایه به اضافه مبلغ ثابت ۵.۱۵۱.۶۶۰ ماهانه.
با این حساب، در سال آینده، هیچ کارگر مشمول قانون کاری کمتر از ۵ میلیون و ۶۷۹ هزار تومان دریافتی نخواهد داشت.
جدول حقوق سال ۱۴۰۱ و نحوه محاسبه آن
در ادامه جدولی برای شما فراهم کرده ایم که میزان حقوق و دستمزد سال 1401 در آن ذکر شده است و در همین جدول نحوه محاسبه حقوق سال 1401 را نیز مشاهده می کنید.
آنالیز حقوق و دستمزد کارگری از سال ۱۳۹۷ تا ۱۴۰۱
در ادامه راوی حساب آنالیزی از میزان حقوق و دستمزد سال 97 تا 1401 تدارک دیده ایم تا بتوانید درک کلی از روند رشد حقوق و دستمزد کارگران در ایران مطلع شوید.
برای مشاهده آخرین جدول مالیات حقوق روی لینک رو به رو کلیک کنید: مالیات حقوق 1404
معافیت مالیات حقوق سال ۱۴۰۱
معافیت مالیات حقوق 1401 در قانون بودجه سال 1401 پیش بینی شده است و برای تعیین معافیت حقوق باید به آن مراجعه کرد. با توجه به جزئیات زیاد معافیت حقوق پیشنهاد می شود به مطلب معافیت مالیات بر حقوق سال 1401 مراجعه نمایید تا نحوه محاسبه و بخشنامه های لازم و جداول مربوطه را مشاهده فرمایید.
ابلاغ رسمی بخشنامه دستمزد سال ۱۴۰۱
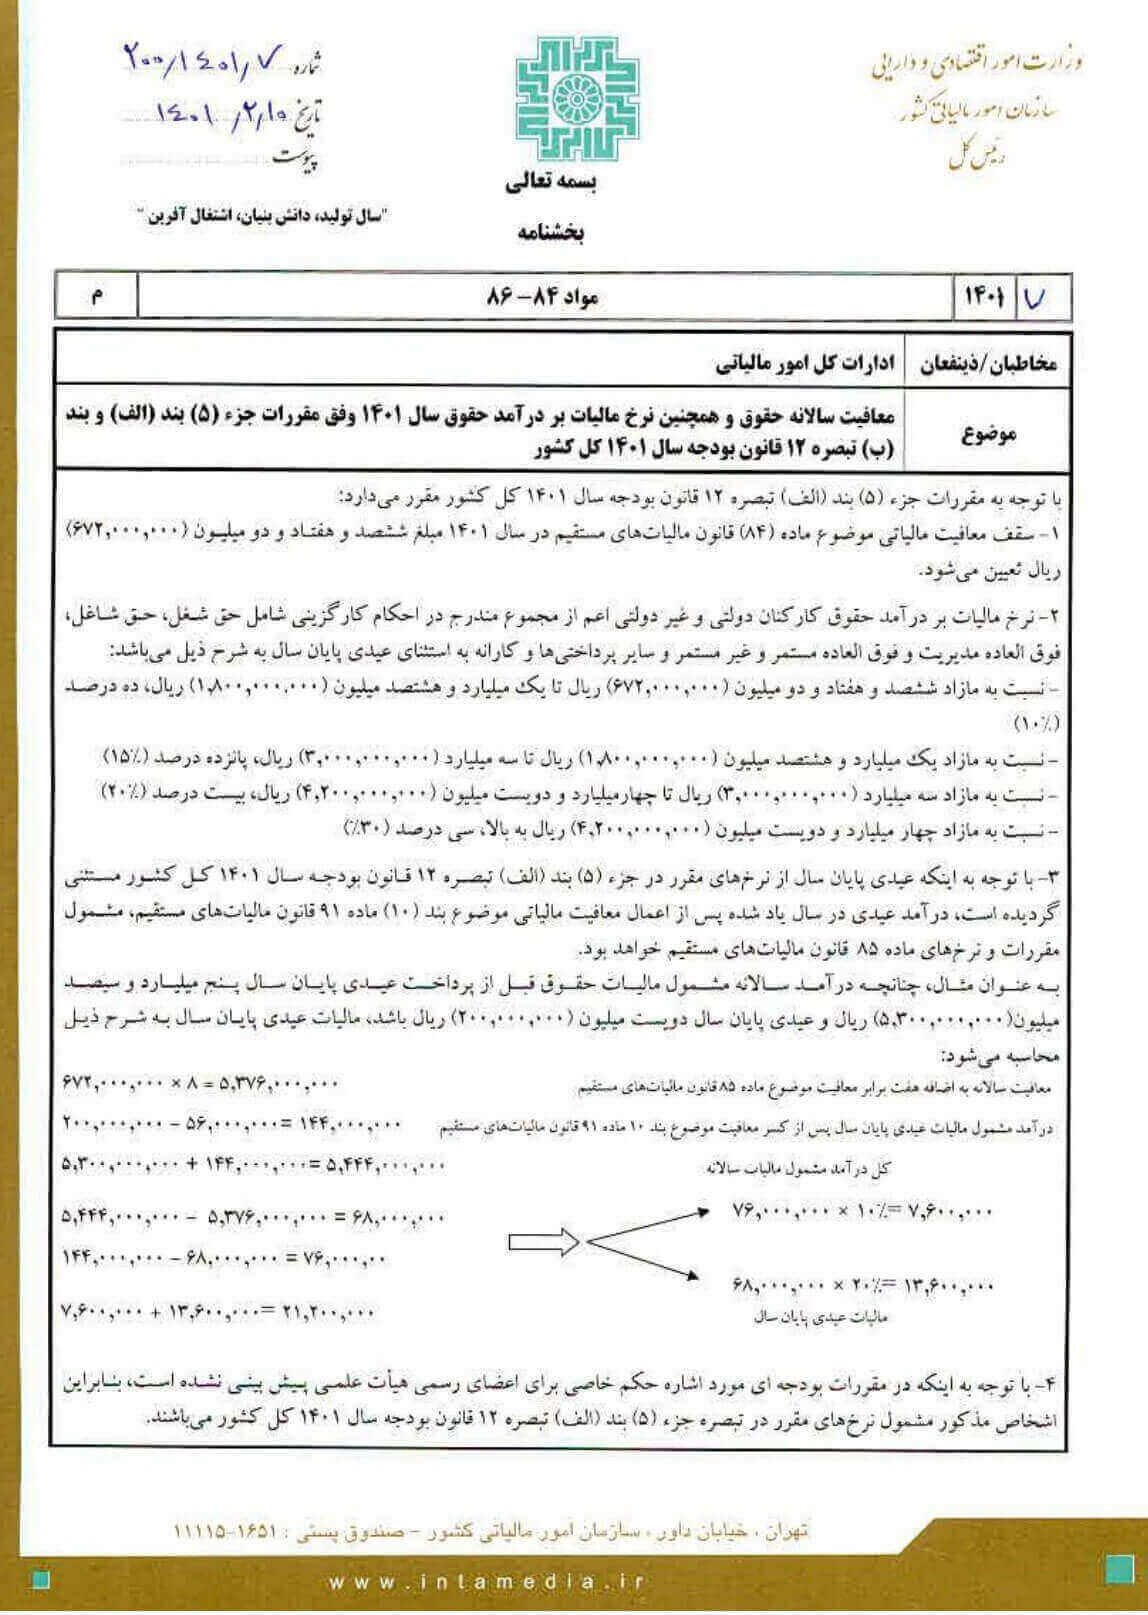
بخشنامه سازمان امور مالیاتی موضوع معافیت سالانه حقوق و همچنین نرخ مالیات بر درآمد حقوق سال ۱۴۰۱ وفق مقررات جزء ۵ بند الف و بند ب تبصره ۱۲ قانون بودجه سال ۱۴۰۱ کل کشور طی نامه شماره ۲۰۰/۱۴۰۱/۷ مورخ ۱۴۰۱/۰۲/۱۰ توسط رییس کل سازمان امور مالیاتی کشور ابلاغ شد.
متن بخشنامه معافیت مالیات حقوق سال ۱۴۰۱ به شماره ۲۰۰/۱۴۰۱/۷
بسمه تعالی
|
7 |
۱۴۰۱ |
مواد 84 – 86 |
م |
|
مخاطبان / ذینفعان |
ادارات کل امور مالیاتی |
|
موضوع |
معافیت سالانه حقوق و همچنین نرخ مالیات بر درآمد حقوق سال 1401 وفق مقررات جزء (5) بند (الف) و بند (ب) تبصره 12 قانون بودجه سال 1401 کل کشور |
با توجه به مقررات جزء (5) بند (الف) تبصره 12 قانون بودجه سال 1401 کل کشور مقرر میدارد:
1- سقف معافیت مالیاتی موضوع ماده (84) قانون مالیاتهای مستقیم در سال 1401 مبلغ ششصد و هفتادودو میلیون (672.000.000) ریال تعیین میشود.
2- نرخ مالیات بر درآمد حقوق کارکنان دولتی و غیردولتی اعم از مجموع مندرج در احکام کارگزینی شامل حق شغل، حق شاغل، فوقالعاده مدیریت و فوقالعاده مستمر و غیرمستمر و سایر پرداختیها و کارانه بهاستثنای عیدی پایان سال به شرح ذیل میباشد:
- نسبت به مازاد ششصد و هفتادودو میلیون (672.000.000) ریال تا یک میلیارد و هشتصد میلیون (1.800.000.000) ریال، ده درصد (10%)
- نسبت به مازاد یک میلیارد و هشتصد میلیون (1.800.000.000) ریال تا سه میلیارد (3.000.000.000) ریال، پانزده درصد (15%)
- نسبت به مازاد سه میلیارد (3.000.000.000) ریال تا چهار میلیارد و دویست میلیون (4.200.000.000) ریال، بیست درصد (20%)
- نسبت به مازاد چهار میلیارد و دویست میلیون (4.200.000.000) ریال به بالا، سی درصد (30%)
3- با توجه به اینکه عیدی پایان سال از نرخهای مقرر در جزء (5) بند (الف) تبصره 12 قانون بودجه سال 1401 کل کشور مستثنی گردیده است، درآمد عیدی در سال یادشده پس از اعمال معافیت مالیاتی موضوعبند (10) ماده 91 قانون مالیاتهای مستقیم، مشمول مقررات و نرخهای ماده 85 قانون مالیاتهای مستقیم خواهد بود.
بهعنوانمثال چنانچه درآمد سالانه مشمول مالیات حقوق قبل از پرداخت عیدی پایان سال پنج میلیارد و سیصد میلیون (5.300.000.000) ریال وعیدی پایان سال دویست میلیون (200.000.000) ریال باشد مالیات عیدی پایان سال به شرح ذیل محاسبه میشود.
|
معافیت سالانه بهاضافه هفت برابر معافیت موضوع ماده 85 قانون مالیاتهای مستقیم |
5.376.000.000=8×67.2000.000 |
|
درآمد مشمول مالیات عیدی پایان سال پس از کسر مالیات موضوعبند (10) ماده 91 قانون مالیاتهای مستقیم |
144.000.000=56.000.000-200.000.000 |
|
کل درآمد مشمول مالیات سالانه |
5.444.000.000=144.000.000+5.300.000.000 |
|
7.600.000=10% × 7.6000.000 13.600.000=20%×68.000.000 مالیات عیدی پایان سال |
68.000.000=5.376.000.000 – 5.444.000.000 76.000.000=68.000.000 – 144.000.000 21.200.000=13.600.000- 7.600.000 |
4- با توجه به اینکه در مقررات بودجهای مورداشاره حکم خاصی برای اعضای رسمی هیئتعلمی پیشبینینشده است، بنابراین اشخاص مذکور مشمول نرخهای مقرر در تبصره جزء (5) بند (الف) تبصره 12 قانون بودجه سال 1401 کل کشور میباشند.
5- نرخ مالیات بر درآمد سالانه مشمول مالیات بر حقوق موضوعبند 2 به شرح ذیل است:
|
درامد مشمول مالیات حقوق (ریال) |
نرخ مالیات |
||
|
از |
تا |
نسبت به مازاد |
|
|
1 |
672.000.000 |
— |
معاف |
|
672.000.001 |
1.800.000.000 |
672.000.000 |
10% |
|
1.800.000.001 |
3.000.000.000 |
1.800.000.000 |
15% |
|
3.000.000.001 |
4.200.000.000 |
3.000.000.000 |
20% |
|
نسبت به مازاد 4.200.000.000 |
30% |
||
6- با عنایت به مفاد جزء (5) بند (الف) تبصره 12 قانون یادشده، معافیتهای مقرر در فصل مالیات بر درآمد حقوق و سایر قوانین و همچنین موارد عدم شمول مواد 82 و 83 قانون مالیاتهای مستقیم از قبیل کمکهزینه مهدکودک، یارانه غذا، ایاب و ذهاب و… به قوت خود باقی است.
بهموجب بند (ب) تبصره 12 قانون بودجه سال 1401 کل کشور، کلیه پرداختها مشابه حقوق و دستمزد مانند حقالتدریس، حقالزحمه، ساعتی، حق نظارت و پاداش شوراهای حل اختلاف، هزینه اجتنابناپذیر محسوب میشود و مشمول مفاد جزء (5) بند (الف) این تبصره است و باید بهصورت ماهانه پرداخت شود.
بنابراین (الف)-پرداختهایی که از طرف پرداختکننده اصلی حقوق به عمل میآید، با رعایت مقررات پس از کسر معافیت ماده 84 و سایر معافیتها مقرر در قانون مالیاتهای مستقیم و سایر قوانین به نرخهای مقرر در جزء (5) بند (الف) تبصره 12 قانون مذکور و مشمول مالیات حقوق خواهد بود. همچنین پرداختهایی که از طرف غیر پرداختکننده اصلی حقوق انجام میشود با رعایت مقررات و بدون اعمال معافیت ماده 84 قانون مالیاتهای مستقیم به نرخهای مقرر در جزء (5) بند (الف) تبصره 12 مشمول مالیات میباشد. بهاینترتیب اجرای حکم تبصره (1) ماده 86 قانون مالیاتهای مستقیم در ارتباط با نرخ ده درصد (10%) موضوعیت نخواهد داشت.
ب_ مفاد تبصره (2) ماده 86 قانون مالیاتهای مستقیم در سال 1401 برای حقالتدریس پرداختی موضوعیت نداشته و حقالتدریس مذکور حسب مورد مشمول مقررات بند (الف) فوقالذکر خواهد بود.
تصویر بخشنامه معافیت مالیات بر حقوق سال ۱۴۰۱ به شماره ۲۰۰/۱۴۰۱/۷
بخشنامه معافیت سال 1401
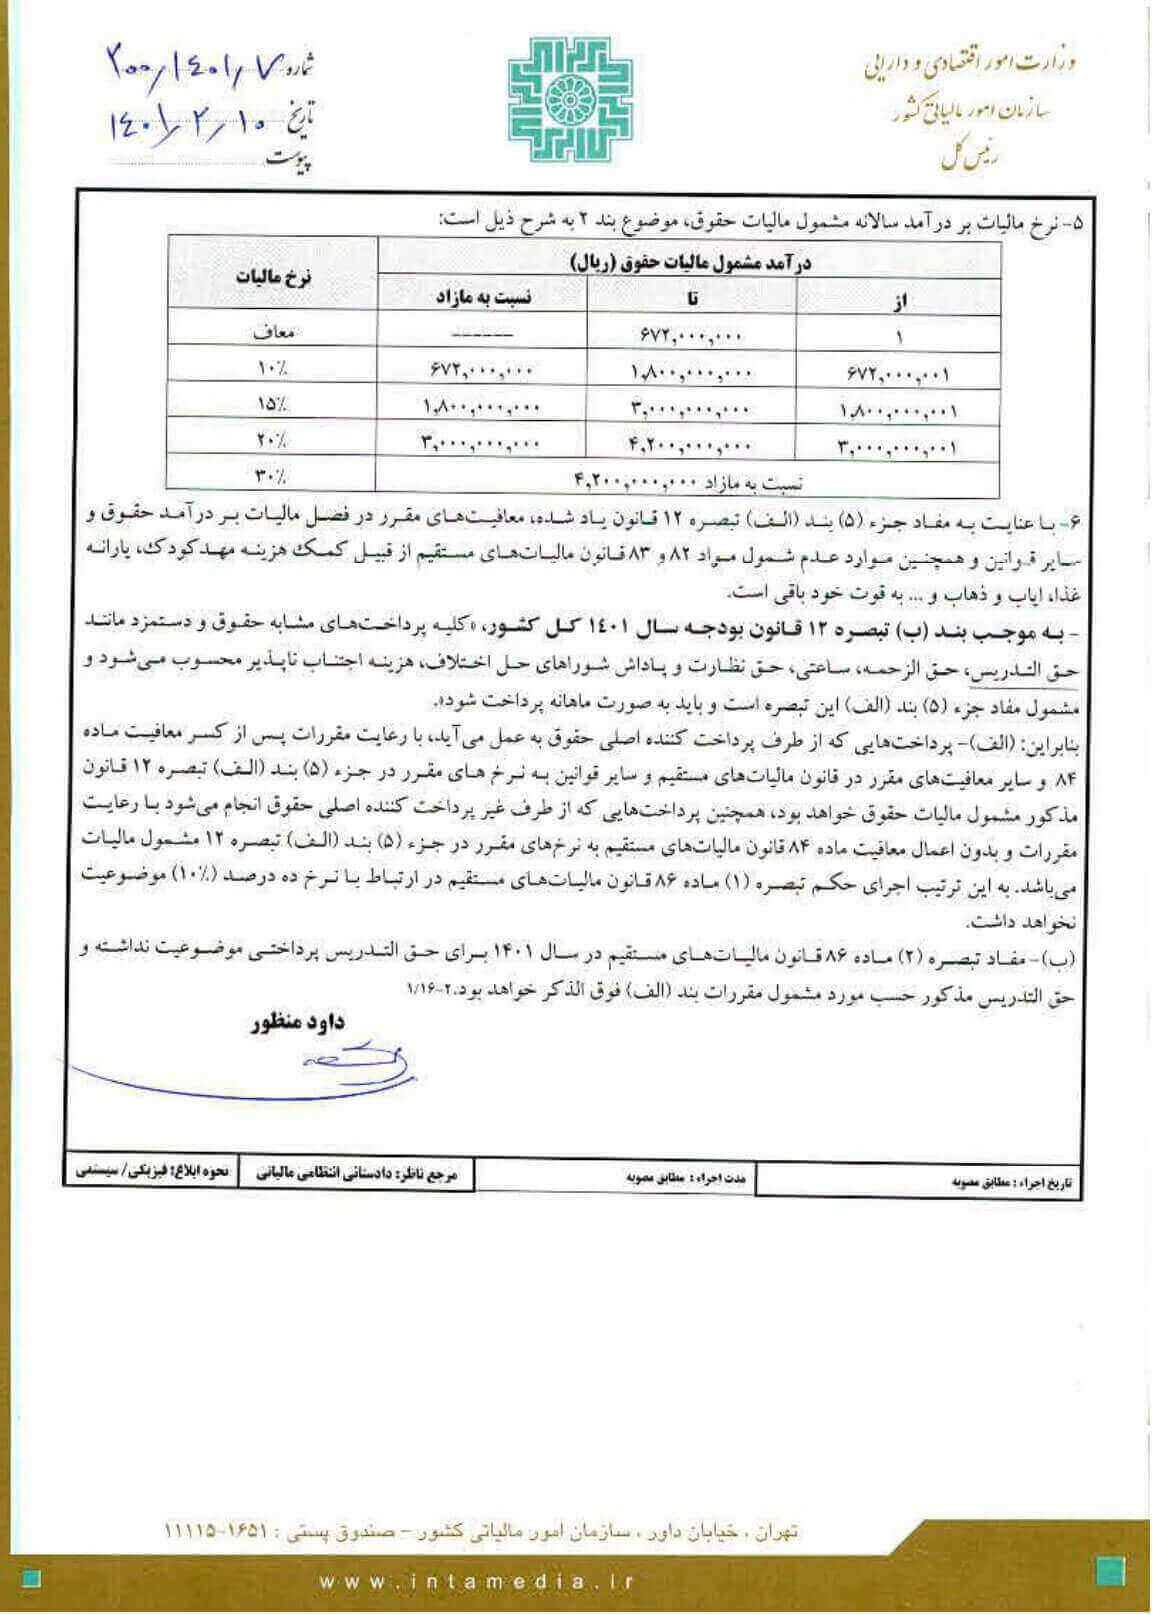
بخشنامه معافیت سال 1401
نحوه محاسبه مالیات حقوق کارگران در سال ۱۴۰۱
با توجه به افزایش دستمزدها و تغییرات قوانین مالیاتی در سال ۱۴۰۱، محاسبه دقیق مالیات حقوق برای بسیاری از کارگران و کارفرمایان به یک چالش تبدیل شده است. در این سال، با رشد حداقل حقوق و تغییر سقف معافیت مالیاتی، آگاهی از نحوه محاسبه مالیات اهمیت بیشتری پیدا کرده است. اما دیگر نیازی نیست نگران باشید! با ابزارهای آنلاین، میتوانید بدون پیچیدگی و در چند لحظه، محاسبه مالیات حقوق خود را انجام دهید.
این ابزارها بهصورت هوشمند طراحی شدهاند تا بر اساس قوانین بهروز سال ۱۴۰۱، تمامی عوامل مؤثر مانند افزایش حقوق پایه، حق مسکن و سایر مزایا را در محاسبات در نظر بگیرند. تنها کافی است اطلاعات حقوق و دریافتیهای خود را وارد کنید و نتیجه دقیق را مشاهده کنید. این روش نهتنها در زمان صرفهجویی میکند، بلکه از اشتباهات محاسباتی هم جلوگیری میکند. با استفاده از این ابزارها، میتوانید مطمئن شوید که مالیات شما بهدرستی محاسبه شده و مطابق قوانین است. اگر هنوز از این ابزار استفاده نکردهاید، پیشنهاد میکنیم همین حالا امتحان کنید و از شفافیت و سرعت آن لذت ببرید!
نتیجهگیری: حقوق عادلانهتر، محاسبات دقیقتر
سال ۱۴۰۱ با تغییرات چشمگیر در حقوق و مزایای کارگران، فرصتی مناسب برای بازنگری در قوانین و روشهای محاسبات مالیاتی فراهم کرد. دانستن جزئیات مربوط به حداقل حقوق، افزایش دستمزد و تأثیر آن بر مالیات حقوق نهتنها برای کارگران، بلکه برای کارفرمایان نیز ضروری است. آگاهی از این تغییرات، به شما کمک میکند تا با اطمینان بیشتری حقوق خود را دریافت کرده و از قوانین معافیتهای مالیاتی بهرهمند شوید.
برای کسب دانش کاملتر در این زمینه و یادگیری اصول محاسبه و مدیریت مالیات، پیشنهاد میکنیم در دوره آموزش مالیات حقوق شرکت کنید. این دوره به شما امکان میدهد تا از پیچیدگیهای محاسباتی عبور کنید و تسلط بیشتری بر قوانین مالیاتی داشته باشید. با یادگیری این مهارت ارزشمند، میتوانید بهترین تصمیمات مالی را بگیرید و از حقوق خود به بهترین شکل ممکن دفاع کنید. همین حالا قدم اول را بردارید و با دانش بیشتر به موفقیت نزدیکتر شوید.

بیشتر بخوانید: جدول کامل حقوق و دستمزد ۱۴۰۵ · محاسبه آنلاین حقوق و دستمزد
این مقاله را هوشمند تحلیل کن
پرامپتها و حالتهای تحلیل این بخش از پنل مدیریت راوینکس کنترل میشوند.
سوالات متداول کاربران (FAQ)
پاسخ سوالات پرتکرار کاربران را در این بخش ببینید.
خودت را بیازما
۱۲ سوال از آزمون موضوع «قانون کار» — رایگان
پاسخنامهٔ کاملِ این ۱۲ سوال با پاسخ تشریحی
- ۱.وابسته کار در نمایندگیهای جمهوری اسلامی ایران در خارج از کشور، توسط ........... تعیین و پس از موافقت ........... منصوب و اعزام میگردد.
- الف)وزیر امور خارجه — وزیر کار و امور اجتماعی
- ب)وزیر کار و امور اجتماعی — وزیر امور خارجهپاسخ درست
- ج)هیأت وزیران — وزیر امور خارجه
- د)وزیر کار و امور اجتماعی — هیأت وزیران
پاسخ تشریحی:طبق ماده ۱۹۸ قانون کار، وزارت کار و امور اجتماعی میتواند برای تنظیم نیروی کار ایرانیان خارج از کشور در نمایندگیهای جمهوری اسلامی ایران وابسته کار منصوب کند و تبصره ۱ همان ماده تصریح دارد: «وابسته کار، توسط وزیر کار و امور اجتماعی تعیین و پس از موافقت وزیر امور خارجه منصوب و اعزام میگردد». جابهجایی نقش این دو وزیر یا دخالتدادن هیأت وزیران در این انتصاب، مطابق متن قانون نیست. - الف)
- ۲.آییننامه یا مقررات کدامیک از موارد زیر باید به تصویب هیأت وزیران برسد؟الف) استثنای موقت کارگاههای کوچک کمتر از ده نفر از شمول بعضی از مقررات قانون کارب) معافیت فعالیتهای بخش کشاورزی از شمول قانون کارج) مقررات مدت کار، تعطیلات و مزد صیادان، کارکنان حملونقل و خدمه و مستخدمین منازل
- الف)هر سه موردپاسخ درست
- ب)فقط الف و ب
- ج)فقط ب و ج
- د)فقط الف
پاسخ تشریحی:در هر سه مورد، مرجع تصویب هیأت وزیران است: ماده ۱۸۹ معافیت فعالیتهای بخش کشاورزی را «به پیشنهاد شورای عالی کار و تصویب هیأت وزیران» ممکن دانسته؛ ماده ۱۹۰ مقررات مشاغلی مانند صیادان، کارکنان حملونقل و خدمه منازل را در آییننامههایی میداند که «توسط شورای عالی کار تدوین و به تصویب هیأت وزیران خواهد رسید»؛ و ماده ۱۹۱ استثنای موقت کارگاههای کوچک کمتر از ده نفر را به موجب آییننامهای با پیشنهاد شورای عالی کار و تصویب هیأت وزیران مقرر کرده است. - الف)
- ۳.کدام مورد مشمول مقررات قانون کار «نمیشود»؟
- الف)کارگری که همراه دو کارگر غیرخویشاوند در کارگاه متعلق به برادر خود کار میکند.
- ب)کارگاه کوچکی که هشت کارگر دارد و درباره آن آییننامه استثنا تصویب نشده است.
- ج)کارگاه خانوادگی که انجام کار آن منحصراً توسط صاحبکار، همسر و فرزند او صورت میگیرد.پاسخ درست
- د)کارگر دارای قرارداد موقت در یک مؤسسه خصوصی.
پاسخ تشریحی:طبق ماده ۱۸۸ قانون کار، اشخاص مشمول قانون استخدام کشوری یا مقررات خاص استخدامی و نیز «کارگران کارگاهها خانوادگی که انجام کار آنها منحصراً توسط صاحب کار و همسر و خویشاوندان نسبی درجه یک از طبقه اول وی انجام میشود» مشمول این قانون نیستند؛ فرزند، خویشاوند نسبی درجه یک از طبقه اول است. وقتی در کارگاه، کارگر غیرخویشاوند هم کار میکند، شرط «منحصراً» به هم میخورد و کارگاه مشمول قانون است. کارگاههای کوچک کمتر از ده نفر نیز طبق ماده ۱۹۱ فقط در صورت تصویب آییننامه میتوانند موقتاً از بعضی مقررات مستثنی شوند و بهخودیخود مشمولاند. - الف)
- ۴.کارگری پس از پایان قرارداد کار از کارفرمای کارگاه پارسیان گواهی انجام کار میخواهد. تکلیف کارفرما در این باره کدام است؟
- الف)کارفرما باید بدون نیاز به درخواست کارگر و بهصورت خودکار برای همه کارگران گواهی صادر کند.
- ب)کارفرما مکلف است بنا به درخواست کارگر، گواهی انجام کار با قید مدت، زمان شروع و پایان و نوع کار را به او تسلیم کند.پاسخ درست
- ج)صدور گواهی اختیاری است و منوط به موافقت کارفرماست.
- د)صدور گواهی فقط در قراردادهای کار دائم الزامی است.
پاسخ تشریحی:ماده ۱۸۷ قانون کار مقرر میدارد: «کارفرمایان مکلفند پس از پایان قرارداد کار بنا به درخواست کارگر، گواهی انجام کار با قید مدت، زمان شروع و پایان و نوع کار انجام شده را به وی تسلیم نمایند». بنابراین صدور گواهی تکلیف قانونی کارفرماست ولی منوط به درخواست کارگر است و ماده میان انواع قرارداد کار تفاوتی نگذاشته است. - الف)
- ۵.کدام گزینه درباره جرائم موضوع فصل جرائم و مجازاتهای قانون کار صحیح «نیست»؟
- الف)جرائم نقدی وصولشده به خزانهداری کل واریز و صرف امور عمرانی دولت میشود.پاسخ درست
- ب)رسیدگی به این جرائم در صلاحیت دادگاههای کیفری دادگستری است.
- ج)رسیدگی به این جرائم در دادسرا و دادگاه خارج از نوبت به عمل میآید.
- د)در تخلف اشخاص حقوقی، مجازات حبس متوجه مدیرعامل یا مدیر مسئولی است که تخلف به دستور او انجام گرفته است.
پاسخ تشریحی:به موجب ماده ۱۸۶ قانون کار، «جرائم نقدی مقرر در این قانون به حساب مخصوصی در بانک واریز خواهد شد» و این وجوه تحت نظر وزیر کار و امور اجتماعی و به موجب آییننامه مصوب هیأت وزیران «جهت امور رفاهی، آموزشی و فرهنگی کارگران» مصرف میشود، نه امور عمرانی دولت. سایر گزارهها درستاند: ماده ۱۸۵ رسیدگی را در صلاحیت دادگاههای کیفری دادگستری و خارج از نوبت قرار داده و ماده ۱۸۴ مسئولیت جزایی تخلف شخص حقوقی را متوجه مدیر دستوردهنده کرده است. - الف)
- ۶.تخلفی از مقررات قانون کار در شرکت توانا (شخص حقوقی) و به دستور مدیرعامل آن واقع شده است. درباره مسئولیتهای ناشی از این تخلف کدام گزینه صحیح است؟
- الف)کلیه مسئولیتها اعم از خسارت، جریمه نقدی و حبس صرفاً متوجه خود شخص حقوقی است.
- ب)اجرتالمثل و خسارت از اموال شخصی مدیرعامل وصول میشود و جریمه نقدی بر عهده شرکت است.
- ج)اجرتالمثل کار انجامشده و طلب و خسارت از اموال شخص حقوقی پرداخت میشود، ولی مسئولیت جزایی متوجه مدیرعامل است.پاسخ درست
- د)مسئولیت جزایی به نحو تساوی متوجه همه اعضای هیأتمدیره شرکت خواهد بود.
پاسخ تشریحی:ماده ۱۸۴ قانون کار میان مسئولیت مالی و مسئولیت کیفری تفکیک کرده است: «اجرتالمثل کار انجام شده و طلب و خسارت باید از اموال شخص حقوقی پرداخت شود، ولی مسئولیت جزایی اعم از حبس، جریمه نقدی و یا هر دو حالت متوجه مدیر عامل یا مدیر مسئول شخصیت حقوقی است که تخلف به دستور او انجام گرفته است». بنابراین جریمه نقدی نیز جزو مسئولیت جزایی است و بر عهده مدیر دستوردهنده قرار میگیرد، نه شرکت، و کیفر درباره همان مسئول اجرا میشود. - الف)
- ۷.کارفرمای کارگاه البرز چند کارگر خود را برخلاف ماده ۱۴۸ قانون کار بیمه نکرده و مجموع حق بیمه متعلقه آنان ۱۸۰٬۰۰۰٬۰۰۰ ریال است. علاوه بر تأدیه حقوق متعلق به کارگر (سهم کارفرما)، حداکثر جریمه نقدی مقرر در قانون چند ریال است؟
- الف)۳۶۰٬۰۰۰٬۰۰۰
- ب)۹۰۰٬۰۰۰٬۰۰۰
- ج)۱٬۹۸۰٬۰۰۰٬۰۰۰
- د)۱٬۸۰۰٬۰۰۰٬۰۰۰پاسخ درست
پاسخ تشریحی:به موجب ماده ۱۸۳ قانون کار، کارفرمایانی که از بیمهکردن کارگران خود خودداری کنند، علاوه بر تأدیه کلیه حقوق متعلق به کارگر (سهم کارفرما)، «به جریمه نقدی معادل دو تا ده برابر حق بیمه مربوطه» محکوم میشوند. محاسبه حداکثر جریمه: ۱۰ × ۱۸۰٬۰۰۰٬۰۰۰ = ۱٬۸۰۰٬۰۰۰٬۰۰۰ ریال. مبنای این جریمه حق بیمه مربوطه است، نه حداقل مزد روزانه، و اصل حق بیمه نباید با جریمه جمع شود. - الف)
- ۸.در کدامیک از موارد زیر کارفرما به حبس از ۹۱ روز تا ۱۸۰ روز محکوم میشود؟الف) به کار گماردن تبعه بیگانه فاقد پروانه کارب) پذیرفتن تبعه بیگانه در کاری غیر از آنچه در پروانه کار وی قید شده استج) اعلامنکردن قطع رابطه استخدامی تبعه بیگانه به وزارت کار و امور اجتماعی
- الف)فقط الف
- ب)فقط الف و ب
- ج)فقط الف و ج
- د)هر سه موردپاسخ درست
پاسخ تشریحی:ماده ۱۸۱ قانون کار هر سه رفتار را در کنار هم جرمانگاری کرده است: به کار گماردن اتباع بیگانه فاقد پروانه کار یا دارای پروانه منقضی، پذیرفتن آنان «در کاری غیر از آن چه در پروانه کار آنها قید شده است» و اعلامنکردن قطع رابطه استخدامی تبعه بیگانه به وزارت کار و امور اجتماعی. مجازات همه این موارد یکسان و «حبس از ۹۱ روز تا ۱۸۰ روز» است و در این ماده جریمه نقدی پیشبینی نشده است. - الف)
- ۹.شرکت پارسیان از اجرای بهموقع رأی قطعی و لازمالاجرای مرجع حل اختلاف کار خودداری کرده است. با فرض حداقل مزد روزانه ۱٬۵۰۰٬۰۰۰ ریال، حداکثر جریمه نقدی مقرر در قانون (علاوه بر الزام به اجرای رأی) چند ریال است؟
- الف)۳۰۰٬۰۰۰٬۰۰۰پاسخ درست
- ب)۳۰٬۰۰۰٬۰۰۰
- ج)۳۷۵٬۰۰۰٬۰۰۰
- د)۱۵۰٬۰۰۰٬۰۰۰
پاسخ تشریحی:ماده ۱۸۰ قانون کار مقرر میدارد کارفرمایانی که برخلاف ماده ۱۵۹ «از اجرای به موقع آراء قطعی و لازمالاجرای مراجع حل اختلاف این قانون خودداری نمایند، علاوه بر اجرای آراء مذکور... به جریمه نقدی از ۲۰ تا ۲۰۰ برابر حداقل مزد روزانه کارگر» محکوم میشوند. محاسبه حداکثر: ۲۰۰ × ۱٬۵۰۰٬۰۰۰ = ۳۰۰٬۰۰۰٬۰۰۰ ریال. رقم ۳۷۵٬۰۰۰٬۰۰۰ ریال از خلط با سقف ۲۵۰ برابرِ ماده ۱۸۲ (خودداری از تسلیم آمار) به دست میآید. - الف)
- ۱۰.کارفرمای کارگاه الف در تاریخ ۱۴۰۳/۰۷/۱۰ برای نخستین بار مانع ورود بازرس کار به کارگاه شده است. اگر حداقل مزد روزانه کارگر ۲٬۰۰۰٬۰۰۰ ریال باشد، کمترین جریمه نقدی که دادگاه میتواند پس از قطعیت حکم برای او تعیین کند چند ریال است؟
- الف)۴۰٬۰۰۰٬۰۰۰
- ب)۶۰۰٬۰۰۰٬۰۰۰
- ج)۲۰۰٬۰۰۰٬۰۰۰پاسخ درست
- د)۱۰۰٬۰۰۰٬۰۰۰
پاسخ تشریحی:طبق ماده ۱۷۹ قانون کار، کارفرمایان یا کسانی که «مانع ورود و انجام وظیفه بازرسان کار و مأموران بهداشت کار» شوند، «به پرداخت جریمه نقدی از ۱۰۰ تا ۳۰۰ برابر حداقل مزد روزانه کارگر» و در صورت تکرار به حبس از ۹۱ روز تا ۱۲۰ روز محکوم میشوند. محاسبه کمترین جریمه: ۱۰۰ × ۲٬۰۰۰٬۰۰۰ = ۲۰۰٬۰۰۰٬۰۰۰ ریال. رقم ۶۰۰٬۰۰۰٬۰۰۰ ریال حداکثر (۳۰۰ برابر) است و رقم ۴۰٬۰۰۰٬۰۰۰ ریال از خلط با کف ۲۰ برابرِ ماده ۱۸۰ ناشی میشود. - الف)
- ۱۱.فردی در پاییز ۱۴۰۳ چند کارگر کارگاه الف را با تهدید وادار به قبول عضویت در یک تشکل کارگری کرده است. اگر حداقل مزد روزانه کارگر در تاریخ صدور حکم ۳٬۰۰۰٬۰۰۰ ریال باشد، حداکثر جریمه نقدی مقرر برای این جرم چند ریال است؟
- الف)۶۰٬۰۰۰٬۰۰۰
- ب)۳۰۰٬۰۰۰٬۰۰۰پاسخ درست
- ج)۶۰۰٬۰۰۰٬۰۰۰
- د)۹۰۰٬۰۰۰٬۰۰۰
پاسخ تشریحی:ماده ۱۷۸ قانون کار برای کسی که اشخاص را «با اجبار و تهدید وادار به قبول عضویت در تشکلهای کارگری یا کارفرمایی نماید» جریمه نقدی «از ۲۰ تا ۱۰۰ برابر حداقل مزد روزانه کارگر در تاریخ صدور حکم یا حبس از ۹۱ روز تا ۱۲۰ روز و یا هر دو» را مقرر کرده است. محاسبه حداکثر جریمه: ۱۰۰ × ۳٬۰۰۰٬۰۰۰ = ۳۰۰٬۰۰۰٬۰۰۰ ریال. رقم ۶۰٬۰۰۰٬۰۰۰ ریال حاصل اعمال حداقل ۲۰ برابر است. - الف)
- ۱۲.در کارگاه البرز که ۵۰ کارگر دارد، کارفرما برای نخستین بار از تکالیف موضوع ماده ۸۷ قانون کار (از موارد مشمول ماده ۱۷۷) تخلف کرده و دادگاه به جای حبس، جریمه نقدی تعیین میکند. با فرض حداقل مزد روزانه ۲٬۵۰۰٬۰۰۰ ریال، حداکثر این جریمه چند ریال است؟
- الف)۱٬۵۰۰٬۰۰۰٬۰۰۰
- ب)۳٬۷۵۰٬۰۰۰٬۰۰۰
- ج)۱٬۲۵۰٬۰۰۰٬۰۰۰
- د)۲٬۵۰۰٬۰۰۰٬۰۰۰پاسخ درست
پاسخ تشریحی:ماده ۱۷۷ قانون کار برای متخلفان، حبس از ۹۱ تا ۱۲۰ روز و یا جریمه نقدی بر اساس اندازه کارگاه مقرر کرده است و «در کارگاههای ۱۱ تا ۱۰۰ نفر، ۵۰۰ تا ۱۰۰۰ برابر حداقل مزد روزانه یک کارگر» را تعیین میکند. کارگاه ۵۰ نفره در همین گروه است، پس حداکثر جریمه = ۱٬۰۰۰ × ۲٬۵۰۰٬۰۰۰ = ۲٬۵۰۰٬۰۰۰٬۰۰۰ ریال. ارقام ۶۰۰ برابر و ۱٬۵۰۰ برابر به ترتیب سقف گروه کارگاههای تا ۱۰ نفر و ۱۰۰۰ نفر به بالا هستند و استفاده از آنها خطای انتخاب گروه است. - الف)
مقالات مرتبط

آموزه های مالیاتی
۲۴ شهریور ۱۴۰۵
ماده ۱۴۳ قانون مالیاتهای مستقیم؛ مالیات بورس و نقلوانتقال سهام
5
دقیقه مطالعه

آموزه های مالیاتی
۲۳ شهریور ۱۴۰۵
ماده ۹۷ قانون مالیاتهای مستقیم؛ از علیالرأس تا خوداظهاری
5
دقیقه مطالعه

آموزه های مالیاتی
۲۳ شهریور ۱۴۰۵
ماده ۹۵ قانون مالیاتهای مستقیم؛ تکالیف دفتری و گروهبندی صاحبان مشاغل
6
دقیقه مطالعه

آموزه های مالیاتی
۲۳ شهریور ۱۴۰۵
تمدید مهلت اظهارنامه مالیاتی ۱۴۰۵: هر آنچه باید بدانید
5
دقیقه مطالعه

آموزههای حسابداری
۲۰ شهریور ۱۴۰۵
راهنمای کامل آزمون کارشناس رسمی دادگستری ۱۴۰۵ (رشته حسابداری و حسابرسی)
4
دقیقه مطالعه

آموزه های مالیاتی
۲۰ شهریور ۱۴۰۵
آموزش حقوق و دستمزد ۱۴۰۵ رایگان: ۷ محاسبهای که هر حسابدار باید بلد باشد
5
دقیقه مطالعه
دورههای مرتبط
بخشنامههای مرتبط

بخشنامه مرتبط
—
معافیت حقوق و مزایا و وجوه موضوع بند ۱۳ ماده ۹۱ قانون مالیات های مستقیم که به حد نصاب معافیت مقرر در ماده ۸۴ نرسیده باشد
1
دقیقه مطالعه
بخشنامه مرتبط
—
نحوه اجرای حکم ماده ۸۵ قانون مالیات های مستقیم با توجه به دادنامه شماره ۱۱۸۱ مورخ ۱۳۸۶/۱۰/۰۹ هیأت عمومی دیوان عدالت اداری مبنی بر ابطال بخشنامه شماره ۲۱۱/۸۷۶/۳۱۲۰۹ مورخ ۱۳۸۱/۰۵/۳۰
1
دقیقه مطالعه
بخشنامه مرتبط
—
عدم تعلق معافیت موضوع ماده ۸۴ قانون مالیاتهای مستقیم در صورت عدم تسلیم اظهار نامه مالیاتی از سوی مودیان مالیاتی نسبت به دوره عمل ۱۳۸۳ و سنوات بعد از آن
1
دقیقه مطالعه
بخشنامه مرتبط
—
درآمد حقوق کارکنان دولتی و غیر دولتی شامل حق شغل حق شاغل، فوق العاده مستمر و غیر مستمر و سایر پرداختی ها و کارانه به استثنای عیدی پایان سال پس از کسر معافیتهای مقرر در قانون مالیات های مستقیم و سایر قوانین و همچنین موارد عدم شمول مواد ۸۲ و ۸۳ قانون مالیاتهای مستقیم شامل کمک هزینه مهد کودک یارانه غذا، ایاب و ذهاب و هزینه مسکن کمک هزینه ورزش و کمک هزینه تلفن همراه به نرخ های مقرر در قانون مذکور بودجه سال (۱۴۰۱) مشمول مالیات میباشد
1
دقیقه مطالعه

بخشنامه مرتبط
—
آیا حکم قانون استفاده از خدمت خارج از وقت اداری اعضای هیات علمی و اعضا غیر هیات علمی دانشگاه ها و موسسات آموزش عالی ناسخ حکم قانون معافیت از مالیات وجوهی که تحت هر عنوان به استثنای حقوق و فوق العاده شغل به پزشکان... پرداخت می شود می باشد یا خیر؟
1
دقیقه مطالعه
بخشنامه مرتبط
—
حقوق کارکنان شرکتهای دولتی واگذار شده در طول سال ۱۳۹۰
1
دقیقه مطالعه
بخشنامه مرتبط
—
میزان معافیت سالانه حقوق برای سال 1379
1
دقیقه مطالعه
بخشنامه مرتبط
—
میزان معافیت مالیات بر درآمد حقوق سال 1394
1
دقیقه مطالعه