







راهنمای کامل مالیات وکلا در سال 1404 | محاسبه، تمبر، تکالیف و معافیتها
هنگامی که صحبت از «مالیات وکلا» میشود، منظور مجموعهای از قوانین، تکالیف و محاسبات مالی است که برای درآمدهای شغلی وکلا در نظر گرفته شده است. این مالیات علاوه بر اینکه شامل مالیات بر درآمد سالانه است، شامل مالیات تمبر، تکالیف ثبت در سامانهها و حتی معافیتهای خاص نیز میشود. آشنایی با جزئیات آن بهویژه در سال ۱۴۰۴ که قوانین و بخشنامههای جدیدی تصویب شده، برای هر وکیل یا مشاور مالیاتی ضروری است. اگر برایتان سوال است که مالیات وکلا چگونه محاسبه میشود یا چه تفاوتی بین وکلای حقیقی و حقوقی وجود دارد، در ادامه این مقاله همه این موارد را شفاف، مرحلهبهمرحله و به زبان ساده توضیح خواهیم داد. با ما همراه باشید تا تصویری روشن از تکالیف و مزایای مالیاتی وکلا به دست آورید. چرا آشنایی با مالیات وکلا حیاتی است؟ فرض کنید وکیلی بعد از پیروزی در یک پرونده مهم، بدون ابطال تمبر مالیاتی، رای را به ثبت میسپارد؛ اما به دلیل همین سهلانگاری، حکم به نفع موکل اجرا نمیشود. این فقط یک نمونه از تبعات ناآگاهی نسبت به مالیات وکلا است. مالیات مربوط به وکلا یکی از پیچیدهترین بخشهای مالیاتی مشاغل حرفهایست که در عین حال اهمیت بسیار بالایی دارد. از نحوه محاسبه و ثبت اظهارنامه گرفته تا پرداخت تمبر و تشخیص مشمولیت ارزش افزوده، همگی نیازمند آگاهی دقیق و بهروز هستند. اگر میخواهید با تمام نکات قانونی آشنا شوید، ادامه مقاله را از دست ندهید. مالیات وکلا چگونه محاسبه میشود؟ برای محاسبه مالیات وکلا ابتدا باید مفهوم «درآمد مشمول مالیات» را بشناسیم؛ یعنی مجموع درآمد سالانه پس از کسر هزینههای قابل قبول قانونی. محاسبه مالیات بسته به اینکه وکیل شخصیت حقیقی باشد یا حقوقی، متفاوت است. وکلای حقیقی میتوانند از دو روش استفاده کنند: بر اساس دفاتر قانونی: که درآمد و هزینهها را ثبت میکنند و مالیات بر اساس سود خالص محاسبه میشود. بر اساس ضریب مالیاتی: در صورت عدم ارائه دفاتر، سازمان امور مالیاتی با اعمال ضریب بر درآمد، مبلغ مالیات را تعیین میکند. نرخ مالیات برای اشخاص حقیقی بهصورت پلکانی است. در سال ۱۴۰۴، درآمد تا سقف ۲ میلیارد ریال از مالیات معاف است و مازاد آن مطابق جدول زیر مشمول مالیات میشود: اینکه مالیات وکلا چند درصد است بستگی به میزان درآمد و روش محاسبه دارد؛ اما در بیشترین حالت تا ۲۵٪ از درآمد مشمول مالیات محاسبه میشود. اگر نیاز به تحلیل دقیق و شخصیسازیشده دارید، استفاده از خدمات یک وکیل مالیاتی حرفهای توصیه میشود تا از پرداخت جریمههای احتمالی جلوگیری شود. محاسبه برای شخصیت حقیقی وقتی وکیل بهصورت انفرادی فعالیت میکند، مشمول مالیات مشاغل است و باید اظهارنامه مالیاتی ارائه دهد. درآمد مشمول مالیات وکلا در این حالت پس از کسر هزینهها و معافیت پایه محاسبه میشود. نرخ پلکانی از ۱۵٪ تا ۲۵٪ اعمال میگردد. امکان استفاده از تبصره ماده ۱۰۰ نیز وجود دارد، مخصوصا برای کسانی که درآمد محدودی دارند. مثلا اگر درآمد سالانه وکیل ۲ میلیارد ریال باشد و ۵۰۰ میلیون هزینه اثباتشده داشته باشد، مالیات بر ۱.۵ میلیارد محاسبه خواهد شد. محاسبه مالیات وکلا در این حالت نیازمند دقت در ثبت هزینههاست. مالیات حق الوکاله نیز بهصورت جداگانه و در قالب تمبر در زمان عقد قرارداد پرداخت میشود. محاسبه برای شخصیت حقوقی در صورتی که وکیل در قالب شرکت یا مؤسسه حقوقی فعالیت داشته باشد، کل سود سالانه شرکت با نرخ ثابت ۲۵٪ مشمول مالیات خواهد بود. مالیات وکلا در قالب حقوقی بدون استفاده از نرخ پلکانی محاسبه میشود. در این حالت نرخ مالیاتی شرکتهای وکالت بر اساس سود خالص پس از کسر هزینههای قابل قبول (مانند حقوق کارکنان یا اجاره دفتر) تعیین میگردد. مثلا اگر سود شرکت ۴ میلیارد ریال باشد، میزان مالیات برای وکلا برابر با یک میلیارد ریال خواهد بود. اظهارنامه و دفاتر قانونی باید مطابق مقررات تهیه و ارائه شوند. مالیات حقالوکاله چقدر است و تمبر مالیاتی وکلا چگونه محاسبه میشود؟ طبق ماده ۱۰۳ قانون مالیاتهای مستقیم، وکلا موظفند ۵٪ از مبلغ مالیات حقالوکاله را بهعنوان تمبر مالیاتی وکلا پرداخت کنند. این مبلغ هنگام ثبت قرارداد الزامی است و بدون آن، رأی دادگاه ممکن است باطل شود. محاسبه تمبر مالیاتی وکلا بر اساس نوع دعوا (مالی یا غیرمالی) متفاوت است. این بخش از مالیات وکلا بسیار حیاتی تلقی میشود. متن ماده ۱۰۳ و نرخهای پلکانی حقالوکاله در اختلافات مالیاتی طبق بند «د» ماده ۱۰۳ قانون مالیاتهای مستقیم، در دعاوی و اختلافات مالی که در مراجع اختصاصی غیرقضایی (از جمله اختلافات مالیاتی) رسیدگی میشود و تعرفه خاصی ندارد، حقالوکاله صرفاً از لحاظ مالیاتی بهصورت پلکانی محاسبه میشود: تا ۴۰۰٬۰۰۰٬۰۰۰ ریال مابهالاختلاف: پنج درصد (۵٪) از ۴۰۰٬۰۰۰٬۰۰۰ تا ۱٬۲۰۰٬۰۰۰٬۰۰۰ ریال: چهار درصد (۴٪) نسبت به مازاد ۴۰۰٬۰۰۰٬۰۰۰ ریال از ۱٬۲۰۰٬۰۰۰٬۰۰۰ ریال به بالا: سه درصد (۳٪) نسبت به مازاد ۱٬۲۰۰٬۰۰۰٬۰۰۰ ریال در پایان، معادل پنج درصد (۵٪) مبلغ حقالوکاله محاسبهشده بهعنوان تمبر مالیاتی باطل میشود. مثال محاسبه مالیات حقالوکاله فرض کنید برای یک شرکت برگ تشخیص مالیات صادر شده و شرکت با اعتراض، پرونده را به هیأت حل اختلاف برده است. مبلغ برگ تشخیص ۶۵۰٬۰۰۰٬۰۰۰ ریال و مالیات ابرازی در اظهارنامه ۱۷۰٬۰۰۰٬۰۰۰ ریال است. مابهالاختلاف: ۶۵۰٬۰۰۰٬۰۰۰ − ۱۷۰٬۰۰۰٬۰۰۰ = ۴۸۰٬۰۰۰٬۰۰۰ ریال چون مابهالاختلاف کمتر از ۱٬۲۰۰٬۰۰۰٬۰۰۰ ریال است، فقط دو پله اول اعمال میشود: ۴۰۰٬۰۰۰٬۰۰۰ × ۵٪ = ۲۰٬۰۰۰٬۰۰۰ و ۸۰٬۰۰۰٬۰۰۰ × ۴٪ = ۳٬۲۰۰٬۰۰۰ حقالوکاله از نظر مالیاتی: ۲۰٬۰۰۰٬۰۰۰ + ۳٬۲۰۰٬۰۰۰ = ۲۳٬۲۰۰٬۰۰۰ ریال تمبر مالیاتی (۵٪ حقالوکاله): ۲۳٬۲۰۰٬۰۰۰ × ۵٪ = ۱٬۱۶۰٬۰۰۰ ریال نکته: ابطال تمبر مالیاتی باید پیش از ورود به هیأت حل اختلاف انجام شود؛ بنابراین بهتر است از یک روز قبل نسبت به پرداخت آن اقدام کنید. مهمترین تکالیف مالیاتی وکلا چیست؟ هر وکیل فعال باید مجموعهای از تعهدات مالیاتی را بهدرستی انجام دهد تا مشمول جریمه نشود. مهمترین آنها عبارتاند از: ثبتنام در سامانه مالیاتی: اولین قدم برای شناسایی قانونی وکیل در سیستم مالیاتی. ارسال اظهارنامه مالیاتی وکلا: باید سالانه تا پایان خرداد انجام شود. تاخیر، جریمه سنگین دارد. عضویت در سامانه مودیان: برای ثبت تراکنشها و اتصال به پایانه فروش الزامی است. ارسال معاملات فصلی: ارائه گزارش مالی هر سه ماه، مخصوصا برای وکلای حقوقی. تحریر دفاتر قانونی: برای روش واقعی محاسبه مالیات الزامی است؛ عدم ثبت منظم میتواند منجر به رد دفاتر شود. برای درک بهتر تکالیف و نحوه اجرای صحیح آنها توصیه میشود از خدمات مشاوره مالیات وکلا استفاده کنید. اظهارنامه مالیاتی و تبصره ماده ۱۰۰ اظهارنامه مالیاتی وکلا باید هر سال ارائه شود؛ مگر اینکه فرد مشمول تبصره ماده ۱۰۰ باشد. وکلای گروه دوم با درآمد کمتر از سقف تعیینشده (مثلا ۱ میلیارد ریال) میتوانند مالیات خود را بهصورت مقطوع پرداخت کنند. انتخاب اشتباه، مشمول جریمه خواهد شد. مالیات وکلا در این حالت سادهتر محاسبه میشود. آیا وکلا مشمول مالیات بر ارزش افزوده هستند؟ در حال حاضر مالیات بر ارزش افزوده وکلا فقط شامل موسسات حقوقی و وکلای حقوقی میشود. شخصیتهای حقیقی از مشمولیت مالیات بر ارزش افزوده مستثنا هستند. نرخ این مالیات ۱۰٪ است و عدم ارسال اظهارنامه فصلی میتواند باعث جریمه شود. مالیاتهای وکلا بسته به نوع فعالیت، الزامات متفاوتی دارد. برای آشنایی بیشتر، مقالههای « مالیات سوپرمارکت در سال جدید | از این تغییرات مهم خبر دار شوید! » و « صفر تا صد مالیات کافه؛ قوانین، معافیتها و ترفندهای قانونی » را نیز مطالعه کنید. چه جرایم مالیاتی در کمین وکلاست؟ عدم ثبتنام در سامانه، تاخیر در ارسال اظهارنامه، پرداخت نکردن تمبر یا نداشتن دفاتر قانونی از مهمترین تخلفات مرتبط با مالیات وکلا هستند. این موارد طبق ماده ۵۱ قانون مالیاتهای مستقیم مشمول جریمه مالیاتیاند؛ مثلا جریمه عدم ارسال اظهارنامه، معادل ۳۰٪ مالیات متعلقه است. جریمه مالیاتی وکلا میتواند سنگین باشد؛ پیشگیری سادهتر از مجازات مالیاتی است. چه معافیتهایی شامل حال وکلا میشود؟ برخی از وکلا ممکن است مشمول معافیت مالیاتی شوند؛ البته تحت شرایط خاص و با استناد به مواد قانونی مشخص. برای نمونه، وکالت در پروندههای دولتی یا فعالیت در مناطق آزاد تجاری میتواند طبق ماده ۴۸ معاف از پرداخت مالیات باشد. همچنین همکاری با شرکتهای بورسی یا دانشبنیان، بسته به نوع قرارداد و موضوع فعالیت، گاهی مشمول معافیت است. در جدول زیر، چند نمونه کاربردی آوردهایم: این بخش از مالیات وکلا نیاز به بررسی دقیق دارد؛ پیشنهاد میشود برای استفاده بهینه از معافیت مالیاتی وکلا از مشاور یا متخصص مالیاتی کمک بگیرید. چگونه تمبر مالیاتی وکلا را پرداخت یا ابطال کنیم؟ برای پرداخت تمبر مالیاتی وکلا ابتدا به سامانه my.tax.gov.ir وارد شوید. سپس از بخش «کارپوشه»، پرونده مالیاتی خود را انتخاب کرده و مبلغ حقالوکاله را وارد کنید. سیستم بهصورت خودکار ۵٪ را محاسبه کرده و گزینه پرداخت الکترونیکی را نمایش میدهد. در صورت نیاز به ابطال تمبر مالیاتی (مثلا فسخ وکالت)، گزینه ابطال را از همان منو انتخاب کنید. ابزارهایی مانند «داد حساب» نیز برای محاسبه آنلاین تمبر کاربردیاند. اگر در روند پرداخت یا ابطال دچار ابهام شدید، پیشنهاد میشود با مشاوران مالیاتی راوی حساب مشورت کنید. رعایت این موارد برای جلوگیری از مشکلات قانونی در مالیات وکلا ضروری است. مشاوره مالیاتی راوی حساب؛ مسیر امن برای وکلا در مسیر پیچیده مالیات وکلا، آگاهی و برنامهریزی دقیق میتواند جلوی بسیاری از مشکلات را بگیرد. بیایید نکات کلیدی را مرور کنیم: ثبتنام در سامانه مالیاتی و مودیان ارسال اظهارنامه یا استفاده از تبصره ماده ۱۰۰ پرداخت و ابطال تمبر طبق ماده ۱۰۳ رعایت الزامات دفاتر قانونی و ارزش افزوده آشنایی با معافیتها و جرایم احتمالی اگر میخواهید بدون دغدغه تمام مراحل مالیاتی را با اطمینان پشت سر بگذارید، پیشنهاد ما مشاوره مالیاتی با کارشناسان راوی حساب است؛ راهکاری مطمئن برای مدیریت دقیق امور مالیاتی وکلا.

خلاصه و تحلیل هوشمند این مقاله با راوینکس
خلاصهی کاربردی، توضیح ساده و نکات کلیدی این مقاله را از راوینکس بخواه.
برای استفاده وارد شو؛ با اعتبار رایگان روزانه میتوانی امتحان کنی.
ماشینحساب آنلاین
مرتبط با موضوع این مقاله؛ محاسبه کنید.
هنگامی که صحبت از «مالیات وکلا» میشود، منظور مجموعهای از قوانین، تکالیف و محاسبات مالی است که برای درآمدهای شغلی وکلا در نظر گرفته شده است. این مالیات علاوه بر اینکه شامل مالیات بر درآمد سالانه است، شامل مالیات تمبر، تکالیف ثبت در سامانهها و حتی معافیتهای خاص نیز میشود. آشنایی با جزئیات آن بهویژه در سال ۱۴۰۴ که قوانین و بخشنامههای جدیدی تصویب شده، برای هر وکیل یا مشاور مالیاتی ضروری است.
اگر برایتان سوال است که مالیات وکلا چگونه محاسبه میشود یا چه تفاوتی بین وکلای حقیقی و حقوقی وجود دارد، در ادامه این مقاله همه این موارد را شفاف، مرحلهبهمرحله و به زبان ساده توضیح خواهیم داد. با ما همراه باشید تا تصویری روشن از تکالیف و مزایای مالیاتی وکلا به دست آورید.
چرا آشنایی با مالیات وکلا حیاتی است؟
فرض کنید وکیلی بعد از پیروزی در یک پرونده مهم، بدون ابطال تمبر مالیاتی، رای را به ثبت میسپارد؛ اما به دلیل همین سهلانگاری، حکم به نفع موکل اجرا نمیشود. این فقط یک نمونه از تبعات ناآگاهی نسبت به مالیات وکلا است.
مالیات مربوط به وکلا یکی از پیچیدهترین بخشهای مالیاتی مشاغل حرفهایست که در عین حال اهمیت بسیار بالایی دارد. از نحوه محاسبه و ثبت اظهارنامه گرفته تا پرداخت تمبر و تشخیص مشمولیت ارزش افزوده، همگی نیازمند آگاهی دقیق و بهروز هستند. اگر میخواهید با تمام نکات قانونی آشنا شوید، ادامه مقاله را از دست ندهید.
مالیات وکلا چگونه محاسبه میشود؟
برای محاسبه مالیات وکلا ابتدا باید مفهوم «درآمد مشمول مالیات» را بشناسیم؛ یعنی مجموع درآمد سالانه پس از کسر هزینههای قابل قبول قانونی. محاسبه مالیات بسته به اینکه وکیل شخصیت حقیقی باشد یا حقوقی، متفاوت است. وکلای حقیقی میتوانند از دو روش استفاده کنند:
- بر اساس دفاتر قانونی: که درآمد و هزینهها را ثبت میکنند و مالیات بر اساس سود خالص محاسبه میشود.
- بر اساس ضریب مالیاتی: در صورت عدم ارائه دفاتر، سازمان امور مالیاتی با اعمال ضریب بر درآمد، مبلغ مالیات را تعیین میکند.
نرخ مالیات برای اشخاص حقیقی بهصورت پلکانی است. در سال ۱۴۰۴، درآمد تا سقف ۲ میلیارد ریال از مالیات معاف است و مازاد آن مطابق جدول زیر مشمول مالیات میشود:
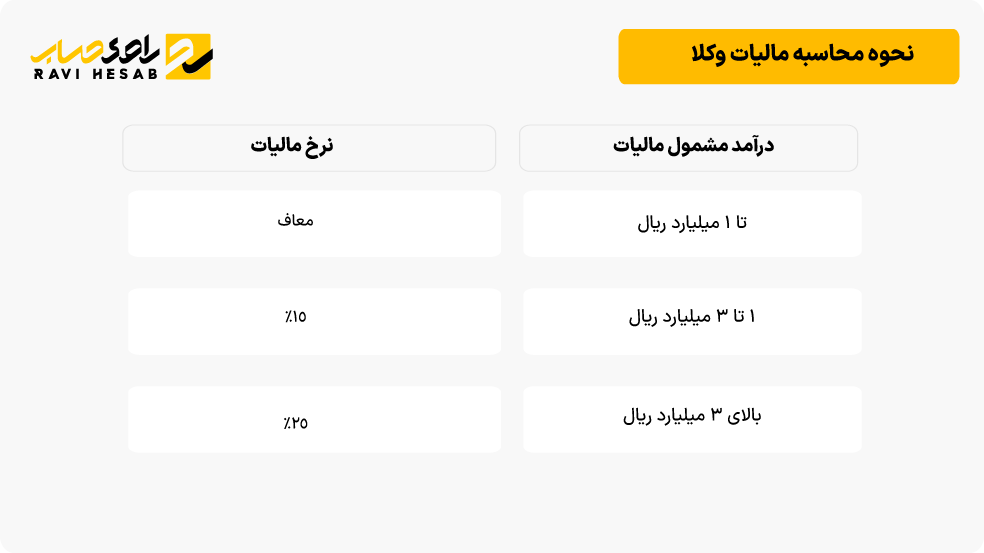
اینکه مالیات وکلا چند درصد است بستگی به میزان درآمد و روش محاسبه دارد؛ اما در بیشترین حالت تا ۲۵٪ از درآمد مشمول مالیات محاسبه میشود. اگر نیاز به تحلیل دقیق و شخصیسازیشده دارید، استفاده از خدمات یک وکیل مالیاتی حرفهای توصیه میشود تا از پرداخت جریمههای احتمالی جلوگیری شود.
محاسبه برای شخصیت حقیقی
وقتی وکیل بهصورت انفرادی فعالیت میکند، مشمول مالیات مشاغل است و باید اظهارنامه مالیاتی ارائه دهد. درآمد مشمول مالیات وکلا در این حالت پس از کسر هزینهها و معافیت پایه محاسبه میشود. نرخ پلکانی از ۱۵٪ تا ۲۵٪ اعمال میگردد. امکان استفاده از تبصره ماده ۱۰۰ نیز وجود دارد، مخصوصا برای کسانی که درآمد محدودی دارند. مثلا اگر درآمد سالانه وکیل ۲ میلیارد ریال باشد و ۵۰۰ میلیون هزینه اثباتشده داشته باشد، مالیات بر ۱.۵ میلیارد محاسبه خواهد شد. محاسبه مالیات وکلا در این حالت نیازمند دقت در ثبت هزینههاست. مالیات حق الوکاله نیز بهصورت جداگانه و در قالب تمبر در زمان عقد قرارداد پرداخت میشود.
محاسبه برای شخصیت حقوقی
در صورتی که وکیل در قالب شرکت یا مؤسسه حقوقی فعالیت داشته باشد، کل سود سالانه شرکت با نرخ ثابت ۲۵٪ مشمول مالیات خواهد بود. مالیات وکلا در قالب حقوقی بدون استفاده از نرخ پلکانی محاسبه میشود. در این حالت نرخ مالیاتی شرکتهای وکالت بر اساس سود خالص پس از کسر هزینههای قابل قبول (مانند حقوق کارکنان یا اجاره دفتر) تعیین میگردد. مثلا اگر سود شرکت ۴ میلیارد ریال باشد، میزان مالیات برای وکلا برابر با یک میلیارد ریال خواهد بود. اظهارنامه و دفاتر قانونی باید مطابق مقررات تهیه و ارائه شوند.
مالیات حقالوکاله چقدر است و تمبر مالیاتی وکلا چگونه محاسبه میشود؟
طبق ماده ۱۰۳ قانون مالیاتهای مستقیم، وکلا موظفند ۵٪ از مبلغ مالیات حقالوکاله را بهعنوان تمبر مالیاتی وکلا پرداخت کنند. این مبلغ هنگام ثبت قرارداد الزامی است و بدون آن، رأی دادگاه ممکن است باطل شود. محاسبه تمبر مالیاتی وکلا بر اساس نوع دعوا (مالی یا غیرمالی) متفاوت است. این بخش از مالیات وکلا بسیار حیاتی تلقی میشود.
متن ماده ۱۰۳ و نرخهای پلکانی حقالوکاله در اختلافات مالیاتی
طبق بند «د» ماده ۱۰۳ قانون مالیاتهای مستقیم، در دعاوی و اختلافات مالی که در مراجع اختصاصی غیرقضایی (از جمله اختلافات مالیاتی) رسیدگی میشود و تعرفه خاصی ندارد، حقالوکاله صرفاً از لحاظ مالیاتی بهصورت پلکانی محاسبه میشود:
- تا ۴۰۰٬۰۰۰٬۰۰۰ ریال مابهالاختلاف: پنج درصد (۵٪)
- از ۴۰۰٬۰۰۰٬۰۰۰ تا ۱٬۲۰۰٬۰۰۰٬۰۰۰ ریال: چهار درصد (۴٪) نسبت به مازاد ۴۰۰٬۰۰۰٬۰۰۰ ریال
- از ۱٬۲۰۰٬۰۰۰٬۰۰۰ ریال به بالا: سه درصد (۳٪) نسبت به مازاد ۱٬۲۰۰٬۰۰۰٬۰۰۰ ریال
در پایان، معادل پنج درصد (۵٪) مبلغ حقالوکاله محاسبهشده بهعنوان تمبر مالیاتی باطل میشود.
مثال محاسبه مالیات حقالوکاله
فرض کنید برای یک شرکت برگ تشخیص مالیات صادر شده و شرکت با اعتراض، پرونده را به هیأت حل اختلاف برده است. مبلغ برگ تشخیص ۶۵۰٬۰۰۰٬۰۰۰ ریال و مالیات ابرازی در اظهارنامه ۱۷۰٬۰۰۰٬۰۰۰ ریال است.
- مابهالاختلاف: ۶۵۰٬۰۰۰٬۰۰۰ − ۱۷۰٬۰۰۰٬۰۰۰ = ۴۸۰٬۰۰۰٬۰۰۰ ریال
- چون مابهالاختلاف کمتر از ۱٬۲۰۰٬۰۰۰٬۰۰۰ ریال است، فقط دو پله اول اعمال میشود: ۴۰۰٬۰۰۰٬۰۰۰ × ۵٪ = ۲۰٬۰۰۰٬۰۰۰ و ۸۰٬۰۰۰٬۰۰۰ × ۴٪ = ۳٬۲۰۰٬۰۰۰
- حقالوکاله از نظر مالیاتی: ۲۰٬۰۰۰٬۰۰۰ + ۳٬۲۰۰٬۰۰۰ = ۲۳٬۲۰۰٬۰۰۰ ریال
- تمبر مالیاتی (۵٪ حقالوکاله): ۲۳٬۲۰۰٬۰۰۰ × ۵٪ = ۱٬۱۶۰٬۰۰۰ ریال
نکته: ابطال تمبر مالیاتی باید پیش از ورود به هیأت حل اختلاف انجام شود؛ بنابراین بهتر است از یک روز قبل نسبت به پرداخت آن اقدام کنید.
مهمترین تکالیف مالیاتی وکلا چیست؟
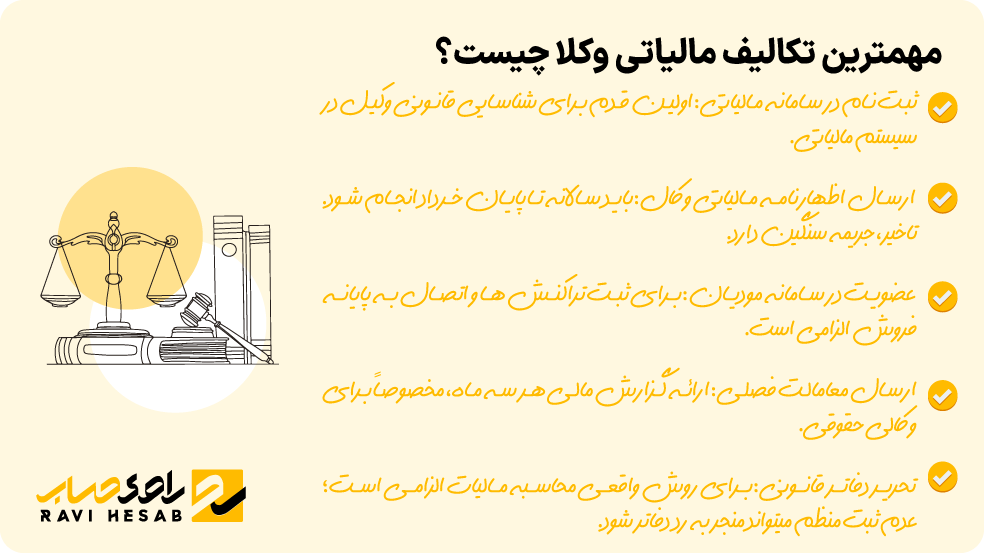
هر وکیل فعال باید مجموعهای از تعهدات مالیاتی را بهدرستی انجام دهد تا مشمول جریمه نشود. مهمترین آنها عبارتاند از:
- ثبتنام در سامانه مالیاتی: اولین قدم برای شناسایی قانونی وکیل در سیستم مالیاتی.
- ارسال اظهارنامه مالیاتی وکلا: باید سالانه تا پایان خرداد انجام شود. تاخیر، جریمه سنگین دارد.
- عضویت در سامانه مودیان: برای ثبت تراکنشها و اتصال به پایانه فروش الزامی است.
- ارسال معاملات فصلی: ارائه گزارش مالی هر سه ماه، مخصوصا برای وکلای حقوقی.
- تحریر دفاتر قانونی: برای روش واقعی محاسبه مالیات الزامی است؛ عدم ثبت منظم میتواند منجر به رد دفاتر شود.
برای درک بهتر تکالیف و نحوه اجرای صحیح آنها توصیه میشود از خدمات مشاوره مالیات وکلا استفاده کنید.
اظهارنامه مالیاتی و تبصره ماده ۱۰۰
اظهارنامه مالیاتی وکلا باید هر سال ارائه شود؛ مگر اینکه فرد مشمول تبصره ماده ۱۰۰ باشد. وکلای گروه دوم با درآمد کمتر از سقف تعیینشده (مثلا ۱ میلیارد ریال) میتوانند مالیات خود را بهصورت مقطوع پرداخت کنند. انتخاب اشتباه، مشمول جریمه خواهد شد. مالیات وکلا در این حالت سادهتر محاسبه میشود.
آیا وکلا مشمول مالیات بر ارزش افزوده هستند؟
در حال حاضر مالیات بر ارزش افزوده وکلا فقط شامل موسسات حقوقی و وکلای حقوقی میشود. شخصیتهای حقیقی از مشمولیت مالیات بر ارزش افزوده مستثنا هستند. نرخ این مالیات ۱۰٪ است و عدم ارسال اظهارنامه فصلی میتواند باعث جریمه شود.
مالیاتهای وکلا بسته به نوع فعالیت، الزامات متفاوتی دارد. برای آشنایی بیشتر، مقالههای «مالیات سوپرمارکت در سال جدید | از این تغییرات مهم خبر دار شوید!» و «صفر تا صد مالیات کافه؛ قوانین، معافیتها و ترفندهای قانونی» را نیز مطالعه کنید.
چه جرایم مالیاتی در کمین وکلاست؟
عدم ثبتنام در سامانه، تاخیر در ارسال اظهارنامه، پرداخت نکردن تمبر یا نداشتن دفاتر قانونی از مهمترین تخلفات مرتبط با مالیات وکلا هستند. این موارد طبق ماده ۵۱ قانون مالیاتهای مستقیم مشمول جریمه مالیاتیاند؛ مثلا جریمه عدم ارسال اظهارنامه، معادل ۳۰٪ مالیات متعلقه است. جریمه مالیاتی وکلا میتواند سنگین باشد؛ پیشگیری سادهتر از مجازات مالیاتی است.
چه معافیتهایی شامل حال وکلا میشود؟
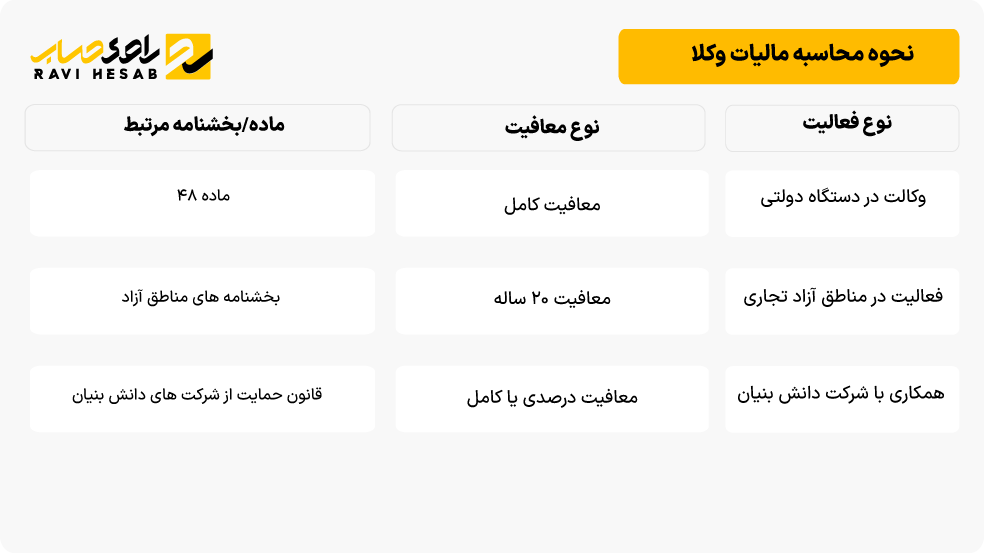
برخی از وکلا ممکن است مشمول معافیت مالیاتی شوند؛ البته تحت شرایط خاص و با استناد به مواد قانونی مشخص. برای نمونه، وکالت در پروندههای دولتی یا فعالیت در مناطق آزاد تجاری میتواند طبق ماده ۴۸ معاف از پرداخت مالیات باشد. همچنین همکاری با شرکتهای بورسی یا دانشبنیان، بسته به نوع قرارداد و موضوع فعالیت، گاهی مشمول معافیت است. در جدول زیر، چند نمونه کاربردی آوردهایم:
این بخش از مالیات وکلا نیاز به بررسی دقیق دارد؛ پیشنهاد میشود برای استفاده بهینه از معافیت مالیاتی وکلا از مشاور یا متخصص مالیاتی کمک بگیرید.
چگونه تمبر مالیاتی وکلا را پرداخت یا ابطال کنیم؟
برای پرداخت تمبر مالیاتی وکلا ابتدا به سامانه my.tax.gov.ir وارد شوید. سپس از بخش «کارپوشه»، پرونده مالیاتی خود را انتخاب کرده و مبلغ حقالوکاله را وارد کنید. سیستم بهصورت خودکار ۵٪ را محاسبه کرده و گزینه پرداخت الکترونیکی را نمایش میدهد. در صورت نیاز به ابطال تمبر مالیاتی (مثلا فسخ وکالت)، گزینه ابطال را از همان منو انتخاب کنید.
ابزارهایی مانند «داد حساب» نیز برای محاسبه آنلاین تمبر کاربردیاند. اگر در روند پرداخت یا ابطال دچار ابهام شدید، پیشنهاد میشود با مشاوران مالیاتی راوی حساب مشورت کنید. رعایت این موارد برای جلوگیری از مشکلات قانونی در مالیات وکلا ضروری است.
مشاوره مالیاتی راوی حساب؛ مسیر امن برای وکلا
در مسیر پیچیده مالیات وکلا، آگاهی و برنامهریزی دقیق میتواند جلوی بسیاری از مشکلات را بگیرد. بیایید نکات کلیدی را مرور کنیم:
- ثبتنام در سامانه مالیاتی و مودیان
- ارسال اظهارنامه یا استفاده از تبصره ماده ۱۰۰
- پرداخت و ابطال تمبر طبق ماده ۱۰۳
- رعایت الزامات دفاتر قانونی و ارزش افزوده
- آشنایی با معافیتها و جرایم احتمالی
اگر میخواهید بدون دغدغه تمام مراحل مالیاتی را با اطمینان پشت سر بگذارید، پیشنهاد ما مشاوره مالیاتی با کارشناسان راوی حساب است؛ راهکاری مطمئن برای مدیریت دقیق امور مالیاتی وکلا.
این مقاله را هوشمند تحلیل کن
پرامپتها و حالتهای تحلیل این بخش از پنل مدیریت راوینکس کنترل میشوند.
سوالات متداول کاربران (FAQ)
پاسخ سوالات پرتکرار کاربران را در این بخش ببینید.
خودت را بیازما
۱۲ سوال از آزمون موضوع «حق الوکاله - تمبر» — رایگان
پاسخنامهٔ کاملِ این ۱۲ سوال با پاسخ تشریحی
- ۱.کدام یک از موارد زیر در خصوص حق تمبر صحیح است؟
- الف)در صورت تخلف از ابطال تمبر متخلف علاوه بر مبلغ ارزش تمبر یک برابر آن جریمه میشود.
- ب)در هر گواهی تحصیل دورههای ضمن خدمت معادل ۱۰.۰۰۰ ریال تمبر باطل میشود.
- ج)از هر برگ سفته معادل نیم در هزار مبلغ مندرج در آن حق تمبر باطل میشود.پاسخ درست
- د)از هر برگ چک در هنگام چاپ ۱۰ ریال حق تمبر اخذ میشود.
پاسخ تشریحی:حکم قانونی: به موجب ماده ۴۰ مکرر ق.م.م، حق تمبر برات و سفته (فتهطلب) معادل نیم در هزار مبلغ مندرج در آن است؛ لذا گزینه مربوط به سفته صحیح است. انطباق: عبارت «از هر برگ سفته معادل نیم در هزار مبلغ مندرج در آن حق تمبر باطل میشود» دقیقاً منطبق بر نص ماده ۴۰ مکرر است. رد سایر گزینهها: گزینه جریمه نادرست است، زیرا طبق ماده ۴۵ متخلف علاوه بر اصل حق تمبر معادل دو برابر آن جریمه میشود، نه یک برابر؛ گزینه چک نیز نادرست است، چون طبق ماده ۴۰ حق تمبر هر برگ چک هنگام چاپ ۱۵٬۰۰۰ ریال است نه ۱۰ ریال؛ نرخ گواهی دورههای ضمن خدمت هم به این صورت در قانون پیشبینی نشده است. نکته آموزشی: نرخ نیم در هزار ویژه اسناد تعهدآور مبلغی مانند سفته و برات است، حال آنکه چک نرخ مقطوع دارد. مستند: ماده ۴۰ مکرر، ماده ۴۰ و ماده ۴۵ قانون مالیاتهای مستقیم. - الف)
- ۲.در سال ۱۴۰۳ شخصی سفته ای که تا مبلغ ۱۰.۰۰۰.۰۰۰ ریال اعتبار دارد را از بانک خریداری مینماید و مبلغ آن را میخواهد تا مبلغ ۱۱۰.۰۰۰.۰۰۰ ریال افزایش دهد. مطلوب است محاسبه حق تمبری که در اجرای مواد ۴۵ و ۵۰ ق.م.م به اداره امور مالیاتی جهت افزایش مبلغ اعتبار سفته پرداخت مینماید؟
- الف)با توجه به خرید سفته از بانک نمیبایست مبلغ دیگری پرداخت نماید.
- ب)ابتدا میبایست مبلغ پرداختی به بانک مسترد و سپس مبلغ ۵۵.۰۰۰ ریال دریافت شود.
- ج)۵۰.۰۰۰ ریالپاسخ درست
- د)۵۵.۰۰۰ ریال
پاسخ تشریحی:حکم قانونی: طبق ماده ۴۰ مکرر ق.م.م، حق تمبر سفته معادل نیم در هزار مبلغ مندرج است و هنگام خرید سفته از بانک، حق تمبر متناسب با سقف اعتبار اولیه تأدیه میشود. محاسبه: سقف اعتبار اولیه ۱۰٬۰۰۰٬۰۰۰ ریال بوده که حق تمبر آن هنگام خرید از بانک پرداخت شده است؛ افزایش موردنظر تا ۱۱۰٬۰۰۰٬۰۰۰ ریال است، پس صرفاً مابهالتفاوت یعنی ۱۰۰٬۰۰۰٬۰۰۰ ریال مشمول حق تمبر جدید میشود: ۱۰۰٬۰۰۰٬۰۰۰ × نیم در هزار = ۵۰٬۰۰۰ ریال. رد گزینهها: رقم ۵۵٬۰۰۰ ریال حاصل اعمال نرخ بر کل ۱۱۰٬۰۰۰٬۰۰۰ ریال است و بخش پرداختشده اولیه را نادیده میگیرد؛ گزینه عدم پرداخت و گزینه استرداد نیز فاقد مبنای قانونیاند. نکته آموزشی: در افزایش سقف اسناد تعهدآور، حق تمبر فقط بر مازاد اعتبار قبلی اخذ میشود. مستند: ماده ۴۰ مکرر قانون مالیاتهای مستقیم. - الف)
- ۳.در خصوص شمول حق تمبر کدامیک از گزینههای زیر نادرست است؟
- الف)حق تمبر هر برگ چک ۱۵.۰۰۰ ریال
- ب)حق تمبر سفته و برات نیم در هزار مبلغ آنها
- ج)حق تمبر بارنامه زمینی و صورت وضعیت مسافرتی ۵.۰۰۰ ریالپاسخ درست
- د)حق تمبر سهام و سهم الشرکه به استثنای شرکتهای تعاونی نیم در هزار براساس ارزش اسمی آنها
پاسخ تشریحی:حکم قانونی: پرسش به دنبال گزینه نادرست است. طبق ماده ۴۱ ق.م.م، حق تمبر بارنامه زمینی و صورتوضعیت مسافرتی ۷۵٬۰۰۰ ریال است، نه ۵٬۰۰۰ ریال؛ بنابراین این گزینه نادرست و همان پاسخ صحیح پرسش است. انطباق و رد سایر گزینهها: گزینه چک با نرخ ۱۵٬۰۰۰ ریال منطبق بر ماده ۴۰ و صحیح است؛ گزینه سفته و برات با نرخ نیم در هزار منطبق بر ماده ۴۰ مکرر و صحیح است؛ گزینه سهام و سهمالشرکه با نرخ نیم در هزار ارزش اسمی و استثنای تعاونیها منطبق بر ماده ۴۲ و صحیح است. نکته آموزشی: بارنامه زمینی و صورتوضعیت مسافرتی نرخ مقطوع ۷۵٬۰۰۰ ریالی دارد، در حالی که بارنامه دریایی و هوایی مشمول ۳۷۵٬۰۰۰ ریال است. مستند: ماده ۴۱ قانون مالیاتهای مستقیم. - الف)
- ۴.حق تمبر افزایش سرمایه یک شرکت سهامی عام پذیرفته شده در سازمان بورس و اوراق بهادار به مبلغ ۴.۰۰۰ میلیارد ریال از محل مطالبات حال شده سهامداران چند میلیارد ریال است؟ (آزمون حسابدار رسمی سال ۱۴۰۲)
- الف)صفرپاسخ درست
- ب)۲
- ج)۴
- د)۸
پاسخ تشریحی:حکم قانونی: طبق ماده ۲۷ بخشنامه ۳۲۶۵، شرکتهای پذیرفتهشده در بورس یا فرابورس که از محل «آورده نقدی» یا «مطالبات حالشده سهامداران» افزایش سرمایه میدهند، از حق تمبر معافاند. انطباق: شرکت سهامی عام پذیرفتهشده در بورس، افزایش سرمایه ۴٬۰۰۰ میلیارد ریالی را از محل مطالبات حالشده سهامداران انجام داده است؛ این دقیقاً یکی از دو محل مشمول معافیت است، پس حق تمبر آن صفر است. رد گزینهها: رقم ۲ میلیارد ریال حاصل اعمال نیم در هزار بر ۴٬۰۰۰ میلیارد ریال است و تنها زمانی درست میبود که افزایش از محل صرف سهام، سود انباشته یا مازاد تجدید ارزیابی صورت میگرفت؛ ارقام ۴ و ۸ نیز فاقد مبنا هستند. نکته آموزشی: این معافیت صرفاً به دو محل آورده نقدی و مطالبات حالشده محدود است. مستند: ماده ۲۷ بخشنامه ۳۲۶۵ (احکام مالیاتی قانون رفع موانع تولید رقابتپذیر). - الف)
- ۵.مبلغ حق تمبر بابت قراردادهای بین بانکها و مشتریان در صورتی که در دفاتر اسناد رسمی ثبت نشود چقدر است؟
- الف)هفتصد و پنجاه هزار ریالپاسخ درست
- ب)پانصد هزار ریال
- ج)یک میلیون ریال
- د)یک میلیون و پانصد هزار ریال
پاسخ تشریحی:حکم قانونی: به موجب ماده ۴۱ مکرر ق.م.م، حق تمبر قراردادهای میان بانکها و مشتریان که در دفتر اسناد رسمی ثبت نشوند، مبلغ مقطوع ۷۵۰٬۰۰۰ ریال است. انطباق: صورت پرسش دقیقاً همین فرض را مطرح میکند (قرارداد بانک و مشتری بدون ثبت در دفتر اسناد رسمی)، بنابراین پاسخ صحیح «هفتصد و پنجاه هزار ریال» است. رد گزینهها: ارقام پانصد هزار ریال، یک میلیون ریال و یک میلیون و پانصد هزار ریال هیچکدام با نرخ مقرر در ماده ۴۱ مکرر انطباق ندارند و صرفاً اعداد انحرافیاند. نکته آموزشی: قید «عدم ثبت در دفتر اسناد رسمی» شرط تعلق این حق تمبر مقطوع است؛ چنانچه سند بهصورت رسمی ثبت شود، مشمول این حکم خاص نخواهد بود. مستند: ماده ۴۱ مکرر قانون مالیاتهای مستقیم. - الف)
- ۶.شرکت یاس (سهامی عام) سرمایه خود را در سال ۱۴۰۳ از مبلغ یکصد میلیارد ریال به مبلغ ده میلیارد ریال کاهش داده است. این شرکت در سال ۱۴۰۳ مجددا سرمایه خود را از محل آورده نقدی سهامداران از مبلغ ده میلیارد ریال به مبلغ پنجاه میلیارد ریال افزایش داده است. حق تمبر افزایش سرمایه را محاسبه نمایید؟
- الف)۴۰.۰۰۰.۰۰۰ ریال
- ب)۸۰.۰۰۰.۰۰۰ ریال
- ج)۴۰۰.۰۰۰.۰۰۰ ریال
- د)شرکت مشمول حق تمبر افزایش سرمایه نخواهد شد.پاسخ درست
پاسخ تشریحی:حکم قانونی: طبق قاعده کاهش سپس افزایش سرمایه (ذیل ماده ۴۲ ق.م.م)، حق تمبر یکبار بر هر سطح سرمایه اخذ میشود؛ چنانچه حق تمبر سرمایه قبلی پرداخت شده باشد، فقط مازاد بر بالاترین سرمایه قبلیِ حقتمبرپرداختشده مشمول است. محاسبه: سرمایه شرکت یاس نخست از ۱۰۰ میلیارد ریال به ۱۰ میلیارد ریال کاهش و سپس به ۵۰ میلیارد ریال افزایش یافته است. سقف حقتمبرِپرداختشده قبلی ۱۰۰ میلیارد ریال است و سرمایه جدید (۵۰ میلیارد ریال) از این سقف فراتر نمیرود؛ بنابراین مشمول حق تمبر افزایش سرمایه نخواهد شد. رد گزینهها: ارقام عددی، نیم در هزار را بر مبلغ افزایش اعمال کرده و این قاعده را نادیده گرفتهاند. نکته آموزشی: افزایش پس از کاهش، تا رسیدن به سقف سرمایه قبلی، حق تمبر مضاعف ندارد. مستند: ماده ۴۲ قانون مالیاتهای مستقیم و قاعده کاهش سپس افزایش سرمایه. - الف)
- ۷.کدام یک از گزینههای زیر در خصوص جریمه حق تمبر ثبت سرمایه شرکتها صحیح میباشد؟
- الف)در صورتی که حق تمبر از تاریخ ثبت شرکتها ظرف یک ماه پرداخت نشود دو برابر حق تمبر جریمه دارد.
- ب)در صورتی که حق تمبر از تاریخ ثبت شرکتها ظرف دو ماه پرداخت نشود معادل دو برابر حق تمبر جریمه دارد.پاسخ درست
- ج)در صورتی که حق تمبر از تاریخ ثبت شرکتها ظرف دو ماه پرداخت نشود دو برابر مالیات شرکت جریمه دارد.
- د)در صورتی که حق تمبر از تاریخ انتشار آگهی تأسیس شرکت در روزنامه رسمی ظرف دوماه پرداخت نشود معادل دو درصد حق تمبر جریمه دارد.
پاسخ تشریحی:حکم قانونی: بر پایه تبصره مهلت (تبصره ماده ۴۸ سابق)، حق تمبر سهام و سهمالشرکه باید ظرف دو ماه از تاریخ ثبت قانونی شرکت از طریق ابطال تمبر پرداخت شود و طبق ماده ۴۵، تخلف از این مقررات جریمهای معادل دو برابر اصل حق تمبر دارد. انطباق: تنها گزینهای که هم مهلت دو ماهه از تاریخ ثبت و هم جریمه دو برابر را درست بیان کرده، گزینه دوم است. رد گزینهها: گزینه «یک ماه» مهلت را اشتباه ذکر کرده؛ گزینه «دو برابر مالیات شرکت» مبنای جریمه را نادرست آورده، چون مبنا اصل حق تمبر است نه مالیات شرکت؛ گزینه «انتشار آگهی» نیز مبدأ مهلت و نرخ (دو درصد بهجای دو برابر) را نادرست بیان کرده است. نکته آموزشی: مبدأ مهلت، تاریخ ثبت است نه تاریخ آگهی روزنامه. مستند: تبصره ماده ۴۸ سابق و ماده ۴۵ قانون مالیاتهای مستقیم. - الف)
- ۸.سرمایه یک شرکت تعاونی حسب مصوبه مجمع عمومی فوق العاده مورخ ۱۴۰۳/۰۱/۱۵ از مبلغ دویست میلیون ریال به سیصد میلیون ریال افزایش یافته و در تاریخ ۱۴۰۳/۰۴/۱۵ در اداره ثبت شرکتها به ثبت رسیده است. مبلغ حق تمبر افزایش سرمایه کدام گزینه میباشد؟
- الف)پنجاه هزار ریال
- ب)صدهزار ریال
- ج)چهارصد هزار ریال
- د)مشمول حق تمبر نمیگردد.پاسخ درست
پاسخ تشریحی:حکم قانونی: طبق ماده ۴۲ ق.م.م، حق تمبر سهام و سهمالشرکه به کلیه شرکتهای ایرانی موضوع قانون تجارت تعلق میگیرد، «بهاستثنای شرکتهای تعاونی»؛ بنابراین شرکتهای تعاونی بهطور کلی از حق تمبر سرمایه معافاند. انطباق: در پرسش، سرمایه یک شرکت تعاونی از ۲۰۰ میلیون ریال به ۳۰۰ میلیون ریال افزایش یافته است؛ صرفنظر از مبلغ افزایش و تاریخ ثبت، بهسبب ماهیت تعاونی این افزایش مشمول حق تمبر نمیگردد. رد گزینهها: رقم پنجاه هزار ریال حاصل اعمال نیم در هزار بر ۱۰۰ میلیون ریال افزایش است و استثنای تعاونی را نادیده میگیرد؛ سایر ارقام نیز به همین دلیل منتفیاند. نکته آموزشی: معافیت تعاونیها ذاتی و مطلق است و به مبلغ یا زمان بستگی ندارد. مستند: ماده ۴۲ قانون مالیاتهای مستقیم (استثنای شرکتهای تعاونی). - الف)
- ۹.حق تمبر پرداختی در خصوص افزایش سرمایه شرکتهایی که قبلا سرمایه خود را کاهش دادهاند............
- الف)مشمول پرداخت نیم در هزار میباشند
- ب)تا میزانی که حق تمبر آن پرداخت شده مشمول حق تمبر نمیباشند.پاسخ درست
- ج)مشمول پرداخت حق تمبر نمیباشند.
- د)در صورت اخذ مجوز لازم از سوی بورس اوراق بهادار مشمول حق تمبر نمیباشند.
پاسخ تشریحی:حکم قانونی: بر اساس قاعده کاهش سپس افزایش سرمایه (ذیل ماده ۴۲ ق.م.م)، حق تمبر یکبار بر هر سطح سرمایه اخذ میشود؛ اگر حق تمبر سرمایه قبلی پرداخت شده باشد، در افزایش بعدی تنها مازاد بر بالاترین سرمایه قبلیِ حقتمبرپرداختشده مشمول است و تا آن سقف معاف است. انطباق: گزینه صحیح بیان میکند شرکتها «تا میزانی که حق تمبر آن پرداخت شده، مشمول حق تمبر نمیباشند» که دقیقاً همین قاعده است. رد گزینهها: گزینه «نیم در هزار» پرداخت قبلی را نادیده میگیرد؛ گزینه «بهطور کلی معاف» بیش از حد گسترده است و مازاد بر سقف را نیز معاف میپندارد؛ گزینه «مجوز بورس» شرط نامربوطی افزوده است. نکته آموزشی: معافیت فقط تا سقف سرمایه قبلیِ حقتمبرپرداختشده است و مازاد آن مشمول میشود. مستند: ماده ۴۲ قانون مالیاتهای مستقیم و قاعده کاهش سپس افزایش سرمایه. - الف)
- ۱۰.حق تمبر سهام و سهم الشرکه شرکتهای ایرانی موضوع قانون تجارت بر چه مبنایی تعیین میشود؟
- الف)مبلغ فروش سهام
- ب)مبلغ اسمی سهام یا سهم الشرکهپاسخ درست
- ج)میانگین قیمت اسمی قیمت فروش
- د)مبلغ فروش سهام در بورس اوراق بهادار
پاسخ تشریحی:حکم قانونی: به موجب ماده ۴۲ ق.م.م، حق تمبر سهام و سهمالشرکه کلیه شرکتهای ایرانی موضوع قانون تجارت (بهاستثنای تعاونیها) معادل نیم در هزار «ارزش اسمی» تعیین میشود و کسور صد ریال نیز صد ریال محسوب میگردد. انطباق: پرسش درباره مبنای تعیین حق تمبر است و پاسخ صحیح «مبلغ اسمی سهام یا سهمالشرکه» است، زیرا مأخذ محاسبه ارزش اسمی است نه قیمت معاملاتی. رد گزینهها: «مبلغ فروش سهام»، «میانگین قیمت اسمی و فروش» و «مبلغ فروش در بورس» همگی نادرستاند، چون قانون مأخذ را ارزش اسمی قرار داده و به قیمت بازار یا فروش کاری ندارد. نکته آموزشی: نوسان قیمت بورسی سهم در محاسبه حق تمبر سرمایه بیاثر است و همواره ارزش اسمی ملاک است. مستند: ماده ۴۲ قانون مالیاتهای مستقیم. - الف)
- ۱۱.شرکت دولتی آرمان که به صورت سهامی خاص اداره میشود در تاریخ ۱۴۰۱.۱۰.۱۵ سرمایه خود را از مبلغ ۱۰۰.۰۰۰.۰۰ ریال به ۲۰۰.۰۰۰.۰۰۰ ریال افزایش داده و افزایش سرمایه را در تاریخ ۱۴۰۲.۰۱.۱۴ در اداره ثبت شرکتها ثبت نموده است. مطلوب است محاسبه حق تمبر و جرایم احتمالی ، در صورتی که شرکت در تاریخ ۱۴۰۲.۰۲.۱۵ برای پرداخت حق تمبر مراجعه نماید؟
- الف)با توجه به اینکه شرکت دولتی است مشمول حق تمبر نمیباشد
- ب)۵۰.۰۰۰ ریالپاسخ درست
- ج)۱۰۰.۰۰۰ ریال
- د)۴۰۰.۰۰۰ ریال
پاسخ تشریحی:حکم قانونی: طبق ماده ۴۲ ق.م.م، حق تمبر سرمایه معادل نیم در هزار ارزش اسمی است و شمول آن به دولتیبودن شرکت بستگی ندارد (استثنا صرفاً تعاونیهاست)؛ طبق تبصره مهلت و ماده ۴۵، جریمه دو برابر تنها در صورت پرداخت خارج از مهلت دو ماه از تاریخ ثبت اعمال میشود. محاسبه: افزایش سرمایه از ۱۰۰٬۰۰۰٬۰۰۰ به ۲۰۰٬۰۰۰٬۰۰۰ ریال، یعنی ۱۰۰٬۰۰۰٬۰۰۰ ریال مازاد؛ حق تمبر = ۱۰۰٬۰۰۰٬۰۰۰ × نیم در هزار = ۵۰٬۰۰۰ ریال. ثبت افزایش در ۱۴۰۲٫۰۱٫۱۴ و مراجعه برای پرداخت در ۱۴۰۲٫۰۲٫۱۵ صورت گرفته که داخل مهلت دو ماهه است، پس جریمهای تعلق نمیگیرد. رد گزینهها: معافیت بهسبب دولتیبودن مبنا ندارد؛ رقم ۱۰۰٬۰۰۰ ریال جریمه دو برابر را بهغلط لحاظ کرده است. نکته آموزشی: پرداخت داخل مهلت دو ماهه بدون جریمه است. مستند: ماده ۴۲، تبصره مهلت و ماده ۴۵ قانون مالیاتهای مستقیم. - الف)
- ۱۲.کدامیک از اشخاص ذیل در مورد افزایش سرمایه مشمول پرداخت حق تمبر میباشند؟
- الف)شرکتهای تعاونی
- ب)مؤسسات غیر تجاری انتفاعی
- ج)شرکتهای سهامی خاصپاسخ درست
- د)شرکتهای تعاونی سهام عام
پاسخ تشریحی:حکم قانونی: طبق ماده ۴۲ ق.م.م، حق تمبر سرمایه به کلیه شرکتهای ایرانی موضوع قانون تجارت تعلق میگیرد، «بهاستثنای شرکتهای تعاونی»؛ همچنین مؤسسات غیرتجاری فاقد سهام یا سهمالشرکه موضوع قانون تجارتاند و مشمول حق تمبر سرمایه نمیشوند. انطباق: در میان گزینهها، تنها «شرکتهای سهامی خاص» شرکت تجاری مشمول ماده ۴۲ است و در افزایش سرمایه حق تمبر میپردازد. رد گزینهها: «شرکتهای تعاونی» و «تعاونی سهام عام» بهصراحت مشمول استثنای ماده ۴۲ و معافاند؛ «مؤسسات غیرتجاری انتفاعی» نیز سهام یا سهمالشرکه موضوع قانون تجارت ندارند و از این حیث مشمول نیستند. نکته آموزشی: ملاک شمول، وجود سهام یا سهمالشرکه موضوع قانون تجارت و تعاونینبودن شرکت است. مستند: ماده ۴۲ قانون مالیاتهای مستقیم. - الف)
مقالات مرتبط
آموزه های مالیاتی
۲۷ مرداد ۱۴۰۴
صفر تا صد مالیات کافه؛ قوانین، معافیتها و ترفندهای قانونی
5
دقیقه مطالعه
آموزه های مالیاتی
۱۰ خرداد ۱۴۰۴
مالیات سوپرمارکت چطور محاسبه میشود؟ راهنمای کامل برای صاحبان خواربارفروشیها
6
دقیقه مطالعه

هوش مصنوعی
۲۹ شهریور ۱۴۰۵
آیا هوش مصنوعی جایگزین حسابدار میشود؟ (جواب صادقانه + مسیر ماندن)
10
دقیقه مطالعه

آموزه های مالیاتی
۲۸ شهریور ۱۴۰۵
سامانه دادما؛ راهنمای ثبت شکایت مالیاتی (ماده ۲۵۱ مکرر)
5
دقیقه مطالعه

آموزه های مالیاتی
۲۶ شهریور ۱۴۰۵
لیست اسامی مشاغل و کد اینتاکد آنها؛ راهنمای پیدا کردن کد شغل شما (۱۴۰۵)
4
دقیقه مطالعه

آموزههای حسابداری
۲۵ شهریور ۱۴۰۵
تکمیل سوابق بیمه برای کسری از ماه؛ راهنمای کامل ۱۴۰۵
5
دقیقه مطالعه
بخشنامههای مرتبط

بخشنامه مرتبط
—
دستورالعمل دادرسی مالیاتی (خرداد ۱۴۰۵)
1
دقیقه مطالعه

بخشنامه مرتبط
—
در خصوص وصول مالیات تمبر حواله های ارزی
1
دقیقه مطالعه
بخشنامه مرتبط
—
ابطال تبصره 2 ماده 3 از دستورالعمل اجرایی ماده 251 مکرر الحاقی 07/02/1371 قانون مالیاتهای مستقیم مصوب 1366 به شماره 213703مورخ14/10/1401- سازمان امور مالیاتی کشور )
1
دقیقه مطالعه
بخشنامه مرتبط
—
رای شماره ۲۸۲۷ مورخ ۱۴۰۰/۱۰/۲۸ هیأت عمومی دیوان عدالت اداری(مفاد رای شماره ۱۴۸۰۷/۴/۳۰- ۱۳۷۱/۱۲/۲۶ شورای عالی مالیاتی به عنوان مقرره مورد شکایت در پرونده منتج به صدور رای شماره ۱۴۰۰۰۹۹۷۰۹۰۶۰۱۰۹۰۴- ۱۴۰۰/۰۷/۲۵ هیأت تخصصی مالیاتی بانکی دیوان عدالت اداری صرفا در بازه زمانی صدور رای مزبور شورای عالی مالیاتی تا زمان لازم الاجرا شدن ماده ۳۸ قانون اصلاح قانون مالیاتهای مستقیم مصوب ۱۳۹۴/۰۴/۳۱ واجد اعتبار حقوقی و صحیح بوده و پس از لازم الاجرا شدن ماده ۳۸ قانون اصلاح قانون مالیاتهای مستقیم
1
دقیقه مطالعه
بخشنامه مرتبط
—
رای شماره ۶۲۹ مورخ ۱۴۰۱/۰۹/۰۹ هیات تخصصی مالیاتی ، بانکی دیوان عدالت اداری(موضوع شکایت و خواسته : ابطال بندهای ب و ج دستورالعمل شماره ۴۶۹۲۴ مورخ ۱۳۷۶/۱۱/۰۵ به لحاظ مغایرت با مواد ۱۰۳ و ۲۳۷ و ۲۳۸ قانون مالیاتهای مستقیم)
1
دقیقه مطالعه
بخشنامه مرتبط
—
ابطال رأی شماره 30/4/14807- 1371/12/26 شورای عالی مالیاتی
1
دقیقه مطالعه
بخشنامه مرتبط
—
رای شماره ۱۴۰۱۰۹۹۷۰۹۰۶۰۰۰۵۷۸ مورخ ۱۴۰۱/۰۸/۱۴ هیات تخصصی مالیاتی ، بانکی دیوان عدالت اداری (موضوع شکایت و خواسته : ابطال جزا ۲-۳ (بند ۳) ماده ۴۲ آیین نامه موضوع ماده ۲۱۹ قانون مالیات های مستقیم) - سازمان امور مالیاتی کشور (دفتر حقوقی ستاد سازمان امور مالیاتی کشور)- نهاد ریاست جمهوری)
1
دقیقه مطالعه
بخشنامه مرتبط
—
موقوفات خاص
1
دقیقه مطالعه