







جرائم ارزش افزوده چیست؟ | لیست کامل جرائم مالیاتی و روشهای پیشگیری
به مجموعه جریمههایی که در صورت عدم رعایت قوانین مالیات بر ارزش افزوده توسط مودیان اعمال میشوند جرائم ارزش افزوده میگویند. این جرائم شامل مواردی مانند تاخیر در ارسال اظهارنامه، عدم پرداخت مالیات در موعد مقرر، عدم ثبتنام در سامانه مودیان و حتی صدور نکردن صورتحساب است. هدف قانونگذار از اعمال این جریمهها حفظ شفافیت مالی و جلوگیری از فرار مالیاتی است. آشنایی با این جرائم به مودیان کمک میکند تا از خسارتهای مالی سنگین پیشگیری کنند و فعالیت مالی خود را قانونمند نگه دارند. اگر میخواهید بدانید چه تخلفاتی جریمه دارند و چگونه میتوان از آنها جلوگیری کرد، این مقاله راهنمای کامل شما خواهد بود. پس با ما همراه شوید تا با جرائم ارزش افزوده و روشهای پیشگیری از آنها آشنا شوید. چرا دانستن جرائم ارزش افزوده برای هر مودی حیاتی است؟ فرض کنید یک فروشگاه کوچک به دلیل مشغله کاری، ارسال اظهارنامه فصلی خود را فراموش میکند. چند ماه بعد، مبلغی سنگین به عنوان جریمه به حساب مالیاتی او اضافه میشود و بخشی از سرمایه در گردش کسبوکار از بین میرود. این مثال ساده نشان میدهد که بیتوجهی به مقررات مالیاتی میتواند زیانهای جدی ایجاد کند. آگاهی از جرائم ارزش افزوده برای تمام مودیان مالیاتی ضروری است؛ زیرا مانع تحمیل جریمههای سنگین ناشی از تاخیر در اظهارنامه و جریمه مالیاتی میشود. این مقاله طبق قانون جدید تنظیم شده و در ادامه، جدول کامل جرائم، روشهای محاسبه و راهکارهای پیشگیری بهصورت شفاف ارائه میشود تا شما با اطمینان بیشتری امور مالیاتی خود را مدیریت کنید. لیست کامل جرائم مالیات بر ارزش افزوده بر اساس قانون جدید قانون جدید مالیات بر ارزش افزوده، جرائم را بهروزرسانی کرده و بهصورت شفاف برای هر نوع تخلف درصد و شرایط خاصی تعیین نموده است. اطلاع از این فهرست به مودیان کمک میکند تا تصمیمات مالی خود را با آگاهی کامل بگیرند و از جریمههای سنگین دور بمانند. در جدول زیر، لیست جرائم ارزش افزوده همراه با درصد جریمه، ماده قانونی و امکان بخشودگی آورده شده است. این لیست کامل جرایم مالیات بر ارزش افزوده به شما امکان میدهد در یک نگاه متوجه شوید چه تخلفاتی حساستر هستند و چه میزان ریسک مالی دارند: همانطور که مشاهده میکنید، برخی جرائم علاوه بر درصد مالیات، جریمه ثابت ریالی دارند و برخی دیگر مثل کتمان معاملات، جریمههای بسیار سنگینی دارند که حتی قابلیت بخشودگی هم ندارند. آشنایی با این جزئیات به مودیان کمک میکند تصمیمات مالیاتی خود را هوشمندانهتر بگیرند. جریمه عدم ثبتنام مودی ارزش افزوده یکی از اولین الزامات قانونی برای مودیان، ثبتنام در سامانه مالیات بر ارزش افزوده و سامانه مودیان است. اگر مودی در مهلت مقرر ثبتنام نکند، مشمول جریمه عدم ثبت نام مودی ارزش افزوده خواهد شد که طبق بند «ب» ماده ۲۲ قانون پایانههای فروشگاهی، معادل ۱۰٪ مجموع فروش یا بیست میلیون (۲۰,۰۰۰,۰۰۰) ریال — هر کدام بیشتر — بهعلاوه محرومیت از معافیتها و مشوقهاست و در برخی شرایط طبق قانون جدید، ۱۰ میلیون ریال یا دو برابر مالیات متعلقه نیز لحاظ میشود. این جریمه در اغلب موارد قابل بخشش نیست و تنها با مستندات قوی و تایید کمیسیون ممکن است بخشودگی اعمال شود. ثبتنام بهموقع، آغاز فرآیند قانونی فعالیت مالی و پیشگیری از جرائم سنگین است. جالب است بدانید که بسیاری از مودیان تازهکار، به دلیل تأخیر در این مرحله، با اولین و پرهزینهترین جرائم ارزش افزوده مواجه میشوند. جریمه عدم تسلیم اظهارنامه دورهای تسلیم نکردن اظهارنامه دورهای مالیات بر ارزش افزوده در موعد قانونی، یکی از خطاهای پرهزینه برای مودیان است. طبق ماده ۳۶ قانون مالیات بر ارزش افزوده، جریمه عدم تسلیم اظهارنامه هر دوره، ده میلیون (۱۰,۰۰۰,۰۰۰) ریال یا دو برابر مالیات و عوارض پرداختنشده است، هر کدام بیشتر باشد و بهصورت جداگانه از جریمه دیرکرد پرداخت محاسبه میشود. بهعنوان مثال، اگر مودی اظهارنامه فصل زمستان را تا پایان فروردین سال بعد ارسال نکند، سازمان امور مالیاتی علاوه بر جریمه دیرکرد، جریمه ۵۰ درصدی این تخلف را اعمال میکند. این موضوع نشان میدهد که عدم ارائه اظهارنامه در زمان مقرر، ریسک مالی سنگینی به همراه دارد. اطلاع از مهلتهای قانونی (پایان هر دوره و حداکثر تا پایان ماهِ پس از آن) و برنامهریزی دقیق برای ارسال بهموقع، راهکار اصلی پیشگیری از این دسته جرائم ارزش افزوده است. جریمه تاخیر اظهارنامه ارزش افزوده ارسال اظهارنامه پس از مهلت مقرر، مشمول جریمه تاخیر اظهارنامه ارزش افزوده میشود که طبق ماده ۳۷ قانون، معادل ۲٪ مالیات متعلق در هر ماه است. تفاوت این جریمه با عدم ارسال اظهارنامه در این است که میزان آن بهصورت ماهانه محاسبه شده و با گذشت زمان افزایش مییابد. بهعنوان نمونه، اگر مالیات یک مودی ۱۰ میلیون تومان باشد و اظهارنامه سه ماه دیرتر ارسال شود، جریمه آن ۶۰۰ هزار تومان خواهد بود (۲٪ × ۳ ماه × ۱۰ میلیون). این جریمه بهصورت تجمعی اعمال میشود و میتوان با ابزار محاسبه آنلاین جریمه دیرکرد مالیات بر ارزش افزوده مقدار دقیق را بررسی کرد. اطلاع از میزان جریمه تاخیر اظهارنامه ارزش افزوده به مودی کمک میکند برنامهریزی مالی بهتری داشته باشد و از هزینههای اضافی جلوگیری کند. جریمه دیرکرد پرداخت مالیات بر ارزش افزوده برخی مودیان تصور میکنند که با ارسال بهموقع اظهارنامه، دیگر جریمهای شامل حال آنها نمیشود؛ در حالی که پرداخت مالیات در مهلت قانونی نیز اهمیت زیادی دارد. اگر پرداخت انجام نشود، جریمه دیرکرد پرداخت مالیات بر ارزش افزوده به میزان ۲٪ در ماه از تاریخ سررسید محاسبه میشود. این جریمه حتی در صورت ارسال صحیح و بهموقع اظهارنامه اعمال خواهد شد. بهعنوان مثال، اگر مالیات یک کسبوکار ۲۰ میلیون تومان باشد و دو ماه دیرتر پرداخت شود، جریمه آن ۸۰۰ هزار تومان خواهد بود. آگاهی از این موضوع به مودیان کمک میکند تا هم ارسال اظهارنامه و هم پرداخت مالیات را بهصورت همزمان و بهموقع انجام دهند و از این بخش از جرائم ارزش افزوده در امان بمانند. جریمه صادر نکردن صورتحساب و صورتحساب الکترونیکی یکی دیگر از تخلفات رایج، عدم صدور فاکتور رسمی است که در دو حالت رخ میدهد: صادر نکردن فاکتور سنتی و صادر نکردن صورتحساب الکترونیکی در سامانه مودیان. طبق بند «ت» ماده ۲۲ قانون پایانههای فروشگاهی، عدم تحویل، حذف یا مخدوشکردن صورتحساب چاپی معادل ۲٪ مبلغ صورتحساب یا بیست میلیون (۲۰,۰۰۰,۰۰۰) ریال — هر کدام بیشتر — جریمه دارد. اما عدم صدور فاکتور الکترونیکی، جریمهای سنگینتر بهدنبال دارد؛ بهطور معمول معادل ۱۰٪ فروش یا ۲۰ میلیون ریال طبق قانون پایانههای فروشگاهی است. برای مثال، یک فروشگاه که فروش خود را در سامانه ثبت نکرده، علاوه بر جرائم ریالی، با محدودیتهای مالیاتی نیز روبهرو میشود. رعایت این الزام قانونی نهتنها مانع اعمال جرائم ارزش افزوده میشود، بلکه شفافیت مالیاتی کسبوکار را افزایش میدهد. بنابراین، صدور فاکتور رسمی و ثبت الکترونیکی معاملات، گامی حیاتی برای جلوگیری از جریمه صادر نکردن صورتحساب و جریمه صادر نکردن صورتحساب الکترونیکی در سامانه مودیان است. جریمه کتمان معاملات یا صدور فاکتور صوری کتمان معاملات و صدور فاکتور صوری از جدیترین تخلفات مالیاتی محسوب میشود و در دسته جرائم سنگین قرار دارد. طبق بند «ب» ماده ۳۶ قانون مالیات بر ارزش افزوده، مودیانی که معاملات خود را پنهان کنند یا فاکتور غیر واقعی صادر نمایند، مشمول جریمهای معادل دو برابر مالیات متعلق خواهند شد. در صورت تکرار این تخلف در کمتر از دو سال، میزان جریمه به سه برابر مالیات افزایش مییابد. این دسته از جرائم ارزش افزوده علاوه بر جریمه مالی، میتواند تبعات کیفری نیز داشته باشد، زیرا پنهانکاری مالیاتی بهعنوان فریب مامور مالیاتی تلقی میشود. برای مثال، اگر یک فروشگاه عمدهفروشی بخشی از فروش خود را ثبت نکند، نهتنها با جریمه سنگین مالیاتی روبهرو میشود بلکه احتمال پیگیری قضایی نیز وجود دارد. رعایت شفافیت در معاملات و صدور فاکتور واقعی، تنها راه پیشگیری از این نوع جریمههای سنگین است. جرائم غیرقابل بخشش برخی از تخلفات مالیاتی در هیچ شرایطی مشمول بخشودگی نمیشوند و قانون آنها را بهعنوان جرائم غیر قابل بخشش معرفی کرده است. این جرائم به دلیل ماهیت عمدی و تاثیر مستقیم بر فرار مالیاتی، محروم از هرگونه تخفیف هستند. مهمترین آنها شامل موارد زیر است: کتمان معاملات و صدور فاکتور صوری عدم صدور فاکتور رسمی یا صورتحساب الکترونیکی دریافت مالیات از کالاها یا خدمات معاف استفاده از فاکتور جعلی یا گزارشهای غیرواقعی طبق نص قانون، این تخلفات «غیر قابل مذاکره» هستند و حتی ارائه درخواست به کمیسیونهای مالیاتی نیز منجر به بخشودگی نخواهد شد. مودیانی که به این دسته از جرائم ارزش افزوده دچار شوند، علاوه بر پرداخت جریمه کامل، ممکن است با محدودیتهای مالیاتی و پیگیری قانونی نیز روبهرو شوند. آگاهی از این موارد و رعایت کامل مقررات، تنها راه جلوگیری از ورود به مسیر پرهزینه محرومیت از بخشودگی است. محاسبه جریمه ارزش افزوده چگونه انجام میشود؟ + مثال محاسبه جریمه ارزش افزوده معمولا بر اساس درصد ماهانه یا درصد ثابت از مالیات متعلق انجام میشود. سادهترین روش محاسبه این است که مبلغ مالیات × نرخ جریمه × مدت تاخیر (به ماه) محاسبه شود. بهعنوان مثال، فرض کنید یک مودی ۳۰ میلیون تومان مالیات دارد و اظهارنامه خود را با سه ماه تاخیر ارسال کرده است؛ با نرخ ۲٪ ماهانه، جریمه او برابر با ۱٫۸ میلیون تومان خواهد بود. برای سهولت کار، امکان استفاده از محاسبه آنلاین جریمه مالیات در سامانههای مالیاتی وجود دارد. این ابزار به مودی کمک میکند میزان جریمه خود را بهصورت دقیق و سریع بداند و از محاسبات اشتباه جلوگیری کند. آگاهی از این روشها و محاسبه بهموقع، احتمال بروز جرائم ارزش افزوده را کاهش میدهد و مدیریت مالیاتی کسبوکار را سادهتر میکند. همچنین توصیه میکنیم برای اطلاعات کامل از نرخ و سقف جرایم ارزش افزوده ، مقاله همه چیز درباره مالیات بر ارزش افزوده 1404 به زبان ساده را مطالعه کنید. آیا میتوان جرائم ارزش افزوده را بخشود؟ شرایط، مستندات، مراحل خبر خوب برای مودیان این است که برخی از جرائم مالیات بر ارزش افزوده تحت شرایط مشخص قابل بخشش هستند. برای این کار، ابتدا باید درخواست بخشودگی جریمه از طریق سامانه سازمان امور مالیاتی یا اداره کل مربوطه ثبت شود. سپس مودی باید مستندات لازم مانند دلایل تأخیر، مشکلات مالی یا حوادث غیرمترقبه را ضمیمه کند. در نهایت، کمیسیونهای بررسی پس از ارزیابی مدارک، نتیجه را اعلام میکنند. معمولا جرائمی مثل تاخیر در ارسال اظهارنامه یا دیرکرد پرداخت قابل بخشودگی هستند؛ اما تخلفاتی مانند کتمان معاملات یا فاکتور صوری به هیچ عنوان شامل بخشش نمیشوند. رعایت مراحل و ارائه مدارک کامل، شانس پذیرش شرایط بخشش مالیاتی را افزایش میدهد. همچنین برای آشنایی کامل با تشکیل پرونده و دریافت معافیتها، مقاله راهنمای کامل تشکیل پرونده ارزش افزوده: مراحل، مدارک و نکات مهم را بخوانید. این آگاهی میتواند از تکرار جرائم ارزش افزوده جلوگیری کند و بار مالیاتی شما را کاهش دهد. جرائم ارزش افزوده و مرور زمان: آیا جریمهها حذف میشوند؟ یکی از سوالات رایج مودیان این است که آیا امکان حذف جریمههای مالیاتی بعد از گذشت چند سال وجود دارد؟ در قوانین مالیاتی مفهومی به نام «مرور زمان» مطرح است که مربوط به محدودیت زمانی رسیدگی و مطالبه جرائم میشود. این موضوع به معنای حذف خودکار جریمه نیست؛ بلکه نشان میدهد که پس از یک دوره مشخص (معمولا ۵ سال طبق آییننامههای مرتبط)، سازمان امور مالیاتی ممکن است دیگر نتواند جریمه را مطالبه یا پیگیری کند. با این حال، اتکا به این موضوع پرریسک است، زیرا در بسیاری از موارد، حتی بعد از سالها، مودی همچنان مسئول پرداخت بدهی است. برای جلوگیری از مشکلات احتمالی، بهتر است مودیان از ابتدا با رعایت قوانین و ارسال بهموقع اظهارنامهها از جرائم ارزش افزوده دوری کنند، تا نیازی به امید بستن به مرور زمان و محدودیتهای قانونی نداشته باشند. راهکارهای پیشگیری از جرائم ارزش افزوده برای مودیان پیشگیری از جریمههای مالیاتی سادهتر و کمهزینهتر از پرداخت آنهاست. رعایت چند اقدام عملی میتواند مانع بروز بسیاری از مشکلات شود: ثبتنام بهموقع در سامانه مالیات بر ارزش افزوده و سامانه مودیان ارسال اظهارنامههای دورهای حداکثر تا پایان ماهِ پس از پایان هر دوره پرداخت بهموقع مالیات و اجتناب از تاخیر حتی کوتاهمدت نگهداری مستندات مالی و فاکتورهای رسمی برای جلوگیری از مشکلات رسیدگی صدور صورتحساب قانونی و ثبت الکترونیکی معاملات در سامانه مودیان استفاده از خدمات مشاوره مالیات ارزش افزوده برای مدیریت دقیق امور مالیاتی با رعایت این نکات و پیشگیری از خطاهای رایج، میتوان از جرائم ارزش افزوده و هزینههای اضافی دور ماند. همچنین اطلاع از مهلت تسلیم اظهارنامه ارزش افزوده و مهلت پرداخت باعث میشود مدیریت مالیاتی کسبوکار شفاف و بدون ریسک باشد. نتیجهگیری: جرائم ارزش افزوده را جدی بگیرید، قبل از آنکه دیر شود جرائم مالیات بر ارزش افزوده میتوانند فشار مالی سنگینی بر کسبوکارها وارد کنند؛ از جریمه ۲٪ ماهانه تا جریمههای چندبرابری برای تخلفات عمدی. مرور نکات کلیدی این مقاله نشان میدهد که ثبتنام بهموقع، ارسال و پرداخت دقیق اظهارنامه و صدور فاکتور رسمی، سادهترین راه جلوگیری از جریمه است. بیتوجهی به قوانین نهتنها باعث از بین رفتن سرمایه میشود، بلکه در برخی موارد پیگیریهای قانونی و محدودیتهای مالیاتی را به دنبال دارد. برای مدیریت بهتر امور مالیاتی و کاهش ریسک خطا، استفاده از خدمات مشاوره مالیاتی راوی حساب توصیه میشود. با رعایت این نکات، میتوانید قبل از آنکه دیر شود، از ورود به چرخه پرهزینه جرائم ارزش افزوده جلوگیری کنید و کسبوکار خود را با آرامش و شفافیت اداره نمایید.

خلاصه و تحلیل هوشمند این مقاله با راوینکس
خلاصهی کاربردی، توضیح ساده و نکات کلیدی این مقاله را از راوینکس بخواه.
برای استفاده وارد شو؛ با اعتبار رایگان روزانه میتوانی امتحان کنی.
ماشینحساب آنلاین
مرتبط با موضوع این مقاله؛ محاسبه کنید.
به مجموعه جریمههایی که در صورت عدم رعایت قوانین مالیات بر ارزش افزوده توسط مودیان اعمال میشوند جرائم ارزش افزوده میگویند. این جرائم شامل مواردی مانند تاخیر در ارسال اظهارنامه، عدم پرداخت مالیات در موعد مقرر، عدم ثبتنام در سامانه مودیان و حتی صدور نکردن صورتحساب است. هدف قانونگذار از اعمال این جریمهها حفظ شفافیت مالی و جلوگیری از فرار مالیاتی است. آشنایی با این جرائم به مودیان کمک میکند تا از خسارتهای مالی سنگین پیشگیری کنند و فعالیت مالی خود را قانونمند نگه دارند. اگر میخواهید بدانید چه تخلفاتی جریمه دارند و چگونه میتوان از آنها جلوگیری کرد، این مقاله راهنمای کامل شما خواهد بود. پس با ما همراه شوید تا با جرائم ارزش افزوده و روشهای پیشگیری از آنها آشنا شوید.
چرا دانستن جرائم ارزش افزوده برای هر مودی حیاتی است؟
فرض کنید یک فروشگاه کوچک به دلیل مشغله کاری، ارسال اظهارنامه فصلی خود را فراموش میکند. چند ماه بعد، مبلغی سنگین به عنوان جریمه به حساب مالیاتی او اضافه میشود و بخشی از سرمایه در گردش کسبوکار از بین میرود. این مثال ساده نشان میدهد که بیتوجهی به مقررات مالیاتی میتواند زیانهای جدی ایجاد کند. آگاهی از جرائم ارزش افزوده برای تمام مودیان مالیاتی ضروری است؛ زیرا مانع تحمیل جریمههای سنگین ناشی از تاخیر در اظهارنامه و جریمه مالیاتی میشود. این مقاله طبق قانون جدید تنظیم شده و در ادامه، جدول کامل جرائم، روشهای محاسبه و راهکارهای پیشگیری بهصورت شفاف ارائه میشود تا شما با اطمینان بیشتری امور مالیاتی خود را مدیریت کنید.
لیست کامل جرائم مالیات بر ارزش افزوده بر اساس قانون جدید
قانون جدید مالیات بر ارزش افزوده، جرائم را بهروزرسانی کرده و بهصورت شفاف برای هر نوع تخلف درصد و شرایط خاصی تعیین نموده است. اطلاع از این فهرست به مودیان کمک میکند تا تصمیمات مالی خود را با آگاهی کامل بگیرند و از جریمههای سنگین دور بمانند. در جدول زیر، لیست جرائم ارزش افزوده همراه با درصد جریمه، ماده قانونی و امکان بخشودگی آورده شده است. این لیست کامل جرایم مالیات بر ارزش افزوده به شما امکان میدهد در یک نگاه متوجه شوید چه تخلفاتی حساستر هستند و چه میزان ریسک مالی دارند:
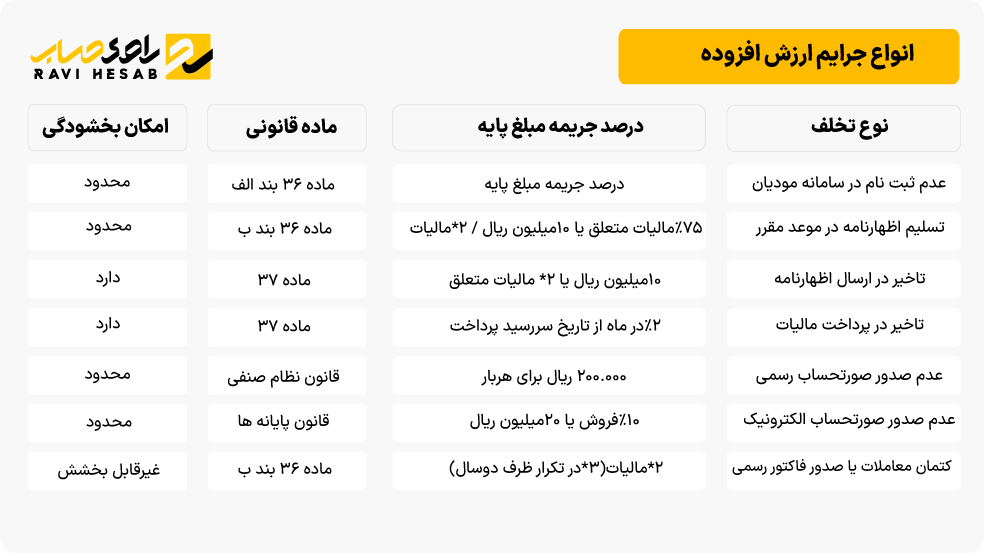
همانطور که مشاهده میکنید، برخی جرائم علاوه بر درصد مالیات، جریمه ثابت ریالی دارند و برخی دیگر مثل کتمان معاملات، جریمههای بسیار سنگینی دارند که حتی قابلیت بخشودگی هم ندارند. آشنایی با این جزئیات به مودیان کمک میکند تصمیمات مالیاتی خود را هوشمندانهتر بگیرند.
جریمه عدم ثبتنام مودی ارزش افزوده
یکی از اولین الزامات قانونی برای مودیان، ثبتنام در سامانه مالیات بر ارزش افزوده و سامانه مودیان است. اگر مودی در مهلت مقرر ثبتنام نکند، مشمول جریمه عدم ثبت نام مودی ارزش افزوده خواهد شد که طبق بند «ب» ماده ۲۲ قانون پایانههای فروشگاهی، معادل ۱۰٪ مجموع فروش یا بیست میلیون (۲۰,۰۰۰,۰۰۰) ریال — هر کدام بیشتر — بهعلاوه محرومیت از معافیتها و مشوقهاست و در برخی شرایط طبق قانون جدید، ۱۰ میلیون ریال یا دو برابر مالیات متعلقه نیز لحاظ میشود. این جریمه در اغلب موارد قابل بخشش نیست و تنها با مستندات قوی و تایید کمیسیون ممکن است بخشودگی اعمال شود. ثبتنام بهموقع، آغاز فرآیند قانونی فعالیت مالی و پیشگیری از جرائم سنگین است. جالب است بدانید که بسیاری از مودیان تازهکار، به دلیل تأخیر در این مرحله، با اولین و پرهزینهترین جرائم ارزش افزوده مواجه میشوند.
جریمه عدم تسلیم اظهارنامه دورهای
تسلیم نکردن اظهارنامه دورهای مالیات بر ارزش افزوده در موعد قانونی، یکی از خطاهای پرهزینه برای مودیان است. طبق ماده ۳۶ قانون مالیات بر ارزش افزوده، جریمه عدم تسلیم اظهارنامه هر دوره، ده میلیون (۱۰,۰۰۰,۰۰۰) ریال یا دو برابر مالیات و عوارض پرداختنشده است، هر کدام بیشتر باشد و بهصورت جداگانه از جریمه دیرکرد پرداخت محاسبه میشود. بهعنوان مثال، اگر مودی اظهارنامه فصل زمستان را تا پایان فروردین سال بعد ارسال نکند، سازمان امور مالیاتی علاوه بر جریمه دیرکرد، جریمه ۵۰ درصدی این تخلف را اعمال میکند. این موضوع نشان میدهد که عدم ارائه اظهارنامه در زمان مقرر، ریسک مالی سنگینی به همراه دارد. اطلاع از مهلتهای قانونی (پایان هر دوره و حداکثر تا پایان ماهِ پس از آن) و برنامهریزی دقیق برای ارسال بهموقع، راهکار اصلی پیشگیری از این دسته جرائم ارزش افزوده است.
جریمه تاخیر اظهارنامه ارزش افزوده
ارسال اظهارنامه پس از مهلت مقرر، مشمول جریمه تاخیر اظهارنامه ارزش افزوده میشود که طبق ماده ۳۷ قانون، معادل ۲٪ مالیات متعلق در هر ماه است. تفاوت این جریمه با عدم ارسال اظهارنامه در این است که میزان آن بهصورت ماهانه محاسبه شده و با گذشت زمان افزایش مییابد. بهعنوان نمونه، اگر مالیات یک مودی ۱۰ میلیون تومان باشد و اظهارنامه سه ماه دیرتر ارسال شود، جریمه آن ۶۰۰ هزار تومان خواهد بود (۲٪ × ۳ ماه × ۱۰ میلیون). این جریمه بهصورت تجمعی اعمال میشود و میتوان با ابزار محاسبه آنلاین جریمه دیرکرد مالیات بر ارزش افزوده مقدار دقیق را بررسی کرد. اطلاع از میزان جریمه تاخیر اظهارنامه ارزش افزوده به مودی کمک میکند برنامهریزی مالی بهتری داشته باشد و از هزینههای اضافی جلوگیری کند.
جریمه دیرکرد پرداخت مالیات بر ارزش افزوده
برخی مودیان تصور میکنند که با ارسال بهموقع اظهارنامه، دیگر جریمهای شامل حال آنها نمیشود؛ در حالی که پرداخت مالیات در مهلت قانونی نیز اهمیت زیادی دارد. اگر پرداخت انجام نشود، جریمه دیرکرد پرداخت مالیات بر ارزش افزوده به میزان ۲٪ در ماه از تاریخ سررسید محاسبه میشود. این جریمه حتی در صورت ارسال صحیح و بهموقع اظهارنامه اعمال خواهد شد. بهعنوان مثال، اگر مالیات یک کسبوکار ۲۰ میلیون تومان باشد و دو ماه دیرتر پرداخت شود، جریمه آن ۸۰۰ هزار تومان خواهد بود. آگاهی از این موضوع به مودیان کمک میکند تا هم ارسال اظهارنامه و هم پرداخت مالیات را بهصورت همزمان و بهموقع انجام دهند و از این بخش از جرائم ارزش افزوده در امان بمانند.
جریمه صادر نکردن صورتحساب و صورتحساب الکترونیکی
یکی دیگر از تخلفات رایج، عدم صدور فاکتور رسمی است که در دو حالت رخ میدهد: صادر نکردن فاکتور سنتی و صادر نکردن صورتحساب الکترونیکی در سامانه مودیان. طبق بند «ت» ماده ۲۲ قانون پایانههای فروشگاهی، عدم تحویل، حذف یا مخدوشکردن صورتحساب چاپی معادل ۲٪ مبلغ صورتحساب یا بیست میلیون (۲۰,۰۰۰,۰۰۰) ریال — هر کدام بیشتر — جریمه دارد. اما عدم صدور فاکتور الکترونیکی، جریمهای سنگینتر بهدنبال دارد؛ بهطور معمول معادل ۱۰٪ فروش یا ۲۰ میلیون ریال طبق قانون پایانههای فروشگاهی است. برای مثال، یک فروشگاه که فروش خود را در سامانه ثبت نکرده، علاوه بر جرائم ریالی، با محدودیتهای مالیاتی نیز روبهرو میشود. رعایت این الزام قانونی نهتنها مانع اعمال جرائم ارزش افزوده میشود، بلکه شفافیت مالیاتی کسبوکار را افزایش میدهد. بنابراین، صدور فاکتور رسمی و ثبت الکترونیکی معاملات، گامی حیاتی برای جلوگیری از جریمه صادر نکردن صورتحساب و جریمه صادر نکردن صورتحساب الکترونیکی در سامانه مودیان است.
جریمه کتمان معاملات یا صدور فاکتور صوری
کتمان معاملات و صدور فاکتور صوری از جدیترین تخلفات مالیاتی محسوب میشود و در دسته جرائم سنگین قرار دارد. طبق بند «ب» ماده ۳۶ قانون مالیات بر ارزش افزوده، مودیانی که معاملات خود را پنهان کنند یا فاکتور غیر واقعی صادر نمایند، مشمول جریمهای معادل دو برابر مالیات متعلق خواهند شد. در صورت تکرار این تخلف در کمتر از دو سال، میزان جریمه به سه برابر مالیات افزایش مییابد. این دسته از جرائم ارزش افزوده علاوه بر جریمه مالی، میتواند تبعات کیفری نیز داشته باشد، زیرا پنهانکاری مالیاتی بهعنوان فریب مامور مالیاتی تلقی میشود. برای مثال، اگر یک فروشگاه عمدهفروشی بخشی از فروش خود را ثبت نکند، نهتنها با جریمه سنگین مالیاتی روبهرو میشود بلکه احتمال پیگیری قضایی نیز وجود دارد. رعایت شفافیت در معاملات و صدور فاکتور واقعی، تنها راه پیشگیری از این نوع جریمههای سنگین است.
جرائم غیرقابل بخشش
برخی از تخلفات مالیاتی در هیچ شرایطی مشمول بخشودگی نمیشوند و قانون آنها را بهعنوان جرائم غیر قابل بخشش معرفی کرده است. این جرائم به دلیل ماهیت عمدی و تاثیر مستقیم بر فرار مالیاتی، محروم از هرگونه تخفیف هستند. مهمترین آنها شامل موارد زیر است:
کتمان معاملات و صدور فاکتور صوری
عدم صدور فاکتور رسمی یا صورتحساب الکترونیکی
دریافت مالیات از کالاها یا خدمات معاف
استفاده از فاکتور جعلی یا گزارشهای غیرواقعی
طبق نص قانون، این تخلفات «غیر قابل مذاکره» هستند و حتی ارائه درخواست به کمیسیونهای مالیاتی نیز منجر به بخشودگی نخواهد شد. مودیانی که به این دسته از جرائم ارزش افزوده دچار شوند، علاوه بر پرداخت جریمه کامل، ممکن است با محدودیتهای مالیاتی و پیگیری قانونی نیز روبهرو شوند. آگاهی از این موارد و رعایت کامل مقررات، تنها راه جلوگیری از ورود به مسیر پرهزینه محرومیت از بخشودگی است.
محاسبه جریمه ارزش افزوده چگونه انجام میشود؟ + مثال
محاسبه جریمه ارزش افزوده معمولا بر اساس درصد ماهانه یا درصد ثابت از مالیات متعلق انجام میشود. سادهترین روش محاسبه این است که مبلغ مالیات × نرخ جریمه × مدت تاخیر (به ماه) محاسبه شود. بهعنوان مثال، فرض کنید یک مودی ۳۰ میلیون تومان مالیات دارد و اظهارنامه خود را با سه ماه تاخیر ارسال کرده است؛ با نرخ ۲٪ ماهانه، جریمه او برابر با ۱٫۸ میلیون تومان خواهد بود. برای سهولت کار، امکان استفاده از محاسبه آنلاین جریمه مالیات در سامانههای مالیاتی وجود دارد. این ابزار به مودی کمک میکند میزان جریمه خود را بهصورت دقیق و سریع بداند و از محاسبات اشتباه جلوگیری کند. آگاهی از این روشها و محاسبه بهموقع، احتمال بروز جرائم ارزش افزوده را کاهش میدهد و مدیریت مالیاتی کسبوکار را سادهتر میکند. همچنین توصیه میکنیم برای اطلاعات کامل از نرخ و سقف جرایم ارزش افزوده ، مقاله همه چیز درباره مالیات بر ارزش افزوده 1404 به زبان ساده را مطالعه کنید.
آیا میتوان جرائم ارزش افزوده را بخشود؟ شرایط، مستندات، مراحل
خبر خوب برای مودیان این است که برخی از جرائم مالیات بر ارزش افزوده تحت شرایط مشخص قابل بخشش هستند. برای این کار، ابتدا باید درخواست بخشودگی جریمه از طریق سامانه سازمان امور مالیاتی یا اداره کل مربوطه ثبت شود. سپس مودی باید مستندات لازم مانند دلایل تأخیر، مشکلات مالی یا حوادث غیرمترقبه را ضمیمه کند. در نهایت، کمیسیونهای بررسی پس از ارزیابی مدارک، نتیجه را اعلام میکنند. معمولا جرائمی مثل تاخیر در ارسال اظهارنامه یا دیرکرد پرداخت قابل بخشودگی هستند؛ اما تخلفاتی مانند کتمان معاملات یا فاکتور صوری به هیچ عنوان شامل بخشش نمیشوند. رعایت مراحل و ارائه مدارک کامل، شانس پذیرش شرایط بخشش مالیاتی را افزایش میدهد. همچنین برای آشنایی کامل با تشکیل پرونده و دریافت معافیتها، مقاله راهنمای کامل تشکیل پرونده ارزش افزوده: مراحل، مدارک و نکات مهم را بخوانید. این آگاهی میتواند از تکرار جرائم ارزش افزوده جلوگیری کند و بار مالیاتی شما را کاهش دهد.
جرائم ارزش افزوده و مرور زمان: آیا جریمهها حذف میشوند؟
یکی از سوالات رایج مودیان این است که آیا امکان حذف جریمههای مالیاتی بعد از گذشت چند سال وجود دارد؟ در قوانین مالیاتی مفهومی به نام «مرور زمان» مطرح است که مربوط به محدودیت زمانی رسیدگی و مطالبه جرائم میشود. این موضوع به معنای حذف خودکار جریمه نیست؛ بلکه نشان میدهد که پس از یک دوره مشخص (معمولا ۵ سال طبق آییننامههای مرتبط)، سازمان امور مالیاتی ممکن است دیگر نتواند جریمه را مطالبه یا پیگیری کند. با این حال، اتکا به این موضوع پرریسک است، زیرا در بسیاری از موارد، حتی بعد از سالها، مودی همچنان مسئول پرداخت بدهی است. برای جلوگیری از مشکلات احتمالی، بهتر است مودیان از ابتدا با رعایت قوانین و ارسال بهموقع اظهارنامهها از جرائم ارزش افزوده دوری کنند، تا نیازی به امید بستن به مرور زمان و محدودیتهای قانونی نداشته باشند.
راهکارهای پیشگیری از جرائم ارزش افزوده برای مودیان
پیشگیری از جریمههای مالیاتی سادهتر و کمهزینهتر از پرداخت آنهاست. رعایت چند اقدام عملی میتواند مانع بروز بسیاری از مشکلات شود:
ثبتنام بهموقع در سامانه مالیات بر ارزش افزوده و سامانه مودیان
ارسال اظهارنامههای دورهای حداکثر تا پایان ماهِ پس از پایان هر دوره
پرداخت بهموقع مالیات و اجتناب از تاخیر حتی کوتاهمدت
نگهداری مستندات مالی و فاکتورهای رسمی برای جلوگیری از مشکلات رسیدگی
صدور صورتحساب قانونی و ثبت الکترونیکی معاملات در سامانه مودیان
استفاده از خدمات مشاوره مالیات ارزش افزوده برای مدیریت دقیق امور مالیاتی
با رعایت این نکات و پیشگیری از خطاهای رایج، میتوان از جرائم ارزش افزوده و هزینههای اضافی دور ماند. همچنین اطلاع از مهلت تسلیم اظهارنامه ارزش افزوده و مهلت پرداخت باعث میشود مدیریت مالیاتی کسبوکار شفاف و بدون ریسک باشد.
نتیجهگیری: جرائم ارزش افزوده را جدی بگیرید، قبل از آنکه دیر شود
جرائم مالیات بر ارزش افزوده میتوانند فشار مالی سنگینی بر کسبوکارها وارد کنند؛ از جریمه ۲٪ ماهانه تا جریمههای چندبرابری برای تخلفات عمدی. مرور نکات کلیدی این مقاله نشان میدهد که ثبتنام بهموقع، ارسال و پرداخت دقیق اظهارنامه و صدور فاکتور رسمی، سادهترین راه جلوگیری از جریمه است. بیتوجهی به قوانین نهتنها باعث از بین رفتن سرمایه میشود، بلکه در برخی موارد پیگیریهای قانونی و محدودیتهای مالیاتی را به دنبال دارد. برای مدیریت بهتر امور مالیاتی و کاهش ریسک خطا، استفاده از خدمات مشاوره مالیاتی راوی حساب توصیه میشود. با رعایت این نکات، میتوانید قبل از آنکه دیر شود، از ورود به چرخه پرهزینه جرائم ارزش افزوده جلوگیری کنید و کسبوکار خود را با آرامش و شفافیت اداره نمایید.
این مقاله را هوشمند تحلیل کن
پرامپتها و حالتهای تحلیل این بخش از پنل مدیریت راوینکس کنترل میشوند.
سوالات متداول کاربران (FAQ)
پاسخ سوالات پرتکرار کاربران را در این بخش ببینید.
خودت را بیازما
۱۲ سوال از آزمون موضوع «ارزش افزوده» — رایگان
پاسخنامهٔ کاملِ این ۱۲ سوال با پاسخ تشریحی
- ۱.در صورت عدم درج قیمت خرده فروشی و تاریخ تولید روی پاکت بسته بندی محصولات دخانی:
- الف)اعتبار مالیاتی مربوط تولید کنندگان سیگار و محصولات دخانی پذیرفته نمیشود.
- ب)تولید کنندگان سیگار و محصولات دخانی مشمول جریمه غیر قابل بخشودگی میشوند.
- ج)مالیات و عوارض فروش از تولیدکنندگان سیگار و محصولات دخانی مطالبه میشود.
- د)الف و جپاسخ درست
پاسخ تشریحی:در مورد محصولات دخانی، قانونگذار درج قیمت خردهفروشی مصرفکننده و تاریخ تولید را روی پاکت و بستهبندی الزامی کرده است. در صورت تخلف از این تکلیف، دو اثر همزمان بار میشود: نخست اعتبار مالیاتی مربوط به تولیدکنندگان سیگار و محصولات دخانی پذیرفته نمیشود (گزینه الف) و دوم مالیات و عوارض فروش از همان تولیدکنندگان مطالبه میگردد (گزینه ج). بنابراین پاسخ درست «الف و ج» است. گزینه ب (جریمه غیرقابلبخشودگی) در این ماده برای این تخلف پیشبینی نشده و ناظر بر احکام دیگری است، به همین دلیل کنار گذاشته میشود. نکته کاربردی: صرف چاپنکردن قیمت و تاریخ، هم اعتبار خرید نهاده را میسوزاند و هم بار مالیاتی فروش را تثبیت میکند. مستند: ماده ۲۶ قانون دائمی مالیات بر ارزش افزوده مصوب ۱۴۰۰ (حکم محصولات دخانی). - الف)
- ۲.عدم تسلیم اظهارنامه عوارض سبز موجب تعلق کدام جریمه میباشد؟
- الف)ده درصد عوارض سبز غیر قابل بخشودگی
- ب)جریمه موضوع ماده ۳۷ قانون مالیات بر ارزش افزوده (دو درصد در ماه) بابت تاخیر در پرداخت مالیات و عوارض
- ج)عدم تسلیم اظهارنامه عوارض سبز موجب تعلق جریمه نمیباشد.
- د)موارد الف و بپاسخ درست
پاسخ تشریحی:برای عوارض سبز، مؤدی آلاینده مکلف است اظهارنامه مربوط را تا پایان ماه پس از انقضای هر دوره تسلیم کند. تخلف از این تکلیف دو جریمه را همزمان در پی دارد: نخست جریمه غیرقابلبخشودگی معادل ده درصد عوارض سبز بابت عدم تسلیم اظهارنامه (گزینه الف) و دوم جریمه تأخیر موضوع ماده ۳۷، یعنی دو درصد در ماه، بابت تأخیر در پرداخت مالیات و عوارض (گزینه ب). از این رو پاسخ درست «موارد الف و ب» است. گزینه ج که مدعی عدم تعلق جریمه است، خلاف صریح حکم قانون است و رد میشود. نکته آموزشی: این دو جریمه ماهیت جداگانه دارند؛ یکی بابت نفس عدم اظهار و دیگری بابت دیرکرد در پرداخت، و جمع میشوند. مستند: تبصره ۱۱ ماده ۲۷ قانون دائمی مالیات بر ارزش افزوده مصوب ۱۴۰۰ و ماده ۳۷ همان قانون. - الف)
- ۳.کدام عبارت صحیح است؟
- الف)عوارض سبز به عنوان هزینه قابل قبول مالیاتی پذیرفته میشود
- ب)سرمایه گذاری به منظور رفع آلایندگی در صورت عدم رفع آلایندگی از بدهی عوارض آنها کسر میشود.
- ج)در صورت عدم اعلام نظر سازمان حفاظت محیط زیست به درخواست واحد آلاینده طی ۳ ماه از تاریخ درخواست واحد مزبور از فهرست آلاینده خارج میشود.
- د)در صورت حذف نام واحد آلاینده واحد مزبور از ابتدای همان دوره از پرداخت عوارض سبز معاف میشود.پاسخ درست
پاسخ تشریحی:در نظام عوارض سبز، زمان اثرگذاری تغییر وضعیت آلایندگی متفاوت است: افزودهشدن نام واحد به فهرست آلاینده یا افزایش آلایندگی از ابتدای دوره بعد اعمال میشود، اما حذف نام یا کاهش آلایندگی به نفع مؤدی از ابتدای همان دوره لحاظ میگردد. بنابراین با حذف نام واحد آلاینده، آن واحد از ابتدای همان دوره از پرداخت عوارض سبز معاف میشود و این گزینه صحیح است. سایر گزینهها نادرستاند: عوارض سبز جزو هزینه قابل قبول پذیرفته نمیشود، زیرا تنها مالیات موضوع مواد ۲۸ و ۳۰ چنین حکمی دارد؛ سرمایهگذاری فقط در صورت تأیید رفع آلایندگی از بدهی عوارض کسر میشود نه در صورت بینتیجهبودن؛ و مهلت اعلامنظر سازمان محیطزیست یک ماه است نه سه ماه، هرچند پس از انقضای همان مهلت واحد بهطور خودکار از فهرست آلاینده خارج میشود. نکته: قاعده همواره به سود مؤدی تفسیر میشود؛ افزایش با تأخیر و کاهش فوری. مستند: تبصرههای ۵ و ۶ ماده ۲۷ قانون دائمی مالیات بر ارزش افزوده مصوب ۱۴۰۰ (و ماده ۳۳ در مورد هزینه قابل قبول). - الف)
- ۴.نرخهای عوارض سبز کدامند؟
- الف)نیم، یک ، یک و نیمپاسخ درست
- ب)یک، یک و نیم ، دو
- ج)یک درصد
- د)بستگی به تعداد خطوط تولیدی مجزا با محصول مستقل آلاینده دارد.
پاسخ تشریحی:نرخ عوارض سبز برای واحدهای آلاینده بهصورت پلکانی و بر پایه درجه آلایندگی تعیینشده توسط سازمان حفاظت محیطزیست مقرر شده است و سه نرخ نیم درصد، یک درصد و یکونیم درصد را دربر میگیرد. این نرخها بر مأخذ فروش کالا یا خدمات اعمال میشوند. بنابراین گزینه «نیم، یک، یکونیم» درست است. گزینه «یک، یکونیم، دو» ارقام را جابهجا و بالاتر نشان داده و نادرست است؛ نرخ ثابت «یک درصد» نیز تنها یکی از پلههاست نه کل مجموعه؛ و وابستهدانستن نرخ به تعداد خطوط تولید نیز مبنای قانونی ندارد. نکته کاربردی: تعیین اینکه کدامیک از این سه نرخ اعمال شود، برعهده تشخیص سازمان محیطزیست است، نه انتخاب مؤدی. مستند: ماده ۲۷ قانون دائمی مالیات بر ارزش افزوده مصوب ۱۴۰۰. - الف)
- ۵.کدام واحدها مشمول عوارض سبز میباشد؟
- الف)واحدهای معاف و غیر معاف
- ب)واحدهای صادر کننده
- ج)واحدهای مستقر در مناطق آزاد و ویژه
- د)همه مواردپاسخ درست
پاسخ تشریحی:دامنه شمول عوارض سبز بسیار گسترده است و قانونگذار آن را به وضعیت معافیت یا محل استقرار واحد محدود نکرده است. بر این اساس، واحدهای معاف و غیرمعاف، واحدهای صادرکننده و نیز واحدهای مستقر در مناطق آزاد تجاری-صنعتی و مناطق ویژه اقتصادی، همگی در صورت تشخیص آلایندگی توسط سازمان حفاظت محیطزیست مشمول عوارض سبز هستند. از این رو گزینه «همه موارد» صحیح است و هیچیک از گروههای یادشده از این عوارض مستثنا نمیشوند. نکته آموزشی: برخلاف مالیات و عوارض ارزش افزوده که معافیت یا استقرار در مناطق آزاد میتواند مؤثر باشد، در عوارض سبز ملاک فقط آلایندهبودن واحد است؛ بنابراین حتی یک واحد کاملاً معاف یا کاملاً صادراتی نیز اگر آلاینده باشد باید این عوارض را بپردازد. مستند: ماده ۲۷ قانون دائمی مالیات بر ارزش افزوده مصوب ۱۴۰۰. - الف)
- ۶.طبق تشخیص و اعلام سازمان محیط زیست شرکت تولیدی آفاق در سال ۱۴۰۴ جزء واحدهای آلاینده محیط زیست میباشد. فروش و سود خالص شرکت مزبور در سال ۱۴۰۴ به ترتیب ۳۰.۰۰۰ میلیون ریال و ۱۰۰.۰۰۰ ریال میباشد، عوارض آلایندگی موضوع قانون مالیات بر ارزش افزوده چند میلیون ریال است؟ (نرخ عوارض سبز واحد مورد نظر یک درصد میباشد.)
- الف)۱۰۰
- ب)۱۵۰
- ج)۳۰۰پاسخ درست
- د)۴۵۰
پاسخ تشریحی:مأخذ عوارض سبز برای یک واحد تولیدی، ارزش فروش کالای آن واحد است و سود خالص در محاسبه دخالتی ندارد. در این پرسش فروش شرکت آفاق در سال ۱۴۰۴ برابر ۳۰٬۰۰۰ میلیون ریال و نرخ عوارض سبز آن یک درصد اعلام شده است. بنابراین عوارض آلایندگی برابر است با ۳۰٬۰۰۰ ضربدر یک درصد، یعنی ۳۰۰ میلیون ریال. رقم سود خالص (۱۰۰٬۰۰۰ ریال) عمداً برای انحراف ذهن آورده شده و در محاسبه بیاثر است. پس گزینه ۳۰۰ درست است. نکته کاربردی: در سؤالات عوارض سبز نخست مأخذ صحیح (فروش یا درآمد) را شناسایی کنید و فریب ارقام سود یا هزینه را نخورید؛ نرخ همیشه بر پایه فروش/درآمد اعمال میشود نه بر سود. مستند: ماده ۲۷ قانون دائمی مالیات بر ارزش افزوده مصوب ۱۴۰۰. - الف)
- ۷.در صورتی که واحدهای موضوع عوارض سبز، در قبال اخذ کارمزد مشخص از اشخاص نسبت به تولید اقدام نمایند درآمد این واحدها ناشی از تولید مذکور، با چه نرخهایی مشمول عوارض سبز میشود.
- الف)نیم، یک ، یک و نیم
- ب)دو و نیم ، پنج ، هفت و نیمپاسخ درست
- ج)یک درصد
- د)بستگی به تعداد خطوط تولیدی مجزا با محصول مستقل آلاینده دارد
پاسخ تشریحی:هرگاه واحد مشمول عوارض سبز بهجای تولید برای خود، در قبال دریافت کارمزد از دیگران اقدام به تولید کند، درآمد ناشی از این تولید کارمزدی با پنجبرابر نرخهای عادی مشمول عوارض سبز میشود. چون نرخهای عادی نیم، یک و یکونیم درصد است، معادل کارمزدی آنها میشود دوونیم، پنج و هفتونیم درصد. از این رو گزینه «دوونیم، پنج، هفتونیم» صحیح است. گزینه «نیم، یک، یکونیم» همان نرخ عادی است و تشدید کارمزدی را لحاظ نکرده؛ نرخ ثابت «یک درصد» و وابستگی به تعداد خطوط تولید نیز مبنای قانونی ندارند. نکته آموزشی: منطق قانونگذار این است که تولید کارمزدی نباید مسیر فرار از بار آلایندگی شود، پس بار عوارض را پنجبرابر میکند. مستند: تبصره ۲ ماده ۲۷ قانون دائمی مالیات بر ارزش افزوده مصوب ۱۴۰۰. - الف)
- ۸.کدام مورد به تشخیص سازمان حفاظت از محیط زیست مشمول پرداخت عوارض سبز میباشد؟
- الف)واحد تولیدی: خیرواحد خدماتی: بلیواحد تولیدی کارمزدی: بلی
- ب)واحد تولیدی: بلیواحد خدماتی: بلیواحد تولیدی کارمزدی: خیر
- ج)واحد تولیدی: بلیواحد خدماتی: خیرواحد تولیدی کارمزدی: بلی
- د)واحد تولیدی: بلیواحد خدماتی: بلیواحد تولیدی کارمزدی: بلیپاسخ درست
پاسخ تشریحی:عوارض سبز به محض تشخیص آلایندگی توسط سازمان حفاظت محیطزیست، همه گونههای واحد را دربر میگیرد و به نوع فعالیت محدود نمیشود. بنابراین واحد تولیدی، واحد خدماتی و واحد تولیدی کارمزدی، هر سه در صورت آلایندهبودن مشمول این عوارض هستند و پاسخ درست گزینهای است که برای هر سه «بلی» را نشان میدهد. تفاوت آنها تنها در مأخذ و نرخ است: واحد تولیدی بر پایه فروش، واحد خدماتی بر پایه درآمد خدمات، و واحد کارمزدی با پنجبرابر نرخ بر پایه درآمد کارمزد. گزینههایی که یکی از این سه را از شمول خارج کردهاند خلاف حکم قانوناند. نکته کاربردی: در اینگونه جدولها، پاسخ درست معمولاً گزینهای است که هیچ نوع واحد آلایندهای را کنار نگذاشته باشد. مستند: ماده ۲۷ قانون دائمی مالیات بر ارزش افزوده مصوب ۱۴۰۰. - الف)
- ۹.واحدهای آلاینده که به تشخیص سازمان حفاظت محیط زیست حدود مجاز و استانداردهای زیست محیطی را رعایت نمیکنند، در صورتی که در مهلت زمانی که توسط سازمان مزبور برای آنها تعیین میشود نسبت به رفع آلایندگی خود اقدام ننمایند به چه مأخذی مشمول عوارض سبز میشوند؟
- الف)فروش کالا
- ب)درآمد خدمات
- ج)درآمد در قبال اخذ کارمزد
- د)همه مواردپاسخ درست
پاسخ تشریحی:واحدهای آلایندهای که در مهلت تعیینشده از سوی سازمان حفاظت محیطزیست نسبت به رفع آلایندگی اقدام نکنند، متناسب با نوع فعالیت خود مشمول عوارض سبز میشوند و مأخذ آن به یک قالب محدود نیست. مأخذ میتواند فروش کالا (برای واحد تولیدی)، درآمد خدمات (برای واحد خدماتی) یا درآمد حاصل از دریافت کارمزد (برای تولید کارمزدی) باشد. بنابراین گزینه «همه موارد» صحیح است. نکته آموزشی: تعیین مأخذ در عوارض سبز تابع ماهیت درآمد واحد است؛ نباید تصور کرد این عوارض فقط بر فروش کالای فیزیکی بار میشود، بلکه درآمد خدماتی و کارمزدی هم مأخذ محاسبه قرار میگیرد و صرفاً نرخ کارمزدی پنجبرابر میشود. مستند: ماده ۲۷ قانون دائمی مالیات بر ارزش افزوده مصوب ۱۴۰۰. - الف)
- ۱۰.در خصوص سرمایه گذاریهایی که به منظور رفع یا کاهش آلایندگی واحدهای آلاینده انجام میشود کدام گزینه صحیح میباشد؟
- الف)در صورت تأیید رفع یا کاهش آلایندگی توسط سازمان حفاظت محیط زیست در سال اول یا سالهای بعد از بدهی عوارض آن واحدها کسر میشودپاسخ درست
- ب)در صورتی که به رفع یا کاهش آلایندگی منجر نشود به عنوان هزینه قابل قبول مالیاتی پذیرفته نمیشود.
- ج)در صورت تأیید رفع یا کاهش آلایندگی توسط سازمان حفاظت محیط زیست عوارض سبز وصول شده مسترد میگردد.
- د)درصورتی که به رفع یا کاهش آلایندگی منجر نشود پنجاه درصد سرمایه گذاری انجام شده به عنوان هزینه قابل قبول مالیاتی پذیرفته میشود.
پاسخ تشریحی:قانونگذار برای تشویق کاهش آلایندگی سازوکاری پیشبینی کرده است: چنانچه واحد آلاینده برای رفع یا کاهش آلایندگی سرمایهگذاری کند و سازمان حفاظت محیطزیست رفع یا کاهش را تأیید نماید، مبلغ سرمایهگذاری در همان سال یا سالهای بعد از بدهی عوارض سبز آن واحد کسر میشود؛ پس گزینه نخست صحیح است. اما اگر سرمایهگذاری به رفع یا کاهش آلایندگی منجر نشود، طبق همین حکم کل مبلغ آن بهعنوان هزینه قابل قبول مالیاتی پذیرفته میشود؛ از این رو گزینهای که پذیرش این هزینه را نفی میکند نادرست است و گزینهای که آن را تنها پنجاهدرصد میداند نیز خطاست، زیرا تمام مبلغ پذیرفته میشود. گزینه استرداد عوارض وصولشده هم درست نیست؛ سازوکار قانون کسر از بدهی است نه بازگرداندن وجه. نکته: نتیجه سرمایهگذاری تعیینکننده است؛ رفع تأییدشده به کسر از بدهی و رفعنشده به هزینه قابل قبول کامل میانجامد. مستند: تبصره ۷ ماده ۲۷ قانون دائمی مالیات بر ارزش افزوده مصوب ۱۴۰۰. - الف)
- ۱۱.کدام مورد زیر مشمول عوارض سبز موضوع قانون مالیات بر ارزش افزوده میباشد؟
- الف)واحدهای تولیدی آلاینده دولتی: بلیواحدهای تولیدی آلاینده مستقر در مناطق ویژه: خیرواحدهای تولیدی آلاینده مستقر در مناطق آزاد تجاری - صنعتی: خیر
- ب)واحدهای تولیدی آلاینده دولتی: خیرواحدهای تولیدی آلاینده مستقر در مناطق ویژه: خیرواحدهای تولیدی آلاینده مستقر در مناطق آزاد تجاری - صنعتی: بلی
- ج)واحدهای تولیدی آلاینده دولتی: بلیواحدهای تولیدی آلاینده مستقر در مناطق ویژه: بلیواحدهای تولیدی آلاینده مستقر در مناطق آزاد تجاری - صنعتی: بلیپاسخ درست
- د)واحدهای تولیدی آلاینده دولتی: بلیواحدهای تولیدی آلاینده مستقر در مناطق ویژه: بلیواحدهای تولیدی آلاینده مستقر در مناطق آزاد تجاری - صنعتی: خیر
پاسخ تشریحی:شمول عوارض سبز نه به مالکیت واحد بستگی دارد و نه به محل استقرار آن. از این رو واحدهای تولیدی آلاینده دولتی، واحدهای مستقر در مناطق ویژه اقتصادی و واحدهای مستقر در مناطق آزاد تجاری-صنعتی، همگی در صورت تشخیص آلایندگی مشمول این عوارض هستند و پاسخ درست گزینهای است که برای هر سه «بلی» را نشان میدهد. گزینههایی که واحدهای دولتی یا مستقر در مناطق آزاد و ویژه را معاف دانستهاند خلاف حکم قانوناند. نکته کاربردی: معافیتهای رایج مناطق آزاد یا موقعیت دولتی، سپر عوارض سبز نیست؛ ملاک فقط آلایندهبودن واحد به تشخیص سازمان محیطزیست است و این عوارض بر خلاف بسیاری از مالیاتها، حتی در مناطق آزاد نیز جاری میشود. مستند: ماده ۲۷ قانون دائمی مالیات بر ارزش افزوده مصوب ۱۴۰۰. - الف)
- ۱۲.کدام مورد در خصوص مالیات و عوارض پرداختی خرید نهادههای مورد نیاز طرحهای تملک دارایی سرمایه ای شرکت ملی نفت ایران صحیح است؟ (آزمون تعیین سطح سال ۱۴۰۳)
- الف)غیر قابل استرداد و هزینه غیر قابل قبول
- ب)غیر قابل استرداد و جزو بهای تمام شده داراییپاسخ درست
- ج)قابل استرداد یا تهاتر
- د)غیر قابل استرداد و هزینه قابل قبول
پاسخ تشریحی:مالیات و عوارض ارزش افزوده پرداختی شرکت ملی نفت ایران بابت خرید نهادههای موردنیاز طرحهای تملک دارایی سرمایهای، قابل استرداد یا تهاتر نیست و شرکت مجاز است این مبالغ را بهعنوان بخشی از بهای تمامشده داراییهای مزبور منظور کند. بنابراین گزینه «غیرقابل استرداد و جزو بهای تمامشده دارایی» صحیح است. گزینههایی که آن را قابل استرداد یا تهاتر، یا هزینه قابل/غیرقابل قبول دانستهاند نادرستاند؛ سرنوشت این مالیات، افزودهشدن به بهای دارایی است نه شناسایی بهعنوان هزینه دوره. نکته آموزشی: تفاوت این حالت با اعتبار عادی نهاده در همین است که بهجای کسر از مالیات فروش، به بهای دارایی سرمایهای اضافه میشود و بار آن بهتدریج در قالب استهلاک شناسایی میگردد. مستند: جزء ۴ بند «الف» ماده ۲۶ قانون دائمی مالیات بر ارزش افزوده مصوب ۱۴۰۰. - الف)
مقالات مرتبط
آموزه های مالیاتی
۲۴ اردیبهشت ۱۴۰۲
راهنمای جامع مالیات بر ارزش افزوده + مثال و نکات ارزشمند
27
دقیقه مطالعه

آموزه های مالیاتی
۲۶ شهریور ۱۴۰۵
لیست اسامی مشاغل و کد اینتاکد آنها؛ راهنمای پیدا کردن کد شغل شما (۱۴۰۵)
4
دقیقه مطالعه

آموزههای حسابداری
۲۵ شهریور ۱۴۰۵
تکمیل سوابق بیمه برای کسری از ماه؛ راهنمای کامل ۱۴۰۵
5
دقیقه مطالعه

آموزه های مالیاتی
۲۴ شهریور ۱۴۰۵
ماده ۱۴۳ قانون مالیاتهای مستقیم؛ مالیات بورس و نقلوانتقال سهام
5
دقیقه مطالعه

آموزه های مالیاتی
۲۳ شهریور ۱۴۰۵
ماده ۹۷ قانون مالیاتهای مستقیم؛ از علیالرأس تا خوداظهاری
5
دقیقه مطالعه

آموزه های مالیاتی
۲۳ شهریور ۱۴۰۵
ماده ۹۵ قانون مالیاتهای مستقیم؛ تکالیف دفتری و گروهبندی صاحبان مشاغل
6
دقیقه مطالعه
بخشنامههای مرتبط

بخشنامه مرتبط
—
بخشودگی جرائم مالیاتی بر اساس مصوبه کارگروه تضمین امنیت غذایی و بهبود معیشت مردم
1
دقیقه مطالعه

بخشنامه مرتبط
—
رای شماره ۷۰۱ مورخ ۱۴۰۱/۰۹/۲۷ هیات تخصصی فرهنگی ، آموزشی و پزشکی دیوان عدالت اداری(موضوع شکایت و خواسته : ابطال از زمان صدور ماده ۷ بخشنامه شماره ۳۴؍۱۴۰۱؍۲۰۰ مورخه ۱۴۰۱/۰۶/۱۰ (رییس کل سازمان امور مالیاتی))
1
دقیقه مطالعه
بخشنامه مرتبط
—
رای شماره ۱۴۰۳۳۱۳۹۰۰۰۲۲۴۱۳۳۹ مورخ ۱۴۰۳/۰۹/۱۷ هیات تخصصی مالیاتی ، بانکی دیوان عدالت اداری (وضوع شکایت و خواسته : ابطال اطلاعیه شماره۱۰ سازمان امور مالیاتی به شماره ۱۸۵۸۲ مورخ ۲۲/۱۲/۱۴۰۱ با موضوع مراحل به روز رسانی سامانه صدور صورتحساب الکترونیکی جهت ارسال مستقیم به سامانه مودیان مغایر با بند (ت) ماده یک و ماده ۴ و ماده ۲۳ و بند ث قانون پایانه های فروشگاهی و سامانه مودیان))
1
دقیقه مطالعه
بخشنامه مرتبط
—
تفویض اختیار بخشودگی جرائم قابلبخشش موضوع قانون مالیات های مستقیم و قانون مالیات بر ارزش افزوده
1
دقیقه مطالعه
بخشنامه مرتبط
—
اصلاح بخشنامه شماره 200/1403/38 مورخ 1403/09/13 در خصوص نحوه رسیدگی به جرائم موضوع بندهای (ب) و (پ) ماده 22 قانون پایانههای فروشگاهی و سامانه مؤدیان
1
دقیقه مطالعه
بخشنامه مرتبط
—
تمدید مهلت ارسال اظهارنامه ارزش افزوده پاییز 1403 تا چهارشنبه 1403/11/24
1
دقیقه مطالعه
بخشنامه مرتبط
—
بخشودگی جرایم موضوع بند الف ماده 22 قانون پایانههای فروشگاهی و سامانه مودیان
1
دقیقه مطالعه

بخشنامه مرتبط
—
تمدید مهلت ارسال اظهارنامه ارزش افزوده فصل پاییز (دوره سه) تا ۲۳ بهمن ۱۴۰۳
1
دقیقه مطالعه