







همه چیز درباره مسئولیت تضامنی مدیران در قبال مالیات شرکتها
بر اساس اصل مسئولیت تضامنی مدیران در قبال مالیات اگر شرکت نتواند بدهی مالیاتی خود را پرداخت کند، مدیران آن ممکن است به صورت شخصی در برابر سازمان امور مالیاتی پاسخگو باشند. این موضوع نشان میدهد که جایگاه مدیران تنها محدود به اداره امور روزمره شرکت نیست، بلکه مسئولیتهای حقوقی و مالی سنگینی نیز بر عهده آنان قرار دارد. بیتوجهی به این تعهدات میتواند پیامدهایی مانند جریمههای مالیاتی یا حتی پیگرد قانونی به همراه داشته باشد. به همین دلیل، شناخت دقیق ماهیت مسئولیت تضامنی مدیران در قبال مالیات و آگاهی از جرایم مالیاتی مدیران شرکت برای پیشگیری از مشکلات حقوقی ضروری است. مفهوم مسئولیت تضامنی مدیران در قبال مالیات؛ چارچوب حقوقی و فلسفه وضع قانون باید گفت مسئولیت تضامنی مدیران در قبال مالیات به معنای پاسخگویی شخصی مدیران در صورت قصور شرکت در پرداخت بدهی مالیاتی است. بر اساس ماده ۱۹۸ قانون مالیاتهای مستقیم، این مسئولیت در شرایط مشخص به مدیران منتقل میشود و حدود تعهدات آنان نسبت به شرکت را روشن میسازد. ماده 198 قانون مالیاتهای مستقیم و دامنه شمول آن بر مدیران مطابق ماده 198 قانون مالیات های مستقیم، در صورت عدم پرداخت مالیات توسط شرکت، مدیرعامل و اعضای هیئتمدیره میتوانند شخصا مسئول شناخته شوند. این ماده مصادیق و حدود مسئولیت تضامنی مدیران شرکت ها را مشخص کرده و با تفسیر آییننامهها و بخشنامهها، وظایف عملی آنان را شفاف میسازد. تکالیف قانونی مدیران و اشخاص حقوقی که نقض آنها مسئولیت میآورد مدیران برای جلوگیری از مسئولیت تضامنی مدیران در قبال مالیات باید وظایف قانونی خود را بهدقت انجام دهند. مهمترین تکالیف شامل ارائه بهموقع اظهارنامههای مالیاتی، ثبت و نگهداری دفاتر قانونی و پاسخگویی شفاف به سازمان امور مالیاتی است. نقض این الزامات میتواند موجب انتقال بدهی مالیاتی از شرکت به مدیران شود و حتی پیامدهایی مانند جریمه یا پیگرد حقوقی را به همراه داشته باشد. برای آشنایی بیشتر با استعلام بدهی مالیاتی، پیشنهاد میشود مقاله استعلام بدهی مالیاتی و مشاهده سوابق مالیاتی با کد ملی را مطالعه کنید. تفاوت مسئولیت تضامنی شرکا با مسئولیت هیئتمدیره و مدیرعامل در بدهی مالیاتی معمولا بر اساس میزان سرمایه مسئولیت تضامنی شرکا سنجیده میشود؛ اما هیئتمدیره و مدیرعامل به دلیل وظایف اجرایی، طبق قانون میتوانند شخصا مسئول بدهیهای مالیاتی شناخته شوند. در شرکت سهامی خاص، اگر فردی هم سهامدار عمده باشد و هم مدیرعامل، تعهدات او مضاعف خواهد بود؛ بنابراین مسئولیت تضامنی مدیران در قبال مالیات سنگینتر از مسئولیت صرفا شرکاست. چک برگشتی و تعهد محضری در پروندههای مالیاتی؛ آثار حقوقی بر مسئولیت مدیران در بسیاری از پروندههای مالیاتی، چک برگشتی نشانه ناتوانی شرکت در انجام تعهدات است و میتواند به پیگیری حقوقی علیه مدیران منجر شود. این روند معمولا در چارچوب دادرسی مالیاتی دنبال میشود و زمینه اعمال جرایم مالیاتی مدیران شرکت را فراهم میکند. همچنین مسئولیت مدیرعامل در قبال بدهی مالیاتی با امضای تعهد محضری تشدید میشود؛ زیرا چنین اسنادی ارزش اثباتی بالایی دارند و میتوانند بار مالیاتی را مستقیم بر عهده مدیر قرار دهند. در نتیجه مسئولیت تضامنی مدیران در قبال مالیات از سطح شرکت فراتر رفته و شخصی میشود. چگونه چک برگشتی میتواند به پیگیری شخصی مسئولیت مالیاتی مدیران منجر شود؟ زمانی که شرکت برای پرداخت بدهی مالیاتی از چک استفاده میکند و آن چک برگشت میخورد، سازمان امور مالیاتی میتواند این امر را نشانهای از ورشکستگی یا سوء مدیریت تلقی کند. در چنین حالتی پیگیری بدهی تنها متوجه شرکت نمیماند و به سطح فردی گسترش مییابد. این روند به ویژه در خصوص مسئولیت مدیرعامل در قبال بدهی مالیاتی قابل توجه است؛ زیرا مدیر بهعنوان امضاکننده چک یا مسئول اصلی پرداخت، شخصا تحت تعقیب قرار میگیرد. نمونههای قضایی نشان دادهاند که یک چک برگشتی میتواند به استناد قانونی برای اعمال مسئولیت تضامنی مدیران در قبال مالیات بدل شود و بار مالیاتی را مستقیم به مدیران منتقل کند. تعهد محضری: ارزش اثباتی، حدود انتقال بار مسئولیت و سناریوهای رایج تعهد محضری در دعاوی مالیاتی از نظر حقوقی ارزش اثباتی بالایی دارد و میتواند بار مسئولیت را بر دوش مدیرعامل بگذارد. با این حال چنین تعهدی الزاما مسئولیت سهامدار عمده را بهطور کامل سلب نمیکند و در بسیاری از موارد، دادگاه مسئولیت هر دو طرف را بررسی میکند. در نتیجه مسئولیت تضامنی مدیران در قبال مالیات همچنان پابرجاست و بسته به شرایط، بین مدیرعامل و سهامداران تقسیم یا تشدید میشود. مسئولیت مدیران در شرکتهای سهامی خاص، با مسئولیت محدود و سایر اشکال تجاری نوع شرکت تجاری تاثیر مستقیمی بر مسئولیت تضامنی مدیران در برابر مالیات دارد. در شرکتهای سهامی خاص، مدیران ممکن است شخصا پاسخگو باشند؛ در حالیکه در شرکتهای با مسئولیت محدود، تعهدات بیشتر بر سرمایه شرکا استوار است. بدهی مالیاتی شرکت های انحلال یافته نیز بر عهده مدیران تصفیه قرار میگیرد. جزئیات مسئولیت مالیاتی مدیران در شرکتهای سهامی خاص (با تکیه بر ماده ۱۹۸) مسئولیت مالیاتی مدیران شرکت سهامی خاص بر اساس ماده ۱۹۸ قانون مالیاتهای مستقیم بهطور مشخص تعریف شده است. مدیرعامل و اعضای هیئتمدیره موظفاند بدهیهای مالیاتی را پیگیری کنند و در صورت قصور، شخصا مسئول خواهند بود. حتی اگر سهامدار عمدهای با سهم ۸۵٪ وجود داشته باشد، مسئولیت او بهعنوان مدیرعامل از تعهدات سهامداری جداست و هر دو بعد بهطور مستقل بررسی میشوند. در سایر شرکتها (با مسئولیت محدود، تضامنی و …) مسئولیت چگونه اعمال میشود؟ در شرکتهای با مسئولیت محدود، مسئولیت شرکا نسبت به بدهیها معمولا به اندازه سرمایهشان محدود است؛ اما این محدودیت شامل مدیر نمیشود و طبق ماده ۱۹۸ قانون مالیاتهای مستقیم، مدیرِ آن نسبت به مالیاتهای قطعیشده در دوران مدیریت مسئولیت تضامنی دارد. در شرکتهای تضامنی، شرکا و مدیران همگی شخصا و بهطور کامل در برابر مالیات پاسخگو هستند. پس از انحلال شرکت، اگر بدهیها باقی بماند، مسئولیت متوجه مدیران تصفیه یا نمایندگان قانونی خواهد بود. این مقایسه نشان میدهد که شدت مسئولیت تضامنی مدیران در قبال مالیات در هر قالب شرکتی متفاوت است. راههای پیشگیری و کاهش مسئولیت مالیاتی مدیران: از انطباق تا اقدام عملی مدیران برای مدیریت ریسک و کاهش بار مسئولیت تضامنی مدیران در قبال مالیات باید چند اقدام کلیدی انجام دهند. نخست با رعایت دقیق قوانین و استانداردها، از بروز خطاهای مالیاتی پیشگیری کنند. دوم با بهرهگیری از مشاوره مالیاتی شرکت مسیرهای قانونی و شفاف را بشناسند. سوم، مستندات مالی را کامل نگه دارند تا خطر وصول بدهی مالیاتی از مدیران کاهش یابد. بیتوجهی به این موارد میتواند به ممنوع الخروجی مالیاتی مدیران و تبعات قضایی منجر شود. اهمیت مشاوره مالیاتی شرکت در مدیریت ریسک مدیران (با معرفی راوی حساب) یکی از موثرترین راهها برای پیشگیری از تبعات مسئولیت تضامنی مدیران در قبال مالیات، استفاده از خدمات مشاوره مالیاتی شرکت است. مشاوران متخصص میتوانند ابهامات را برطرف کرده، تفسیر دقیق قوانین مالیاتی را ارائه دهند و استراتژیهای ایمن برای مدیریت پروندههای حساس مانند چک برگشتی یا تعهد محضری طراحی کنند. در این مسیر، برند راوی حساب بهعنوان ارائهدهنده مشاوره مالیاتی آنلاین مطمئن، همراهی قابل اتکا برای مدیران و هیئتمدیره خواهد بود. انطباق مستمر با قوانین مالیاتی: اظهارنامه دقیق، کنترل داخلی و رصد بخشنامهها مدیران برای کاهش ریسک مسئولیت تضامنی مدیران در قبال مالیات باید ثبت معاملات را شفاف انجام دهند، اظهارنامههای مالیاتی را بهموقع ارسال کنند و تغییرات قانونی و بخشنامهها را پیوسته رصد نمایند. ایجاد سیستم کنترل داخلی قوی، علاوه بر پیشگیری از ممنوعالخروجی مالیاتی مدیران، تضمین میکند شرکت همواره در انطباق کامل با قوانین مالیاتی باقی بماند. نتیجهگیری: جمعبندی مسئولیت تضامنی مدیران در قبال مالیات و اقدامات توصیهشده مرور مباحث نشان داد که مسئولیت تضامنی مدیران در قبال مالیات واقعیتی جدی است که میتواند بار مالی و حقوقی سنگینی برای مدیران به همراه داشته باشد. بیتوجهی به تکالیفی مانند ثبت شفاف معاملات یا پرداخت بدهیها، با مسائلی چون چک برگشتی و تعهد محضری شدت میگیرد و پیگیری شخصی را ممکن میسازد. در مقابل، بهرهگیری از مشاوره مالیاتی شرکت و رعایت انضباط مالی، بهترین راه برای کاهش ریسک و جلوگیری از ممنوع الخروجی یا جریمههای سنگین است. برای اطمینان بیشتر، توصیه میشود مدیران پیش از بروز مشکل با کارشناسان خبره همراه شوند. برای دریافت مشاوره مالیاتی تخصصی و جلوگیری از بروز مسئولیتهای ناخواسته، همین امروز با کارشناسان مجرب راوی حساب تماس بگیرید.

خلاصه و تحلیل هوشمند این مقاله با راوینکس
خلاصهی کاربردی، توضیح ساده و نکات کلیدی این مقاله را از راوینکس بخواه.
برای استفاده وارد شو؛ با اعتبار رایگان روزانه میتوانی امتحان کنی.
ماشینحساب آنلاین
مرتبط با موضوع این مقاله؛ محاسبه کنید.
بر اساس اصل مسئولیت تضامنی مدیران در قبال مالیات اگر شرکت نتواند بدهی مالیاتی خود را پرداخت کند، مدیران آن ممکن است به صورت شخصی در برابر سازمان امور مالیاتی پاسخگو باشند. این موضوع نشان میدهد که جایگاه مدیران تنها محدود به اداره امور روزمره شرکت نیست، بلکه مسئولیتهای حقوقی و مالی سنگینی نیز بر عهده آنان قرار دارد.
بیتوجهی به این تعهدات میتواند پیامدهایی مانند جریمههای مالیاتی یا حتی پیگرد قانونی به همراه داشته باشد. به همین دلیل، شناخت دقیق ماهیت مسئولیت تضامنی مدیران در قبال مالیات و آگاهی از جرایم مالیاتی مدیران شرکت برای پیشگیری از مشکلات حقوقی ضروری است.
مفهوم مسئولیت تضامنی مدیران در قبال مالیات؛ چارچوب حقوقی و فلسفه وضع قانون
باید گفت مسئولیت تضامنی مدیران در قبال مالیات به معنای پاسخگویی شخصی مدیران در صورت قصور شرکت در پرداخت بدهی مالیاتی است. بر اساس ماده ۱۹۸ قانون مالیاتهای مستقیم، این مسئولیت در شرایط مشخص به مدیران منتقل میشود و حدود تعهدات آنان نسبت به شرکت را روشن میسازد.
ماده 198 قانون مالیاتهای مستقیم و دامنه شمول آن بر مدیران
مطابق ماده 198 قانون مالیات های مستقیم، در صورت عدم پرداخت مالیات توسط شرکت، مدیرعامل و اعضای هیئتمدیره میتوانند شخصا مسئول شناخته شوند. این ماده مصادیق و حدود مسئولیت تضامنی مدیران شرکت ها را مشخص کرده و با تفسیر آییننامهها و بخشنامهها، وظایف عملی آنان را شفاف میسازد.
تکالیف قانونی مدیران و اشخاص حقوقی که نقض آنها مسئولیت میآورد
مدیران برای جلوگیری از مسئولیت تضامنی مدیران در قبال مالیات باید وظایف قانونی خود را بهدقت انجام دهند. مهمترین تکالیف شامل ارائه بهموقع اظهارنامههای مالیاتی، ثبت و نگهداری دفاتر قانونی و پاسخگویی شفاف به سازمان امور مالیاتی است. نقض این الزامات میتواند موجب انتقال بدهی مالیاتی از شرکت به مدیران شود و حتی پیامدهایی مانند جریمه یا پیگرد حقوقی را به همراه داشته باشد. برای آشنایی بیشتر با استعلام بدهی مالیاتی، پیشنهاد میشود مقاله استعلام بدهی مالیاتی و مشاهده سوابق مالیاتی با کد ملی را مطالعه کنید.
تفاوت مسئولیت تضامنی شرکا با مسئولیت هیئتمدیره و مدیرعامل در بدهی مالیاتی
معمولا بر اساس میزان سرمایه مسئولیت تضامنی شرکا سنجیده میشود؛ اما هیئتمدیره و مدیرعامل به دلیل وظایف اجرایی، طبق قانون میتوانند شخصا مسئول بدهیهای مالیاتی شناخته شوند. در شرکت سهامی خاص، اگر فردی هم سهامدار عمده باشد و هم مدیرعامل، تعهدات او مضاعف خواهد بود؛ بنابراین مسئولیت تضامنی مدیران در قبال مالیات سنگینتر از مسئولیت صرفا شرکاست.
چک برگشتی و تعهد محضری در پروندههای مالیاتی؛ آثار حقوقی بر مسئولیت مدیران
در بسیاری از پروندههای مالیاتی، چک برگشتی نشانه ناتوانی شرکت در انجام تعهدات است و میتواند به پیگیری حقوقی علیه مدیران منجر شود. این روند معمولا در چارچوب دادرسی مالیاتی دنبال میشود و زمینه اعمال جرایم مالیاتی مدیران شرکت را فراهم میکند. همچنین مسئولیت مدیرعامل در قبال بدهی مالیاتی با امضای تعهد محضری تشدید میشود؛ زیرا چنین اسنادی ارزش اثباتی بالایی دارند و میتوانند بار مالیاتی را مستقیم بر عهده مدیر قرار دهند. در نتیجه مسئولیت تضامنی مدیران در قبال مالیات از سطح شرکت فراتر رفته و شخصی میشود.
چگونه چک برگشتی میتواند به پیگیری شخصی مسئولیت مالیاتی مدیران منجر شود؟
زمانی که شرکت برای پرداخت بدهی مالیاتی از چک استفاده میکند و آن چک برگشت میخورد، سازمان امور مالیاتی میتواند این امر را نشانهای از ورشکستگی یا سوء مدیریت تلقی کند. در چنین حالتی پیگیری بدهی تنها متوجه شرکت نمیماند و به سطح فردی گسترش مییابد. این روند به ویژه در خصوص مسئولیت مدیرعامل در قبال بدهی مالیاتی قابل توجه است؛ زیرا مدیر بهعنوان امضاکننده چک یا مسئول اصلی پرداخت، شخصا تحت تعقیب قرار میگیرد. نمونههای قضایی نشان دادهاند که یک چک برگشتی میتواند به استناد قانونی برای اعمال مسئولیت تضامنی مدیران در قبال مالیات بدل شود و بار مالیاتی را مستقیم به مدیران منتقل کند.
تعهد محضری: ارزش اثباتی، حدود انتقال بار مسئولیت و سناریوهای رایج
تعهد محضری در دعاوی مالیاتی از نظر حقوقی ارزش اثباتی بالایی دارد و میتواند بار مسئولیت را بر دوش مدیرعامل بگذارد. با این حال چنین تعهدی الزاما مسئولیت سهامدار عمده را بهطور کامل سلب نمیکند و در بسیاری از موارد، دادگاه مسئولیت هر دو طرف را بررسی میکند. در نتیجه مسئولیت تضامنی مدیران در قبال مالیات همچنان پابرجاست و بسته به شرایط، بین مدیرعامل و سهامداران تقسیم یا تشدید میشود.
مسئولیت مدیران در شرکتهای سهامی خاص، با مسئولیت محدود و سایر اشکال تجاری
نوع شرکت تجاری تاثیر مستقیمی بر مسئولیت تضامنی مدیران در برابر مالیات دارد. در شرکتهای سهامی خاص، مدیران ممکن است شخصا پاسخگو باشند؛ در حالیکه در شرکتهای با مسئولیت محدود، تعهدات بیشتر بر سرمایه شرکا استوار است. بدهی مالیاتی شرکت های انحلال یافته نیز بر عهده مدیران تصفیه قرار میگیرد.
جزئیات مسئولیت مالیاتی مدیران در شرکتهای سهامی خاص (با تکیه بر ماده ۱۹۸)
مسئولیت مالیاتی مدیران شرکت سهامی خاص بر اساس ماده ۱۹۸ قانون مالیاتهای مستقیم بهطور مشخص تعریف شده است. مدیرعامل و اعضای هیئتمدیره موظفاند بدهیهای مالیاتی را پیگیری کنند و در صورت قصور، شخصا مسئول خواهند بود. حتی اگر سهامدار عمدهای با سهم ۸۵٪ وجود داشته باشد، مسئولیت او بهعنوان مدیرعامل از تعهدات سهامداری جداست و هر دو بعد بهطور مستقل بررسی میشوند.
در سایر شرکتها (با مسئولیت محدود، تضامنی و …) مسئولیت چگونه اعمال میشود؟
در شرکتهای با مسئولیت محدود، مسئولیت شرکا نسبت به بدهیها معمولا به اندازه سرمایهشان محدود است؛ اما این محدودیت شامل مدیر نمیشود و طبق ماده ۱۹۸ قانون مالیاتهای مستقیم، مدیرِ آن نسبت به مالیاتهای قطعیشده در دوران مدیریت مسئولیت تضامنی دارد. در شرکتهای تضامنی، شرکا و مدیران همگی شخصا و بهطور کامل در برابر مالیات پاسخگو هستند. پس از انحلال شرکت، اگر بدهیها باقی بماند، مسئولیت متوجه مدیران تصفیه یا نمایندگان قانونی خواهد بود. این مقایسه نشان میدهد که شدت مسئولیت تضامنی مدیران در قبال مالیات در هر قالب شرکتی متفاوت است.
راههای پیشگیری و کاهش مسئولیت مالیاتی مدیران: از انطباق تا اقدام عملی
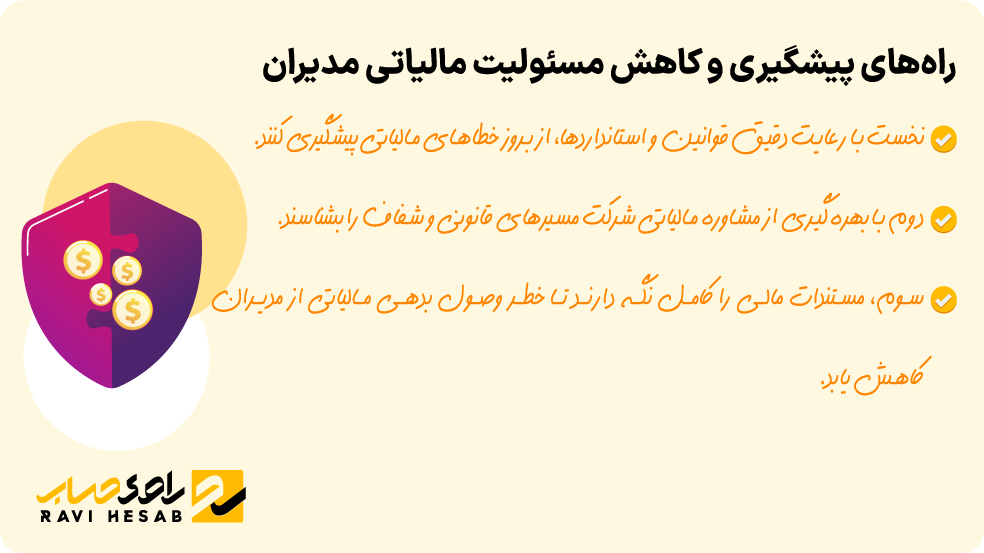
مدیران برای مدیریت ریسک و کاهش بار مسئولیت تضامنی مدیران در قبال مالیات باید چند اقدام کلیدی انجام دهند.
- نخست با رعایت دقیق قوانین و استانداردها، از بروز خطاهای مالیاتی پیشگیری کنند.
- دوم با بهرهگیری از مشاوره مالیاتی شرکت مسیرهای قانونی و شفاف را بشناسند.
- سوم، مستندات مالی را کامل نگه دارند تا خطر وصول بدهی مالیاتی از مدیران کاهش یابد.
بیتوجهی به این موارد میتواند به ممنوع الخروجی مالیاتی مدیران و تبعات قضایی منجر شود.
اهمیت مشاوره مالیاتی شرکت در مدیریت ریسک مدیران (با معرفی راوی حساب)
یکی از موثرترین راهها برای پیشگیری از تبعات مسئولیت تضامنی مدیران در قبال مالیات، استفاده از خدمات مشاوره مالیاتی شرکت است. مشاوران متخصص میتوانند ابهامات را برطرف کرده، تفسیر دقیق قوانین مالیاتی را ارائه دهند و استراتژیهای ایمن برای مدیریت پروندههای حساس مانند چک برگشتی یا تعهد محضری طراحی کنند. در این مسیر، برند راوی حساب بهعنوان ارائهدهنده مشاوره مالیاتی آنلاین مطمئن، همراهی قابل اتکا برای مدیران و هیئتمدیره خواهد بود.
انطباق مستمر با قوانین مالیاتی: اظهارنامه دقیق، کنترل داخلی و رصد بخشنامهها
مدیران برای کاهش ریسک مسئولیت تضامنی مدیران در قبال مالیات باید ثبت معاملات را شفاف انجام دهند، اظهارنامههای مالیاتی را بهموقع ارسال کنند و تغییرات قانونی و بخشنامهها را پیوسته رصد نمایند. ایجاد سیستم کنترل داخلی قوی، علاوه بر پیشگیری از ممنوعالخروجی مالیاتی مدیران، تضمین میکند شرکت همواره در انطباق کامل با قوانین مالیاتی باقی بماند.
نتیجهگیری: جمعبندی مسئولیت تضامنی مدیران در قبال مالیات و اقدامات توصیهشده
مرور مباحث نشان داد که مسئولیت تضامنی مدیران در قبال مالیات واقعیتی جدی است که میتواند بار مالی و حقوقی سنگینی برای مدیران به همراه داشته باشد. بیتوجهی به تکالیفی مانند ثبت شفاف معاملات یا پرداخت بدهیها، با مسائلی چون چک برگشتی و تعهد محضری شدت میگیرد و پیگیری شخصی را ممکن میسازد. در مقابل، بهرهگیری از مشاوره مالیاتی شرکت و رعایت انضباط مالی، بهترین راه برای کاهش ریسک و جلوگیری از ممنوع الخروجی یا جریمههای سنگین است.
برای اطمینان بیشتر، توصیه میشود مدیران پیش از بروز مشکل با کارشناسان خبره همراه شوند. برای دریافت مشاوره مالیاتی تخصصی و جلوگیری از بروز مسئولیتهای ناخواسته، همین امروز با کارشناسان مجرب راوی حساب تماس بگیرید.
این مقاله را هوشمند تحلیل کن
پرامپتها و حالتهای تحلیل این بخش از پنل مدیریت راوینکس کنترل میشوند.
سوالات متداول کاربران (FAQ)
پاسخ سوالات پرتکرار کاربران را در این بخش ببینید.
خودت را بیازما
۱۲ سوال از آزمون موضوع «اشخاص حقوقی» — رایگان
پاسخنامهٔ کاملِ این ۱۲ سوال با پاسخ تشریحی
- ۱.کدام یک از گزینههای زیر صحیح است؟
- الف)اشخاص حقوقی مکلفند ترازنامه و حساب سود و زیان خود را به اداره مالیاتی محل اقامتگاه قانونی خود تسلیم نمایند.
- ب)اشخاص حقوقی مکلفند ترازنامه و حساب سود و زیان خود را به اداره مالیاتی محل فعالیت اصلی خود تسلیم نمایند.پاسخ درست
- ج)اشخاص حقوقی مکلفند ترازنامه و حساب سود و زیان خود را به اداره مالیاتی محل اداره امور خود تسلیم نمایند.
- د)تمام موارد
پاسخ تشریحی:اشخاص حقوقی موظفاند اظهارنامه، ترازنامه و حساب سود و زیان سالانه خود را به اداره امور مالیاتی محلی تسلیم کنند که فعالیت اصلی شخص حقوقی در آنجا مستقر است، نه اقامتگاه قانونی یا محل اداره امور. برای نمونه، شرکتی که دفتر ثبتیاش در تهران است ولی کارخانه و فعالیت واقعیاش در اصفهان جریان دارد، باید به اداره مالیاتی اصفهان مراجعه کند. به همین دلیل «تمام موارد» نادرست است، چون اقامتگاه قانونی و محل اداره امور ملاک صلاحیت محلی نیستند و تنها محل فعالیت اصلی مبنای رسیدگی قرار میگیرد. نکته آموزشی: تشخیص درست محل تسلیم، از بروز اختلاف صلاحیت و ارجاع پرونده بین ادارات جلوگیری میکند. مستند: ماده ۱۱۰ قانون مالیاتهای مستقیم. - الف)
- ۲.کدام جمله در مورد اظهارنامه مالیاتی صحیح میباشد؟
- الف)در صورتی که به نحوی از انحاء در اظهارنامه یا ترازنامه یا حساب سود و زیان تسلیمی اشخاص حقوقی اشتباهی شده باشد با ارائه مدارک لازم حداکثر تا پایان مردادماه سال تسلیم اظهارنامه نسبت به رفع اشتباه اقدام و اظهار نامه یا ترازنامه یا حساب سود و زیان اصلاحی را حسب مورد تسلیم نماید.
- ب)در صورتی که به نحوی از انحاء در اظهارنامه یا ترازنامه یا حساب سود و زیان تسلیمی از نظر محاسبه اشتباهی شده باشد با ارائه مدارک لازم ظرف یک ماه از تاریخ تسلیم اظهارنامه نسبت به رفع اشتباه اقدام و اظهارنامه یا ترازنامه یا حساب سود و زیان اصلاحی را حسب مورد تسلیم نماید.
- ج)هرگونه اظهارنامه تسلیمی قبل از انقضای مهلت تسلیم اظهارنامه به عنوان اظهارنامه اصلی تلقی و آخرین اظهارنامه تسلیمی در موعد مقرر که با رعایت مقررات تسلیم شده باشد به عنوان اظهارنامه اصلی ملاک رسیدگی خواهد بود.پاسخ درست
- د)هرگونه اظهارنامه تسلیمی قبل از انقضای مهلت تسلیم اظهارنامه به عنوان اظهارنامه اصلی تلقی و اولین اظهارنامه تسلیمی در موعد مقرر که با رعایت مقررات تسلیم شده باشد به عنوان اظهارنامه اصلی ملاک رسیدگی خواهد بود.
پاسخ تشریحی:هرگاه مؤدی پیش از پایان مهلت قانونی چند اظهارنامه تسلیم کند، آخرین اظهارنامهای که در موعد مقرر و با رعایت مقررات ارائه شده، ملاک رسیدگی است، نه اولین آن. منطق حکم روشن است: مؤدی حق دارد تا لحظه پایان مهلت، اطلاعات خود را کامل و اصلاح کند و اداره مالیاتی باید کاملترین و جدیدترین اراده او را بپذیرد. برای نمونه اگر شرکتی روز پانزدهم اظهارنامهای بفرستد و روز سیام نسخه کاملتری تسلیم کند، نسخه سیام مبنا خواهد بود. گزینه «اولین اظهارنامه» به همین دلیل رد میشود. نکته آموزشی: این قاعده با فرصت اصلاح اشتباه محاسباتی پس از مهلت متفاوت است و نباید خلط شود. مستند: تبصره ماده ۱۰۰ و مقررات ماده ۱۱۰ قانون مالیاتهای مستقیم. - الف)
- ۳.اشخاص حقوقی نسبت به درآمدهایی که طبق مقررات قانون مالیاتهای مستقیم نحوه دیگری برای تشخیص آن مقرر گردیده است:
- الف)مکلف اند کلیه درآمدهای مکتسبه را طی یک اظهارنامه در مهلت مقرر در ماده ۱۱۰ ق.م.م به اداره امور مالیاتی ذیربط تسلیم و مالیات متعلقه را به نرخ ۲۵ درصد پرداخت نمایند.
- ب)مکلفاند برای هر کدام از منابع درآمدی موضوع ق.م.م اظهارنامه جداگانه تسلیم و مالیات متعلق را براساس نرخ مقرر پرداخت نمایند.
- ج)مکلف به تسلیم اظهارنامه مالیاتی جداگانه که در فصلهای مربوط پیش بینی شده است، نیستند.پاسخ درست
- د)برای کلیه درآمدهای خود به استثنای درآمد حاصل از املاک و نقل و انتقال سهام یک اظهارنامه تسلیم نمایند.
پاسخ تشریحی:اشخاص حقوقی برای آن دسته از درآمدهایی که قانون نحوه دیگری برای تشخیص و وصول مالیاتشان مقرر کرده، مکلف به تسلیم اظهارنامه جداگانهای که در فصول مربوط پیشبینی شده نیستند و همان درآمدها در چارچوب مقررات خاص خود رسیدگی میشوند. برای نمونه مالیات نقلوانتقال قطعی املاک یا مالیات مقطوع برخی منابع، در همان فصل خاص خود تعیینتکلیف میشود و نیازی به اظهارنامه مستقل فصلی ندارد. به همین سبب گزینههای ناظر بر تسلیم اظهارنامه جداگانه برای هر منبع نادرستاند. نکته آموزشی: تکلیف کلی به تسلیم اظهارنامه اشخاص حقوقی سرجای خود باقی است؛ استثنا تنها ناظر به منابعی است که مقررات ویژه دارند. مستند: تبصره ۱ ماده ۱۱۰ قانون مالیاتهای مستقیم. - الف)
- ۴.درآمد مشمول مالیات شرکت (الف) (غیر تولیدی) که اظهارنامه مالیاتی سال مالی منتهی به اسفند ۱۴۰۳ خود را در موعد مقرر به اداره امور مالیاتی تسلیم ننموده است به مبلغ ۴۰ میلیارد ریال توسط اداره امور مالیاتی تعیین و قطعی شده است. جریمه عدم تسلیم اظهارنامه مالیاتی فوق چند میلیارد ریال است؟
- الف)یک
- ب)دو
- ج)سهپاسخ درست
- د)چهار
پاسخ تشریحی:جریمه عدم تسلیم اظهارنامه اشخاص حقوقی و صاحبان مشاغل موضوع ماده ۱۰۶، معادل سیدرصد مالیات متعلق و غیرقابلبخشودگی است. مسیر محاسبه چنین است: نخست مالیات بر درآمد مشمول به نرخ ماده ۱۰۵ محاسبه میشود، یعنی ۴۰ میلیارد ریال ضربدر بیستوپنج درصد که برابر ۱۰ میلیارد ریال مالیات است. سپس جریمه عدم تسلیم برابر سیدرصد این مالیات یعنی ۳ میلیارد ریال به دست میآید. توجه شود که مأخذ جریمه، خودِ مالیات است نه درآمد مشمول؛ اشتباه رایج، اعمال سیدرصد روی درآمد ۴۰ میلیاردی است. نکته آموزشی: این جریمه با جریمه کتمان درآمد که آن نیز سیدرصد است تفاوت منشأ دارد ولی نرخ یکسانی دارد. مستند: ماده ۱۹۲ قانون مالیاتهای مستقیم. - الف)
- ۵.یک شخص حقوقی که مکلف به کسر و ایصال مالیات مؤدیان دیگر، بوده نسبت به تکلیف مزبور اقدامی ننموده است. چنانچه مالیات پرداخت نشده مبلغ یک میلیارد ریال و مدت ۷ ماه از سررسید پرداخت گذشته باشد جریمه مربوط چند میلیون ریال است؟
- الف)۱۷۰
- ب)۲۰۵
- ج)۲۴۰
- د)۲۷۵پاسخ درست
پاسخ تشریحی:در مواردی که شخص مکلف به کسر و ایصال مالیات دیگران از انجام این تکلیف خودداری کند، مشمول جریمهای معادل دهدرصد مالیات پرداختنشده در موعد مقرر بهعلاوه دو و نیمدرصد آن به ازای هر ماه تأخیر میشود. مسیر محاسبه: پایه مالیات یک میلیارد ریال است؛ دهدرصد آن برابر ۱۰۰ میلیون ریال، و تأخیر هفتماهه برابر هفت ضربدر دو و نیمدرصد یعنی هفدهونیمدرصد معادل ۱۷۵ میلیون ریال است. جمع این دو، ۲۷۵ میلیون ریال میشود. گزینه ۱۷۰ از نادیدهگرفتن جزء ثابت دهدرصدی ناشی میشود. نکته آموزشی: جریمه دهدرصدی ثابت است و مؤلفه ماهانه جداگانه بر آن افزوده میشود. مستند: ماده ۱۹۹ قانون مالیاتهای مستقیم. - الف)
- ۶.در صورتی که به نحوی از انحاء در اظهارنامه یا ترازنامه یا حساب سود و زیان تسلیمی از نظر محاسبه اشتباهی شده باشد مؤدی ظرف چه مدتی میتواند اظهار نامه یا ترازنامه یا حساب سود و زیان اصلاحی را حسب مورد تسلیم نماید؟
- الف)ظرف یک ماه از تسلیم اظهارنامه
- ب)ظرف یک ماه از تاریخ انقضای مهلت تسلیم اظهارنامهپاسخ درست
- ج)ظرف دو ماه از تاریخ انقضای مهلت تسلیم اظهارنامه
- د)ظرف دو ماه از تسلیم اظهارنامه
پاسخ تشریحی:چنانچه در اظهارنامه، ترازنامه یا حساب سود و زیانِ تسلیمی از نظر محاسباتی اشتباهی رخ داده باشد، مؤدی میتواند ظرف یک ماه از تاریخ انقضای مهلت تسلیم اظهارنامه، با ارائه مدارک لازم، نسخه اصلاحی را تسلیم کند. مبدأ این یک ماه، پایان مهلت قانونی است نه تاریخ تسلیم واقعی؛ بنابراین شرکتی که زودتر از موعد اظهارنامه داده، همچنان یکماه پس از سررسید قانونی فرصت اصلاح دارد. به همین سبب گزینههای مبتنی بر «تاریخ تسلیم» یا «دو ماه» نادرستاند. نکته آموزشی: این فرصت تنها به اشتباه محاسباتی اختصاص دارد و راه اصلاح ماهوی درآمد و هزینه نیست. مستند: تبصره ماده ۲۲۶ قانون مالیاتهای مستقیم. - الف)
- ۷.در حسابرسی، اداری اداره امور مالیاتی ظرف چند روز مکلف به استرداد اسناد و مدارک به مؤدی از تاریخ صورت مجلس است؟
- الف)۱۵ روز
- ب)۶ روزپاسخ درست
- ج)۷ روز
- د)۱۰ روز
پاسخ تشریحی:در فرآیند حسابرسی مالیاتی، اداره امور مالیاتی مکلف است اسناد و مدارک دریافتی از مؤدی را ظرف شش روز از تاریخ تنظیم صورتمجلس تحویل، به وی مسترد کند. این مهلت کوتاه برای آن است که چرخه عادی کسبوکار مؤدی بهسبب در اختیار ماندن دفاتر و مدارک نزد اداره مالیاتی مختل نشود. برای نمونه اگر ممیز روز اول دفاتر شرکتی را با صورتمجلس تحویل بگیرد، حداکثر تا روز ششم باید آنها را بازگرداند. گزینههای هفت، ده و پانزده روز با تکلیف مقرر انطباق ندارند. نکته آموزشی: این مهلت ششروزه را با فاصله هفتروزه ابلاغ تا مراجعه در حسابرسی میدانی نباید اشتباه گرفت. مستند: آییننامه اجرایی ماده ۲۱۹ قانون مالیاتهای مستقیم. - الف)
- ۸.چکیده عملیات مالی یک شرکت غیر تولیدی در سال ۱۴۰۳ شامل درآمد اجاره املاک به موجب سند رسمی ۱۰۰۰ ریال، هزینه استهلاک مورد اجاره ۱۰۰ ریال عوارض نوسازی همان ملک ۳۰ ریال و هزینههای عمومی و اداری همان ملک ۲۰ ریال میباشد. درآمد مشمول مالیات این شرکت از طریق رسیدگی به دفاتر کدام است؟
- الف)۷۵۰ ریالپاسخ درست
- ب)۸۷۰ ریال
- ج)۹۰۰ ریال
- د)۸۰۰ ریال
پاسخ تشریحی:درآمد مشمول مالیات اجاره املاک برای اشخاص حقوقی از راه رسیدگی به دفاتر، با کسر بیستوپنج درصد از مالالاجاره بابت استهلاک، تعهدات و هزینهها (کسور مقطوع صدر ماده ۵۳) محاسبه میشود. مالالاجاره ۱٬۰۰۰ ریال است و درآمد مشمول برابر ۱٬۰۰۰ منهای بیستوپنج درصد یعنی ۷۵۰ ریال میشود. هزینههای جزئی مذکور در صورت سؤال (استهلاک ۱۰۰، عوارض نوسازی ۳۰ و هزینه عمومی ۲۰) جداگانه کسر نمیشوند، زیرا همگی در همان کسر مقطوع بیستوپنجدرصدی لحاظ شدهاند؛ افزودن دوباره آنها به رقمهای نادرست ۸۷۰ یا ۹۰۰ میانجامد. نکته آموزشی: برای اشخاص حقوقیِ دارای صرفاً درآمد اجاره، تنها کسور صدر ماده ۵۳ پذیرفته است و هزینههای واقعی جداگانه قابل قبول نیست. مستند: صدر ماده ۵۳ و ماده ۱۰۵ ق.م.م. - الف)
- ۹.در حسابرسی میدانی فاصله تاریخ ابلاغ تا اولین روز مراجعه نباید کمتر از چند روز باشد؟
- الف)۶ روز
- ب)۷ روزپاسخ درست
- ج)۱۰ روز
- د)۱۵ روز
پاسخ تشریحی:در حسابرسی میدانی، فاصله میان تاریخ ابلاغ برگ دعوت و نخستین روز مراجعه مأموران مالیاتی نباید کمتر از هفت روز باشد تا مؤدی فرصت کافی برای آمادهسازی دفاتر، اسناد و مدارک درخواستی را داشته باشد. برای نمونه اگر ابلاغ روز اول ماه انجام شود، نخستین روز مراجعه نمیتواند پیش از روز هشتم تعیین گردد. تعیین فاصله کمتر، حق دفاع و آمادگی مؤدی را تضییع میکند. نکته آموزشی: این هفت روز حداقل است و در صورت درخواست مؤدی و موافقت مسئول حسابرسی تا ده روز قابل افزایش است، اما کاهش آن مجاز نیست. مستند: آییننامه اجرایی ماده ۲۱۹ قانون مالیاتهای مستقیم. - الف)
- ۱۰.نحوه تعیین و نرخ مالیات فعالیت انتفاعی حقوقی ایرانی غیر تجاری که به منظور تقسیم سود تأسیس نشده اند، از ماخذ کل درآمد مشمول مالیات .......... وصول میشود
- الف)فعالیت انتفاعی آنها مالیات به نرخ مقرر در ماده ۱۳۱ ق.م.م
- ب)فعالیت انتفاعی آنها مالیات به نرخ مقرر در ماده ۱۰۵ ق.م.مپاسخ درست
- ج)اشخاص حقوقی ایرانی، غیر تجاری مالیات به نرخ مقرر در ماده ۱۳۱ ق.م.م
- د)اشخاص حقوقی به طور اعم مالیات به نرخ ۲۵٪
پاسخ تشریحی:اشخاص حقوقی ایرانیِ غیرتجاری که بهقصد تقسیم سود تأسیس نشدهاند، چنانچه به فعالیت انتفاعی بپردازند، از مأخذ کل درآمد مشمول مالیاتِ همان فعالیت انتفاعی، مالیات به نرخ مقرر در ماده ۱۰۵ یعنی بیستوپنجدرصد پرداخت میکنند. برای نمونه یک انجمن علمی که در کنار فعالیت غیرانتفاعی خود، خدمات آموزشی درآمدزا ارائه میدهد، تنها بر درآمد همان بخش انتفاعی و با نرخ ماده ۱۰۵ مشمول مالیات است. ارجاع به نرخ ماده ۱۳۱ که ویژه اشخاص حقیقی است در اینجا نادرست است. نکته آموزشی: مأخذ مالیات صرفاً درآمد انتفاعی است، نه کل عواید مؤسسه. مستند: تبصره ۱ ماده ۱۰۵ قانون مالیاتهای مستقیم. - الف)
- ۱۱.کدام یک از گزینههای زیر صحیح است؟
- الف)نقل وانتقال سهام و حق تقدم سهام در بورس اوراق بهادار مشمول مالیاتی به نرخ نیم درصد ارزش فروش و خارج از بورس به نرخ ۴٪ مبلغ اسمیپاسخ درست
- ب)نقل و انتقال سهام در بورس اوراق بهادار به ترتیب مشمول مالیاتی به نرخ نیم درصد و فروش در خارج از بورس به نرخ ۴٪ مبلغ اسمی
- ج)نقل و انتقال سهام و حق تقدم سهام در بورس اوراق بهادار مشمول مالیاتی به نرخ نیم درصد ارزش اسمی و در خارج از بورس به نرخ ۴٪ ارزش فروش
- د)هیچ کدام
پاسخ تشریحی:نقلوانتقال سهام و حقتقدم سهام در بورس اوراق بهادار مشمول مالیات مقطوعِ نیمدرصد ارزش فروش است و همین معاملات در خارج از بورس مشمول چهاردرصد ارزش اسمی سهام میشوند. دقت در واژگان تعیینکننده است: در بورس مبنا «ارزش فروش» و در خارج بورس مبنا «مبلغ اسمی» است؛ گزینههایی که این دو مأخذ را جابهجا کردهاند نادرستاند. برای نمونه فروش سهام یک شرکت سهامی خاص خارج از بورس با ارزش اسمی ۱۰۰ میلیون ریال، چهار میلیون ریال مالیات دارد، صرفنظر از قیمت واقعی معامله. نکته آموزشی: خلط «ارزش فروش» و «ارزش اسمی» شایعترین خطای این مبحث است. مستند: ماده ۱۴۳ و تبصره ۱ ماده ۱۴۳ مکرر قانون مالیاتهای مستقیم. - الف)
- ۱۲.کدامیک از گزینههای زیر مربوط به اشخاص حقوقی غیر تجاری که به منظور تقسیم سود تأسیس نشده اند، صحیح میباشد؟
- الف)نسبت به کل درآمد حاصله مشمول پرداخت مالیات میباشند.
- ب)چنانچه فعالیتهای انتفاعی داشته باشند فقط نسبت به درآمد انتفاعی مشمول پرداخت مالیات میباشند.پاسخ درست
- ج)نسبت به کل درآمد حاصله مشمول پرداخت مالیات نیستند.
- د)چنانچه فعالیتهای انتفاعی داشته باشند نسبت به کل درآمد انتفاعی و درآمد غیر تجاری مشمول پرداخت مالیات میباشند.
پاسخ تشریحی:اشخاص حقوقی غیرتجاری که بهمنظور تقسیم سود تأسیس نشدهاند، چنانچه فعالیت انتفاعی داشته باشند، تنها نسبت به درآمد حاصل از همان فعالیت انتفاعی مشمول پرداخت مالیاتاند و درآمدهای غیرتجاری و غیرانتفاعیِ آنها از شمول مالیات خارج است. برای نمونه یک بنیاد خیریه که کمکهای مردمی دریافت میکند و در کنار آن یک فروشگاه درآمدزا دارد، تنها بر سود فروشگاه مالیات میپردازد و کمکهای دریافتی مشمول نیست. بنابراین گزینههای ناظر بر شمول کل درآمد یا معافیت مطلق نادرستاند. نکته آموزشی: مرزکشی دقیق میان درآمد انتفاعی و غیرانتفاعی، کلید تعیین مأخذ مالیاتی این مؤسسات است. مستند: تبصره ۱ ماده ۱۰۵ قانون مالیاتهای مستقیم. - الف)
مقالات مرتبط
آموزه های مالیاتی
۱۷ آذر ۱۴۰۳
استعلام بدهی مالیاتی + مشاهده سوابق مالیاتی
12
دقیقه مطالعه

آموزه های مالیاتی
۲۴ شهریور ۱۴۰۵
ماده ۱۴۳ قانون مالیاتهای مستقیم؛ مالیات بورس و نقلوانتقال سهام
5
دقیقه مطالعه

آموزه های مالیاتی
۲۳ شهریور ۱۴۰۵
ماده ۹۷ قانون مالیاتهای مستقیم؛ از علیالرأس تا خوداظهاری
5
دقیقه مطالعه

آموزه های مالیاتی
۲۳ شهریور ۱۴۰۵
ماده ۹۵ قانون مالیاتهای مستقیم؛ تکالیف دفتری و گروهبندی صاحبان مشاغل
6
دقیقه مطالعه

آموزه های مالیاتی
۲۳ شهریور ۱۴۰۵
تمدید مهلت اظهارنامه مالیاتی ۱۴۰۵: هر آنچه باید بدانید
5
دقیقه مطالعه

آموزههای حسابداری
۲۰ شهریور ۱۴۰۵
راهنمای کامل آزمون کارشناس رسمی دادگستری ۱۴۰۵ (رشته حسابداری و حسابرسی)
4
دقیقه مطالعه
بخشنامههای مرتبط
بخشنامه مرتبط
—
ارسال دادنامه ابطال مقرره هیئت عمومی دیوان عدالت اداری با موضوع مسئولیت های مالیاتی مدیران اشخاص حقوقی (۷۲۰۳۱۴۴۱۳۶۲)
1
دقیقه مطالعه

بخشنامه مرتبط
—
رای شماره ۱۴۰۲۳۱۳۹۰۰۰۰۳۰۸۵۶۵ مورخ ۱۴۰۲/۰۲/۱۲ هیأت عمومی دیوان عدالت اداری(موضوع شکایت و خواسته: ابطال قسمت انتهایی بند ۶ از بخشنامه شماره ۵۱۷/۹۶/۲۰۰-۱۳۹۶/۰۷/۲۲ سازمان امور مالیاتی کشور)
1
دقیقه مطالعه

بخشنامه مرتبط
—
رای شماره ۷۲ تا ۷۴ مورخ ۱۴۰۰/۰۲/۱۹ هیأت تخصصی مالیاتی، بانکی دیوان عدالت اداری
1
دقیقه مطالعه

بخشنامه مرتبط
—
رای شماره ۸۶۴ و ۸۶۵ مورخ ۱۴۰۰/۰۷/۱۱ هیأت تخصصی مالیاتی، بانکی دیوان عدالت اداری (عدم ابطال عبارت « و سایر مدیران قبل از انحلال شخص حقوقی» از بند (۱) و عبارت «خریداران با عنایت به مفاد قرارداد» از بند (۲) و بند (۳) بخشنامه شماره ۸۴/۹۹/۲۱۰ مورخ ۰۵/۱۱/۱۳۹۹ سازمان امور مالیاتی کشور و اعمال ماده (۱۳) قانون تشکیلات و آیین دادرسی دیوان عدالت اداری نسبت به بند (۳) اخیرالذکر)
1
دقیقه مطالعه
بخشنامه مرتبط
—
ابطال اطلاق دستورالعمل شماره /۲۳۰/۲۱۸۰۹د مورخ ۱۳۹۹/۵/۲۲ معاون درآمدهای مالیاتی وزارت امور اقتصادی و دارایی
1
دقیقه مطالعه
بخشنامه مرتبط
—
ابطال ماده 8 آیین نامه اجرایی بند (ز ) ماده (11 ) اصلاحی قانون مالیاتهای مستقیم موضوع تصویب نامه شماره 272430/ت31042ه - 8/9/1383 هیات وزیران
1
دقیقه مطالعه
بخشنامه مرتبط
—
صرفا اداره وصول اجراء بایستی مدیران وقت را ممنوع الخروج نماید نه مدیران جدید را
1
دقیقه مطالعه