راوی حساب
راوینکس
مقالات

فرار مالیاتی و نحوه گزارش فرار مالیاتی

چرا مالیات پرداخت نمی کنیم ؟ فرار مالیاتی و نجوه گزارش فرار مالیاتی . چرا تصور می کنیم که پرداخت مالیات، پرداخت پول زور است؟ چه عواملی باعث می شود که انگیزه ای برای پرداخت مالیات نباشد و افراد ترجیح دهند فرار مالیاتی داشته باشند؟ در ادامه مواردی را بررسی کرده ایم که باعث می شوند مودیان فرار مالیاتی داشته باشند و ترجیح دهند راهی را که انتخاب کرده اند ادامه دهند. در ویدیو بالا نحوه گزارش فرار مالیاتی را به چند روش مختلف آموزش میبینید. 1- عدم گسترش فرهنگ مالیاتی در هر سرزمین و جامعه ای مردم و دولت دو طرف نظام مالیاتی اند. برای اینکه نظام مالیاتی با حداکثر کارآمدی و اثربخشی همراه شود، باید هر دو طرف از یکدیگر شناخت جامعی داشته باشند. برآیند شناخت ها و اعتمادسازی به افزایش دانایی شهروندان حقیقی و حقوقی در زمینه ی ارزیابی به اهمیت مالیات و ضرورت پرداخت آن منجر می شود که اصطلاحا به آن فرهنگ مالیاتی می گویند. وقتی در جامعه ای فرهنگ مالیاتی جا افتاده نباشد نمی توان این انتظار را از مردم داشت که هر کس به وظیفه قانونی خود عمل کند و به موقع مالیات را پرداخت نماید. از این رو مناسب است از روش های ساده تری مانند فیلم آموزش مالیات به یادگیری این موضوع مهم پرداخته شود. علت فرار مالیاتی و چگونگی گزارش فرار مالیاتی 2- عدم مبادله کامل اطلاعات و نبودن سیستم نظارت و پیگیری در اخذ مالیات از سال 94 به بعد این سیستم هر روزه کامل تر می شود و به سیستم های دیگری برای دستیابی به اطلاعات مودیان پیدا می کند. در گذشته یکی از ضعف های سیستم مالیاتی ایران، نبودِ دسترسی کافی به سامانه ثبت اسناد و املاک و اطلاعات بانکی بود؛ اما اکنون طبق ماده ۱۶۹ مکرر قانون مالیات های مستقیم و قانون پایانه‌های فروشگاهی و سامانه مؤدیان، بانک‌ها و سازمان ثبت اسناد و املاک موظف شده‌اند اطلاعات تراکنش‌های بانکی، معاملات و املاک را در اختیار سازمان امور مالیاتی قرار دهند تا این سازمان — همانند سازمان های مالیاتی کشورهای پیشرفته — بتواند مالیات مودیان را دریافت کند و از فرار مالیاتی جلوگیری کند. البته اخیرا سازمان مالیاتی در اجرای ماده 169 مکرر قانون مالیات به اکثر دستگاههای مختلف متصل شده و دسترسی کامل دارد و میتواند اطلاعات مودیان را استخراج کند. 3- تشخیص علی الراس و وجود ضعف در اجرای آن روش تشخیص «علی‌الرأس» با اصلاحیه سال ۱۳۹۴ از قانون مالیات های مستقیم حذف شد و ماده ۹۷ فعلی رسیدگی را بر پایه اظهارنامه مؤدی، پذیرش یا انتخاب نمونه‌ای پرونده‌ها و تهیه «اظهارنامه برآوردی» برای مؤدیِ فاقد اظهارنامه قرار داده است؛ اما متاسفانه به دلیل عدم آگاهی برخی ممیزین مالیاتی، گاهی مالیات سنگینی برای مودیان در نظر گرفته می شود. به همین خاطر خیلی از مواقع مودی ترجیح می دهد که فرار مالیاتی داشته باشد تا اینکه بخواهد خود ابرازی دقیق و شفافی از خود نشان دهد. با توجه به آیین نامه جدید ماده 219 روند رسیدگی مقداری متفاوت شده و البته با راه اندازی سامانه مودیان فرایند مالیات ستانی به سمت و سویی دیگر می رود. 4- ضعیف بودن ضمانت اجرائی قوانین مالیاتی ضعیف بودن ضمانت اجرایی قوانین مالیاتی یکی از مشکلات جدی در نظام مالیاتی بسیاری از کشورها، از جمله ایران، است. این مشکل می‌تواند به دلایل مختلفی بروز کند که در ادامه به برخی از این دلایل اشاره می‌کنیم: نبود ساختار قانونی قوی: یکی از مهم‌ترین عوامل، ضعف در ساختار قانونی و عدم پیش‌بینی دقیق مجازات‌ها و ضمانت‌های اجرایی برای متخلفان مالیاتی است. قوانین باید شفاف، جامع و به‌روز باشند تا بتوانند به‌طور مؤثر اجرا شوند. کمبود منابع انسانی و فنی: برای اجرای صحیح قوانین مالیاتی نیاز به نیروی انسانی متخصص و تجهیزات فنی پیشرفته است. کمبود این منابع باعث می‌شود تا نظارت و پیگیری تخلفات به‌درستی انجام نشود. فساد اداری: فساد در دستگاه‌های اجرایی مالیاتی می‌تواند به‌طور مستقیم بر اجرای قوانین تأثیر بگذارد. این امر باعث می‌شود تا تخلفات مالیاتی بدون برخورد قانونی باقی بمانند. نبود همکاری بین نهادها: همکاری ضعیف بین نهادهای مختلف دولتی و خصوصی، از جمله بانک‌ها، سازمان‌های اقتصادی و قضایی، مانع از جمع‌آوری اطلاعات دقیق و پیگیری مؤثر تخلفات مالیاتی می‌شود. آگاهی کم مالیاتی: بسیاری از مردم و حتی برخی از کسب‌وکارها از قوانین مالیاتی آگاهی کافی ندارند. این کمبود آگاهی می‌تواند باعث افزایش تخلفات و کاهش همکاری مردم با سازمان‌های مالیاتی شود. تغییرات مکرر قوانین: تغییرات مکرر در قوانین مالیاتی بدون اطلاع‌رسانی مناسب و آموزش کافی می‌تواند باعث سردرگمی و کاهش اعتماد عمومی به سیستم مالیاتی شود. 5- تاخیر در وصول به موقع مالیات تاخیر در وصول به موقع مالیات یکی از مشکلات مهم نظام مالیاتی است که می‌تواند تأثیرات منفی متعددی بر اقتصاد و مدیریت دولتی داشته باشد. در ادامه، به بررسی علل، اثرات و راهکارهای پیشنهادی برای کاهش این تاخیرها پرداخته شده است. بوروکراسی اداری: فرآیندهای پیچیده و زمان‌بر اداری می‌توانند باعث تأخیر در وصول مالیات شوند. این پیچیدگی به صراحت در سیستم دادرسی مالیاتی قابل مشاهده می باشد. عدم آگاهی مودیان: بسیاری از مودیان مالیاتی از فرآیندها و زمان‌بندی‌های پرداخت مالیات آگاهی کافی ندارند و هیچ اقدامی در راستای پرداخت بدهی مالیاتی خود نمی کنند. مشکلات مالی مودیان: برخی مودیان به دلیل مشکلات مالی یا نقدینگی نمی‌توانند مالیات خود را به موقع پرداخت کنند و پرداخت آن را با تاخیر انجام می دهند. 6- وجود معافیت های مالیاتی وسیع و متنوع معافیت‌های مالیاتی گسترده و متنوع می‌توانند به عنوان یک ابزار سیاستی مفید در تشویق سرمایه‌گذاری، حمایت از صنایع نوپا و کمک به طبقات کم‌درآمد باشند. با این حال، اگر به طور گسترده و بدون نظارت دقیق اعمال شوند، می‌توانند مشکلاتی جدی برای اقتصاد ایجاد کنند. علت فرار مالیاتی و چگونگی گزارش فرار مالیاتی در قانون مالیات های مستقیم معافیت های زیادی وجود دارد که مودی می تواند از آنها بهره ببرد. در صورتی این معافیت ها باید کم شوند که زیر ساخت اخذ مالیات در کشور ساماندهی شود تا حق و حقوق مودیان هم تضییع نگردد. 7- پیچیدگی و ابهام در قوانین مالیاتی و مقررات مالیات قانون مالیات های مستقیم به دلیل پیچیدگی هایی که دارد در برخی مواقع هر کس برداشت شخصی خود را می خواهد به کرسی بنشاند. در بسیاری از مواقع مشاهده می کنم که یک ممیز با ممیزی دیگر برداشتی متفاوت از قانون دارند و جالب است که برداشتی که مودی می کند و برداشتی که ممیز دارد هر کدام به سود خود می باشد. همین پیچیدگی ها و برداشت های شخصی گاهی اوقات کارساز می شود و می تواند دردسرهایی برای مودی خلق کند و گاها کار به هیات های حل اختلاف کشیده شود. یکی از راه حل هایی کهدر این خصوص پیشنهاد می شود آموزش قوانین مالیاتی است . 8- ضعف سیاست های مالیاتی سیستم مالیاتی ایران تازه تاسیس است و ضعف های زیادی دارد. از طرفی مرور زمان را می خواهد و از طرفی افرادی متخصص و خبره که بتوانند زیر ساخت های مالیاتی را در کشور به شکلی عادلانه برپا کنند. همین سیاست های ضعیف فعلی و مشکلاتی که در سیستم مالیاتی وجود دارد باعث می شود افراد سودجو به سادگی و راحتی هر چه تمام تر بتوانند فرار مالیاتی کنند و از پرداخت مالیات به دولت سر باز بزنند. 9- عدم توجه به جذب منابع انسانی متناسب با عملکرد مودیان سازمان امور مالیاتی بخوبی متوجه شده است که افرادی را که استخدام می کند باید دارای تخصص باشند چرا که افرادی که صرفا لیسانس یا هر مدرک دانشگاهی دیگر گرفته اند نمی توانند فرارمالیاتی را شناسایی کنند. در طی یک سال اخیر کاملا مشهود است که سازمان افرادی را از حسابداران و حسابرسان استخدام می کند تا بتوانند فرارهای مالیاتی را تشخیص دهند. متخصص بودن در هر کاری بسیار حائز اهمیت است زیرا وقتی ممیزین مالیاتی که مهمترین افراد در هر حوزه مالیاتی می باشند نتوانند فرارهای مالیاتی را شناسایی کرده دیگر فایده ای ندارند. علت فرار مالیاتی و چگونگی گزارش فرار مالیاتی 10- عدم وجود پاداش و تنبیه متناسب با عملکرد مودیان در قانون مالیات های مستقیم مواردی را به عنوان پاداش یا تنبیه در نظر گرفته است اما شاید نیاز باشد در برخی موارد اصلاحاتی انجام شود. در سیستم مالیاتی برای مودیان نیاز است که پاداش ها و تنبیهاتی در خور آنان در نظر گرفته شود. 11- عدم اطلاع مودیان مالیاتی از حقوق خود طی سالها فعالیت در حوزه مالیات متوجه شده ام که مودیان به طور گسترده از حقوق خود بی خبرند و نسبت به کارهایی که می کنند هیچ اطلاعاتی ندارد و فقط به قول خودشان می خواهند دندان درد را بکشند و مالیاتی که برای آنها صادر شده پرداخت کنند. در خیلی از مواقع قانون گذار معافیت ها و بخشودگی هایی را در نظر گرفته است که مودیان از آن اطلاع ندارند، و یا حتی جرائم سنگینی را در نظر گرفته است که مشاهده می شود با کمال بی اعتنایی با آن برخورد می کنند. مواردی را دیده ام با اینکه به فرد یاداور شده ام که اگر مالیات خود ابرازی نکند چه عواقب سنگینی دارد اما باز هم به مسیر خود ادامه داده که کاری بسیار خطرناک است. گزارش فرار مالیاتی برای گزارش فرار مالیاتی شما می توانید با شماره تلفن گویای 1526 تماس بگیرید و مشخصات فرد متخلف را اعلام کنید. بعد از قطع تماس گزارش شما در نوبت رسیدگی قرار می گیرد و در اولین فرصت و بدون اطلاع قبلی بازرسان سازمان امور مالیاتی به محلی که گزارش داده اید مراجعه می کنند تا در صورت وجود تخلف پیگیری های لازم را بر اساس ماده 181 قانون مالیات های مستقیم انجام دهند. برای آشنایی با اینکه فرار مالیاتی چه زمانی «جرم» محسوب می‌شود و چه مجازاتی (طبق مواد ۲۷۴ و ۲۷۵ قانون مالیات‌های مستقیم) دارد، مقاله جرم فرار مالیاتی و مجازات آن را بخوانید. البته باید توجه داشت که در صورتی که به قانون مالیات های مستقیم تسلط کافی ندارد می توانید کتاب مالیات های مستقیم را تهیه کرده یا و برای آگاهی بیشتر و آموزش مالیات به صفحه مربوطه در سایت راوی حساب مراجعه کنید.

دسته‌بندی:آموزه های مالیاتی
انتشار:۱۳۹۹/۰۲/۲۴
بروزرسانی:۱۴۰۵/۰۶/۲۲

تحلیل این مقاله با راوینکس

ماشین‌حساب آنلاین

مرتبط با موضوع این مقاله؛ محاسبه کنید.

چرا مالیات پرداخت نمی کنیم ؟ فرار مالیاتی و نجوه گزارش فرار مالیاتی . چرا تصور می کنیم که پرداخت مالیات، پرداخت پول زور است؟ چه عواملی باعث می شود که انگیزه ای برای پرداخت مالیات نباشد و افراد ترجیح دهند فرار مالیاتی داشته باشند؟ در ادامه مواردی را بررسی کرده ایم که باعث می شوند مودیان فرار مالیاتی داشته باشند و ترجیح دهند راهی را که انتخاب کرده اند ادامه دهند. در ویدیو بالا نحوه گزارش فرار مالیاتی را به چند روش مختلف آموزش میبینید.

1- عدم گسترش فرهنگ مالیاتی

در هر سرزمین و جامعه ای مردم و دولت دو طرف نظام مالیاتی اند. برای اینکه نظام مالیاتی با حداکثر کارآمدی و اثربخشی همراه شود، باید هر دو طرف از یکدیگر شناخت جامعی داشته باشند. برآیند شناخت ها و اعتمادسازی به افزایش دانایی شهروندان حقیقی و حقوقی در زمینه ی ارزیابی به اهمیت مالیات و ضرورت پرداخت آن منجر می شود که اصطلاحا به آن فرهنگ مالیاتی می گویند. وقتی در جامعه ای فرهنگ مالیاتی جا افتاده نباشد نمی توان این انتظار را از مردم داشت که هر کس به وظیفه قانونی خود عمل کند و به موقع مالیات را پرداخت نماید. از این رو مناسب است از روش های ساده تری مانند فیلم آموزش مالیات به یادگیری این موضوع مهم پرداخته شود.
علت فرار مالیاتی و چگونگی گزارش فرار مالیاتی

علت فرار مالیاتی و چگونگی گزارش فرار مالیاتی

2- عدم مبادله کامل اطلاعات و نبودن سیستم نظارت و پیگیری در اخذ مالیات

از سال 94 به بعد این سیستم هر روزه کامل تر می شود و به سیستم های دیگری برای دستیابی به اطلاعات مودیان پیدا می کند. در گذشته یکی از ضعف های سیستم مالیاتی ایران، نبودِ دسترسی کافی به سامانه ثبت اسناد و املاک و اطلاعات بانکی بود؛ اما اکنون طبق ماده ۱۶۹ مکرر قانون مالیات های مستقیم و قانون پایانه‌های فروشگاهی و سامانه مؤدیان، بانک‌ها و سازمان ثبت اسناد و املاک موظف شده‌اند اطلاعات تراکنش‌های بانکی، معاملات و املاک را در اختیار سازمان امور مالیاتی قرار دهند تا این سازمان — همانند سازمان های مالیاتی کشورهای پیشرفته — بتواند مالیات مودیان را دریافت کند و از فرار مالیاتی جلوگیری کند. البته اخیرا سازمان مالیاتی در اجرای ماده 169 مکرر قانون مالیات به اکثر دستگاههای مختلف متصل شده و دسترسی کامل دارد و میتواند اطلاعات مودیان را استخراج کند.

3- تشخیص علی الراس و وجود ضعف در اجرای آن

روش تشخیص «علی‌الرأس» با اصلاحیه سال ۱۳۹۴ از قانون مالیات های مستقیم حذف شد و ماده ۹۷ فعلی رسیدگی را بر پایه اظهارنامه مؤدی، پذیرش یا انتخاب نمونه‌ای پرونده‌ها و تهیه «اظهارنامه برآوردی» برای مؤدیِ فاقد اظهارنامه قرار داده است؛ اما متاسفانه به دلیل عدم آگاهی برخی ممیزین مالیاتی، گاهی مالیات سنگینی برای مودیان در نظر گرفته می شود. به همین خاطر خیلی از مواقع مودی ترجیح می دهد که فرار مالیاتی داشته باشد تا اینکه بخواهد خود ابرازی دقیق و شفافی از خود نشان دهد. با توجه به آیین نامه جدید ماده 219 روند رسیدگی مقداری متفاوت شده و البته با راه اندازی سامانه مودیان فرایند مالیات ستانی به سمت و سویی دیگر می رود.

4- ضعیف بودن ضمانت اجرائی قوانین مالیاتی

ضعیف بودن ضمانت اجرایی قوانین مالیاتی یکی از مشکلات جدی در نظام مالیاتی بسیاری از کشورها، از جمله ایران، است. این مشکل می‌تواند به دلایل مختلفی بروز کند که در ادامه به برخی از این دلایل اشاره می‌کنیم:

  • نبود ساختار قانونی قوی: یکی از مهم‌ترین عوامل، ضعف در ساختار قانونی و عدم پیش‌بینی دقیق مجازات‌ها و ضمانت‌های اجرایی برای متخلفان مالیاتی است. قوانین باید شفاف، جامع و به‌روز باشند تا بتوانند به‌طور مؤثر اجرا شوند.
  • کمبود منابع انسانی و فنی: برای اجرای صحیح قوانین مالیاتی نیاز به نیروی انسانی متخصص و تجهیزات فنی پیشرفته است. کمبود این منابع باعث می‌شود تا نظارت و پیگیری تخلفات به‌درستی انجام نشود.
  • فساد اداری: فساد در دستگاه‌های اجرایی مالیاتی می‌تواند به‌طور مستقیم بر اجرای قوانین تأثیر بگذارد. این امر باعث می‌شود تا تخلفات مالیاتی بدون برخورد قانونی باقی بمانند.
  • نبود همکاری بین نهادها: همکاری ضعیف بین نهادهای مختلف دولتی و خصوصی، از جمله بانک‌ها، سازمان‌های اقتصادی و قضایی، مانع از جمع‌آوری اطلاعات دقیق و پیگیری مؤثر تخلفات مالیاتی می‌شود.
  • آگاهی کم مالیاتی: بسیاری از مردم و حتی برخی از کسب‌وکارها از قوانین مالیاتی آگاهی کافی ندارند. این کمبود آگاهی می‌تواند باعث افزایش تخلفات و کاهش همکاری مردم با سازمان‌های مالیاتی شود.
  • تغییرات مکرر قوانین: تغییرات مکرر در قوانین مالیاتی بدون اطلاع‌رسانی مناسب و آموزش کافی می‌تواند باعث سردرگمی و کاهش اعتماد عمومی به سیستم مالیاتی شود.

5- تاخیر در وصول به موقع مالیات

تاخیر در وصول به موقع مالیات یکی از مشکلات مهم نظام مالیاتی است که می‌تواند تأثیرات منفی متعددی بر اقتصاد و مدیریت دولتی داشته باشد. در ادامه، به بررسی علل، اثرات و راهکارهای پیشنهادی برای کاهش این تاخیرها پرداخته شده است.

  • بوروکراسی اداری: فرآیندهای پیچیده و زمان‌بر اداری می‌توانند باعث تأخیر در وصول مالیات شوند. این پیچیدگی به صراحت در سیستم دادرسی مالیاتی قابل مشاهده می باشد.
  • عدم آگاهی مودیان: بسیاری از مودیان مالیاتی از فرآیندها و زمان‌بندی‌های پرداخت مالیات آگاهی کافی ندارند و هیچ اقدامی در راستای پرداخت بدهی مالیاتی خود نمی کنند.
  • مشکلات مالی مودیان: برخی مودیان به دلیل مشکلات مالی یا نقدینگی نمی‌توانند مالیات خود را به موقع پرداخت کنند و پرداخت آن را با تاخیر انجام می دهند.

6- وجود معافیت های مالیاتی وسیع و متنوع

معافیت‌های مالیاتی گسترده و متنوع می‌توانند به عنوان یک ابزار سیاستی مفید در تشویق سرمایه‌گذاری، حمایت از صنایع نوپا و کمک به طبقات کم‌درآمد باشند. با این حال، اگر به طور گسترده و بدون نظارت دقیق اعمال شوند، می‌توانند مشکلاتی جدی برای اقتصاد ایجاد کنند.
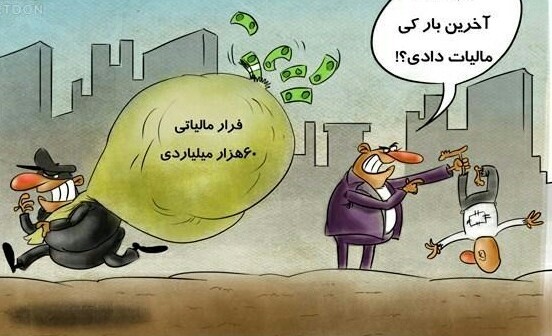
علت فرار مالیاتی و چگونگی گزارش فرار مالیاتی

علت فرار مالیاتی و چگونگی گزارش فرار مالیاتی

در قانون مالیات های مستقیم معافیت های زیادی وجود دارد که مودی می تواند از آنها بهره ببرد. در صورتی این معافیت ها باید کم شوند که زیر ساخت اخذ مالیات در کشور ساماندهی شود تا حق و حقوق مودیان هم تضییع نگردد.

7- پیچیدگی و ابهام در قوانین مالیاتی و مقررات مالیات

قانون مالیات های مستقیم به دلیل پیچیدگی هایی که دارد در برخی مواقع هر کس برداشت شخصی خود را می خواهد به کرسی بنشاند. در بسیاری از مواقع مشاهده می کنم که یک ممیز با ممیزی دیگر برداشتی متفاوت از قانون دارند و جالب است که برداشتی که مودی می کند و برداشتی که ممیز دارد هر کدام به سود خود می باشد. همین پیچیدگی ها و برداشت های شخصی گاهی اوقات کارساز می شود و می تواند دردسرهایی برای مودی خلق کند و گاها کار به هیات های حل اختلاف کشیده شود. یکی از راه حل هایی کهدر این خصوص پیشنهاد می شود آموزش قوانین مالیاتی است .

8- ضعف سیاست های مالیاتی

سیستم مالیاتی ایران تازه تاسیس است و ضعف های زیادی دارد. از طرفی مرور زمان را می خواهد و از طرفی افرادی متخصص و خبره که بتوانند زیر ساخت های مالیاتی را در کشور به شکلی عادلانه برپا کنند. همین سیاست های ضعیف فعلی و مشکلاتی که در سیستم مالیاتی وجود دارد باعث می شود افراد سودجو به سادگی و راحتی هر چه تمام تر بتوانند فرار مالیاتی کنند و از پرداخت مالیات به دولت سر باز بزنند.

9- عدم توجه به جذب منابع انسانی متناسب با عملکرد مودیان

سازمان امور مالیاتی بخوبی متوجه شده است که افرادی را که استخدام می کند باید دارای تخصص باشند چرا که افرادی که صرفا لیسانس یا هر مدرک دانشگاهی دیگر گرفته اند نمی توانند فرارمالیاتی را شناسایی کنند. در طی یک سال اخیر کاملا مشهود است که سازمان افرادی را از حسابداران و حسابرسان استخدام می کند تا بتوانند فرارهای مالیاتی را تشخیص دهند. متخصص بودن در هر کاری بسیار حائز اهمیت است زیرا وقتی ممیزین مالیاتی که مهمترین افراد در هر حوزه مالیاتی می باشند نتوانند فرارهای مالیاتی را شناسایی کرده دیگر فایده ای ندارند.
علت فرار مالیاتی و چگونگی گزارش فرار مالیاتی

علت فرار مالیاتی و چگونگی گزارش فرار مالیاتی

10- عدم وجود پاداش و تنبیه متناسب با عملکرد مودیان

در قانون مالیات های مستقیم مواردی را به عنوان پاداش یا تنبیه در نظر گرفته است اما شاید نیاز باشد در برخی موارد اصلاحاتی انجام شود. در سیستم مالیاتی برای مودیان نیاز است که پاداش ها و تنبیهاتی در خور آنان در نظر گرفته شود.

11- عدم اطلاع مودیان مالیاتی از حقوق خود

طی سالها فعالیت در حوزه مالیات متوجه شده ام که مودیان به طور گسترده از حقوق خود بی خبرند و نسبت به کارهایی که می کنند هیچ اطلاعاتی ندارد و فقط به قول خودشان می خواهند دندان درد را بکشند و مالیاتی که برای آنها صادر شده پرداخت کنند. در خیلی از مواقع قانون گذار معافیت ها و بخشودگی هایی را در نظر گرفته است که مودیان از آن اطلاع ندارند، و یا حتی جرائم سنگینی را در نظر گرفته است که مشاهده می شود با کمال بی اعتنایی با آن برخورد می کنند. مواردی را دیده ام با اینکه به فرد یاداور شده ام که اگر مالیات خود ابرازی نکند چه عواقب سنگینی دارد اما باز هم به مسیر خود ادامه داده که کاری بسیار خطرناک است.

گزارش فرار مالیاتی

برای گزارش فرار مالیاتی شما می توانید با شماره تلفن گویای 1526 تماس بگیرید و مشخصات فرد متخلف را اعلام کنید. بعد از قطع تماس گزارش شما در نوبت رسیدگی قرار می گیرد و در اولین فرصت و بدون اطلاع قبلی بازرسان سازمان امور مالیاتی به محلی که گزارش داده اید مراجعه می کنند تا در صورت وجود تخلف پیگیری های لازم را بر اساس ماده 181 قانون مالیات های مستقیم انجام دهند. برای آشنایی با اینکه فرار مالیاتی چه زمانی «جرم» محسوب می‌شود و چه مجازاتی (طبق مواد ۲۷۴ و ۲۷۵ قانون مالیات‌های مستقیم) دارد، مقاله جرم فرار مالیاتی و مجازات آن را بخوانید.

البته باید توجه داشت که در صورتی که به قانون مالیات های مستقیم تسلط کافی ندارد می توانید کتاب مالیات های مستقیم را تهیه کرده یا و برای آگاهی بیشتر و آموزش مالیات به صفحه مربوطه در سایت راوی حساب مراجعه کنید.
مقالات مرتبط

دوره‌های مرتبط

بخشنامه‌های مرتبط

شرح وظایف واحد اجرایی بازرسی و مبارزه با فرار مالیاتی
بخشنامه‌های مالیاتی

بخشنامه مرتبط

—

شرح وظایف واحد اجرایی بازرسی و مبارزه با فرار مالیاتی

1

دقیقه مطالعه

آیین نامه اجرائی بند ۱۱ تبصره ۸ ماده ۱۶۹ مکرر قانون مالیات‌ های مستقیم
بخشنامه‌های مالیاتی

بخشنامه مرتبط

—

آیین نامه اجرائی بند ۱۱ تبصره ۸ ماده ۱۶۹ مکرر قانون مالیات‌ های مستقیم

1

دقیقه مطالعه

مصوبه تنقیحی مقررات مالیاتی وزارت امور اقتصادی و دارایی از سال ۱۳۵۴ تا ۱۴۰۲
بخشنامه‌های مالیاتی

بخشنامه مرتبط

—

مصوبه تنقیحی مقررات مالیاتی وزارت امور اقتصادی و دارایی از سال ۱۳۵۴ تا ۱۴۰۲

1

دقیقه مطالعه

آیین نامه اجرائی بند ۳ تبصره ۸ ماده ۱۶۹ مکرر قانون مالیات های مستقیم
بخشنامه‌های مالیاتی

بخشنامه مرتبط

—

آیین نامه اجرائی بند ۳ تبصره ۸ ماده ۱۶۹ مکرر قانون مالیات های مستقیم

1

دقیقه مطالعه

ابطال عبارت (مواردی که ترجیح می دهند مورد حسابرسی قرار گیرد) از قسمت اخیر بند 1 و ابطال بند 2 و3 و تمامی موارد مندرج در جدول بند 3 اطلاعیه شماره 258/402/د مورخ 4/5/1402 مدیرکل مالیات بر ارزش افزوده شهر و استان تهران)
بخشنامه‌های مالیاتی

بخشنامه مرتبط

—

ابطال عبارت (مواردی که ترجیح می دهند مورد حسابرسی قرار گیرد) از قسمت اخیر بند 1 و ابطال بند 2 و3 و تمامی موارد مندرج در جدول بند 3 اطلاعیه شماره 258/402/د مورخ 4/5/1402 مدیرکل مالیات بر ارزش افزوده شهر و استان تهران)

1

دقیقه مطالعه

اطلاع رسانی در خصوص مفاد دستور العمل موضوع ماده ۱۶۹ مکرر قانون مالیاتهای مستقیم
بخشنامه‌های مالیاتی

بخشنامه مرتبط

—

اطلاع رسانی در خصوص مفاد دستور العمل موضوع ماده ۱۶۹ مکرر قانون مالیاتهای مستقیم

1

دقیقه مطالعه

شیوه نامه نحوه اجرای مواد ۲۷۴ الی ۲۷۷ قانون مالیاتهای مستقیم
بخشنامه‌های مالیاتی

بخشنامه مرتبط

—

شیوه نامه نحوه اجرای مواد ۲۷۴ الی ۲۷۷ قانون مالیاتهای مستقیم

1

دقیقه مطالعه

حسابرسی پرونده های مالیاتی مودیان فاقد اظهارنامه مالیاتی
بخشنامه‌های مالیاتی

بخشنامه مرتبط

—

حسابرسی پرونده های مالیاتی مودیان فاقد اظهارنامه مالیاتی

1

دقیقه مطالعه

نظرات

17
م
مصطفی میرزایی۲۹ دی ۱۴۰۲

رفتم مغازه اجاره کنم از آقایی که خودش چندسال هست تو دادگستری مشغول به کارهست مثلا مرد قانونه خودش.میگه مالیات مغازه من هم رو تو باید بدی بعدشم میگه من قولنامه رسمی جدید کد رهگیری داشته باشه نمینویسم جالب تر از این ها میگه یه قولنامه دستی مینویسم بازم جالب تر میگه همون قولنامه دستی هم رو به تو نمیدم فقط یه رسید بهت میدم که تو اند تومن به من پول دستی دادی همین.میگم چرا میگه برای فرار از مالیات نمیخوام هیچ مدرکی از مغازه ام بره اداره دارایی و برای جوازکسب که جایی ثبت بشه اینم یجور فرار مالیاتی. کیه که پیگیری کنه وقتی طرف ی کاره ای هم باشه دیگه هیچی.

ر
راوی حساب۲۳ دی ۱۴۰۲

گزارش هایی که در سایت سازمان ثبت می شود دارای اولویت بندی می باشد و براساس میزان حساسیت و مهم بودن اقدامات لازم صورت میگیرد

ب
بهروز۲۳ دی ۱۴۰۲

من گذارش یک فرارمالیاتی دادم نمیدانم چراهیچ خبری نشد

ر
راوی حساب۲۰ تیر ۱۴۰۲

سلام تا جایی که اطلاع داریم با موبایل براحتی میشه تماس گرفت اما با تلفن ثابت اطلاعی نداریم

م
مهدی ق۲۰ تیر ۱۴۰۲

سلام و عرض ادب بنده با شماره ۱۵۲۶ هم بدون پیش شماره و هم با پیش شماره استان خودمان تماس گرفتم اما هربار گفت که "این شماره در شبکه موجود نمی باشد."

ا
ایران۲۰ تیر ۱۴۰۲

سلام،رفتم برای ثبت نام کلاس اول ابتدایی،حدود سه هزار دلار گفتند باید بپردازید.دلار هم میگیرند که جایی ثبت و ضبط نشه و ردی بجا نمونه، مالیاتم که هیچی چون مدرسه اند

ح
حسن دانا۱۰ تیر ۱۴۰۲

شرکت آرکا باتری به مدیریت برادران شاکل از سال 97 چندین پرونده بزرگ مالیاتی به مبلغ بیش از 20 میلیارد دارد ولی علی رغم اثبات همه جرم ها هنوز اداره مالیات نتوانسته حتی یک ریال از این شرک دریافت کند و همچنان شرک در حال ادامه فراهای مالیاتی است. لازم به توضیح است که شرکت فوق بدون هیچ تولیدی تنها به دلالی و ایجاد بازار سیاه پرداخته ولی ادعا می کند که تولیدی است ولی حتی یک دستگاه یا کارگر هم ندارد. امیدواریم همه اینا خیلی زود به جزای اعمالشون برسن و پول مردم به حساب بیت المال برگرده

ر
راوی حساب۱۹ خرداد ۱۴۰۲

گزارشاتی که ارسال میشه از فیلترهای متعددی رد میشه و در نهایت رسیدگی و پیگیری میشه

م
معصومه قاسمی۱۸ خرداد ۱۴۰۲

من خودم چندین بار گزارش دادم ولی متاسفانه همش الکی بود انگار خودشونم باهاشون پایه بودن

ر
راوی حساب۴ خرداد ۱۴۰۲

این مورد از سوی واحد فناوری اطلاعات سازمان امور مالیاتی باید بررسی و پیگیری شود اما در صورتیکه فقط یک درخواست گزارش فرار ثبت کرده باشید بعید است کارتابل شما مسدود شود

ل
لیلا۴ خرداد ۱۴۰۲

علت اینکه کارتابل من مسدود شد چیه؟؟؟؟؟؟

ر
راوی حساب۴ خرداد ۱۴۰۲

گزارشی که شما در سایت سازمان امور مالیاتی ثبت میکنید از فیلترهای زیادی رد می شود و نهایتا به ترتیب تاریخ ثبت و اولویت بالا دسته بندی و اقدامات لازم انجام می شود

ل
لیلا۴ خرداد ۱۴۰۲

من از فرار مالیاتی زیادی خبر دارم ،یکی از اونا را گزارش دادم ببینم رسیدگی میشه ،متاسفانه هیچ خبری نشد کارتابل من را مسدود کردن که دیگه به اون سر نزنم،واقعا براتون متاسفم.‌‌‌......... اوف بر شما.......

م
مهدی خلفی۱۴ اسفند ۱۴۰۱

اصلا پیگیری نمی کنین. همه در حال فرار از مالیات دادن هستند. لطفا پیگیری کنین

م
م ن۳۰ دی ۱۴۰۱

باسلام برای اخذ مالیات عادلانه بهتر است پول نقد را از سیستم اقتصادی کشور چمع نموده وازهر تراکنشی درصدی معقول بابت مالیات کسر شود در آنصورت احتیاجی به تشکیلات عربض وطویل اداره دارایی واین همه هزینه ساختمان وکارمند دارایی هم نخواهبم داشت

م
م ن۳۰ دی ۱۴۰۱

باسلام برای اخذ مالیات عادلانه بهتر است پول نقد را از سیستم اقتصادی کشور چمع نموده وازهر تراکنشی درصدی معقول بابت مالیات کسر شود در آنصورت احتیاجی به تشکیلات عربض وطویل اداره دارایی واین همه هزینه ساختمان وکارمند دارایی هم نخواهبم داشت

م
م ن۳۰ دی ۱۴۰۱

باسلام برای اخذ مالیات عادلانه بهتر است پول نقد را از سیستم اقتصادی کشور چمع نموده وازهر تراکنشی درصدی معقول بابت مالیات کسر شود در آنصورت احتیاجی به تشکیلات عربض وطویل اداره دارایی واین همه هزینه ساختمان وکارمند دارایی هم نخواهبم داشت